Sollte man seine Einsätze erhöhen, wenn die Bankroll wächst?
Sie starten mit einer Bankroll von 5.000 €.
Ihre Regel ist einfach:
1U = 50 €
also:
1 % Ihrer ursprünglichen Bankroll.
Nach mehreren Monaten sind Ihre Ergebnisse positiv und Ihre Bankroll steigt auf:
5.500 €
dann:
6.000 €
und vielleicht:
7.500 €.
Damit stellt sich zwangsläufig eine Frage:
Sollte man seine Einsätze erhöhen, wenn die Bankroll wächst?
Auf den ersten Blick scheint die Antwort offensichtlich.
Wenn 1U 1 % der Bankroll entspricht, sollte bei einer Bankroll von 6.000 € gelten:
1U = 60 €
Und bei 7.500 €:
1U = 75 €
Mathematisch ist das logisch.
In der Praxis ist die Frage jedoch komplexer.
Wer seine Einsätze zu schnell erhöht, kann Variance und Drawdowns verstärken.
Wer seine Einsätze dagegen niemals erhöht, nutzt das Wachstum seines Kapitals nicht vollständig aus.
Die entscheidende Frage lautet daher:
Wann und wie sollte der Wert einer Unit neu berechnet werden?
Zwei grundlegende Methoden
Es gibt zwei grundlegende Möglichkeiten, die Einsatzhöhe anzupassen, wenn sich die Bankroll verändert.
Methode 1: Eine feste Unit beibehalten
Sie starten mit:
Bankroll = 5.000 €
1U = 50 €
Auch wenn Ihre Bankroll auf:
6.000 €
steigt, setzen Sie weiterhin:
50 €
pro Unit.
Der Geldwert Ihrer Unit bleibt also unverändert.
Methode 2: Die Unit regelmäßig neu berechnen
Sie legen fest:
1U = 1 % der Bankroll
Steigt die Bankroll auf:
6.000 €
dann gilt:
1U = 60 €
Erreicht sie:
7.500 €
dann gilt:
1U = 75 €
Mit dieser zweiten Methode kann die Höhe Ihrer Einsätze schrittweise mit Ihrem Kapital wachsen.
Sie verändert jedoch auch die Dynamik Ihrer Bankroll.
Warum eine feste Unit beibehalten?
Der erste Grund ist die Einfachheit.
Mit:
1U = 50 €
lässt sich jedes Ergebnis leicht nachvollziehen.
Erzielt Ihr Tipster:
+20U
beträgt Ihr Gewinn:
20 × 50 € = 1.000 €
Erzielt er:
-10U
beträgt Ihr Verlust:
10 × 50 € = 500 €
Der Geldwert jeder Unit bleibt immer gleich.
Das vereinfacht die Performance-Analyse erheblich.
Eine feste Unit reduziert schrittweise das relative Risiko
Dabei entsteht ein interessanter Effekt.
Zu Beginn:
Bankroll = 5.000 €
Stake = 50 €
Der Stake entspricht:
1 % der Bankroll
Steigt Ihre Bankroll jedoch auf:
6.000 €
entspricht derselbe Stake von 50 € nur noch:
0,83 % der Bankroll
Bei:
7.500 €
entsprechen 50 € nur noch:
0,67 % der Bankroll
Bei:
10.000 €
entsprechen 50 €:
0,50 %
Wenn die Bankroll wächst, während der Einsatz unverändert bleibt, sinkt Ihr relatives Risiko also schrittweise.
Dadurch wird die Strategie zunehmend konservativer
Diese Entwicklung kann durchaus beabsichtigt sein.
Wer angesammelte Gewinne zunehmend schützen möchte, kann sich bewusst dafür entscheiden, eine feste Unit beizubehalten.
Je größer die Bankroll wird, desto kleiner wird der Anteil des Kapitals, der mit jeder einzelnen Wette riskiert wird.
Unter sonst gleichen Bedingungen sinkt dadurch der Risk of Ruin.
Diese zusätzliche Vorsicht hat jedoch auch einen Preis.
Das Wachstum des Kapitals wird weniger stark genutzt.
Warum die Stakes schrittweise erhöhen?
Die andere Möglichkeit besteht darin, einen relativ konstanten Prozentsatz der Bankroll beizubehalten.
Zum Beispiel:
1U = 1 % der Bankroll
Bei:
5.000 €
1U = 50 €
Bei:
6.000 €
1U = 60 €
Bei:
7.500 €
1U = 75 €
Bei:
10.000 €
1U = 100 €
Mit diesem Ansatz profitieren Sie stärker vom Wachstum Ihrer Bankroll.
Je größer Ihr Kapital wird, desto höher wird auch der Geldwert derselben in Units ausgedrückten Performance.
Der Zinseszinseffekt
Nehmen wir an, eine Strategie erzielt:
+20U
Mit einer festen Unit von 50 €
Der Gewinn beträgt:
20 × 50 € = 1.000 €
Mit einer Unit von 75 €
Dasselbe Ergebnis von +20U ergibt:
20 × 75 € = 1.500 €
Das ist das Prinzip des Zinseszinseffekts, angewendet auf das Stake Sizing.
Wenn das Kapital wächst, kann auch die Größe der Positionen schrittweise steigen.
Allerdings unter einer wichtigen Voraussetzung:
Die Erhöhung der Einsätze sollte aus einem tatsächlichen Wachstum der Bankroll resultieren und nicht lediglich aus einem gestiegenen Selbstvertrauen.
Die Falle: Einsätze nach einer Gewinnserie erhöhen
Das ist wahrscheinlich einer der häufigsten Fehler.
Ein Wetter beginnt mit:
1U = 50 €
Dann erzielt er innerhalb weniger Wochen:
+8U
Daraufhin entscheidet er sich sofort für:
1U = 75 €
Warum?
Weil er den Eindruck hat, dass seine Strategie besonders gut funktioniert.
Eine Gewinnserie bedeutet jedoch nicht zwangsläufig, dass der Edge größer geworden ist.
Sie kann einfach einer günstigen Phase der Variance entsprechen.
Wer die Stakes nach einer guten Serie stark erhöht, kann deshalb ausgerechnet kurz vor einer weniger günstigen Phase mehr Risiko eingehen.
Bankroll und Vertrauen müssen unterschieden werden
Die Einsatzhöhe sollte nicht steigen, nur weil:
„Ich habe gerade einen guten Lauf.“
„Mein Tipster gewinnt im Moment sehr viel.“
oder:
„Die Strategie hat gerade +15U erzielt.“
Diese Faktoren allein reichen nicht aus.
Die bessere Frage lautet:
„Ist meine Bankroll ausreichend gewachsen, um einen neuen Wert meiner Unit objektiv zu rechtfertigen?“
Diese Unterscheidung hilft dabei, Performance Chasing zu vermeiden.
Sollte die Unit nach jeder Wette neu berechnet werden?
Technisch ist das möglich.
Wenn Sie exakt:
1 % der aktuellen Bankroll
verwenden, könnte Ihr Stake nach jedem Ergebnis neu berechnet werden.
Beispiel:
Bankroll:
5.000 €
Stake:
50 €
Nach mehreren Gewinnen steigt die Bankroll auf:
5.127 €
Die neue Unit wäre:
51,27 €
Danach vielleicht:
51,84 €
dann:
50,96 €
und so weiter.
Mathematisch ist diese Methode konsistent.
In der Praxis kann sie jedoch unnötig kompliziert werden.
Eine Methode mit Stufen ist oft einfacher
Statt die Unit nach jeder Wette neu zu berechnen, können Sie bestimmte Bankroll-Stufen definieren.
Zum Beispiel:
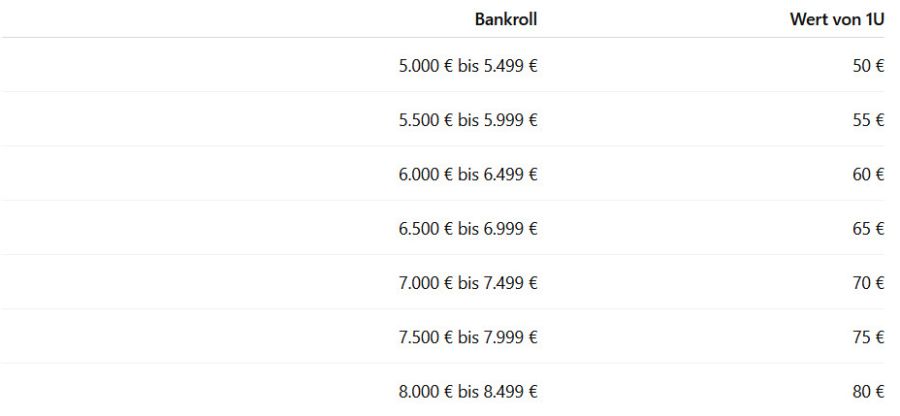
Diese Methode bleibt nahe an der Logik:
1U ≈ 1 % der Bankroll
und verhindert gleichzeitig, dass sich der Stake ständig verändert.
Das Stufensystem reduziert permanente Anpassungen
Bei dieser Methode ändert sich der Wert der Unit nur dann, wenn die Bankroll eine vorher definierte Schwelle überschreitet.
Zum Beispiel:
Ausgangsbankroll:
5.000 €
1U:
50 €
Die Bankroll steigt auf:
5.420 €
Sie bleiben bei:
1U = 50 €
Anschließend erreicht sie:
5.500 €
Sie erhöhen auf:
1U = 55 €
Bei 6.000 €:
1U = 60 €
Dadurch können die Stakes mit der Bankroll wachsen, ohne dass der Betrag nach jeder einzelnen Wette verändert werden muss.
Vorsicht bei ständigem Wechsel zwischen zwei Stufen
Stellen Sie sich vor, Ihre Bankroll erreicht:
5.510 €
Sie erhöhen Ihre Unit also von:
50 €
auf:
55 €
Nach einigen Verlusten fällt Ihre Bankroll wieder auf:
5.470 €
Sollten Sie sofort wieder auf 50 € reduzieren?
Und erneut auf 55 € erhöhen, wenn die Bankroll wieder 5.510 € erreicht?
Ein solches System kann rund um eine bestimmte Schwelle zu ständigen Änderungen des Stakes führen.
Eine mögliche Lösung sind Bestätigungszonen.
Eine Bestätigungsschwelle verwenden
Sie können beispielsweise festlegen, dass die Unit erst verändert wird, wenn die Bankroll ein bestimmtes Niveau nachhaltig überschritten hat.
Alternativ kann die Neuberechnung in festen Abständen erfolgen:
einmal pro Monat
alle drei Monate
oder:
nach einem vorher festgelegten Wachstum der Bankroll
Dadurch werden Reaktionen auf kurzfristige Schwankungen begrenzt.
Das Ziel besteht darin, den Stake an eine strukturelle Veränderung des Kapitals anzupassen und nicht an jede durch Variance verursachte Bewegung.
Eine weitere Methode: Die Unit bei jedem Bankroll-Wachstum von +10 % erhöhen
Eine besonders einfache Regel besteht darin, den Wert der Unit anzupassen, sobald die Bankroll um einen bestimmten Prozentsatz wächst.
Zum Beispiel:
+10 %
Ausgangsbankroll:
5.000 €
1U:
50 €
Erste Schwelle:
5.500 €
Neue Unit:
55 €
Zweite Schwelle:
6.050 €
Neue Unit:
60,50 €
Dritte Schwelle:
6.655 €
Neue Unit:
66,55 €
Mit dieser Methode kann die Einsatzhöhe dem Kapitalwachstum schrittweise folgen.
Können gerundete Beträge verwendet werden?
Ja.
Es ist normalerweise nicht notwendig, exakt:
60,50 €
oder:
66,55 €
zu setzen.
Ein praktischeres System könnte beispielsweise:
60 €
dann:
65 €
oder:
70 €
verwenden.
Das Ziel besteht nicht darin, mathematisch auf den Cent genau 1 % einzuhalten.
Das Ziel ist ein konsistenter Rahmen für das Risk Management.
Das Problem einer zu schnellen Erhöhung
Angenommen, Ihre Bankroll steigt von:
5.000 €
auf:
6.000 €
Sie haben damit:
20 %
zugelegt.
Wenn Sie weiterhin 1 % verwenden, steigt Ihre Unit von:
50 €
auf:
60 €
Ihr Stake ist damit ebenfalls um:
20 %
gestiegen.
Das ist konsistent.
Stellen Sie sich nun vor, Sie erhöhen stattdessen direkt von:
50 €
auf:
100 €
Ihre Bankroll ist lediglich um 20 % gestiegen.
Ihr Stake dagegen um:
100 %
Ihr Risikoprofil hat sich damit vollständig verändert.
Die Erhöhung des Stakes sollte proportional zum Wachstum der Bankroll bleiben
Das ist ein grundlegendes Prinzip.
Steigt Ihre Bankroll um 20 %, bleibt Ihr relatives Risiko ungefähr gleich, wenn Sie Ihre Unit ebenfalls um rund 20 % erhöhen.
Wenn Sie den Stake jedoch deutlich schneller erhöhen als die Bankroll, erhöhen Sie Ihre Risikoexposition.
Beispiel:
Ausgangssituation
Bankroll:
5.000 €
1U:
50 €
Risiko:
1 %
Nach dem Wachstum
Bankroll:
6.000 €
Wenn 1U = 60 €:
1 %
Wenn 1U dagegen = 100 €:
1,67 %
Sie haben also nicht nur Ihre Stakes erhöht.
Sie haben gleichzeitig Ihre Risk-Management-Strategie verändert.
Was passiert bei einem Drawdown nach der Erhöhung der Unit?
Das ist eine entscheidende Frage.
Angenommen, Ihre Bankroll erreicht:
7.500 €
Sie erhöhen Ihre Unit auf:
75 €
Danach erleben Sie einen Drawdown von:
-20U
Der Verlust beträgt:
20 × 75 € = 1.500 €
Ihre Bankroll fällt auf:
6.000 €
Wenn Sie weiterhin 75 € setzen, entspricht Ihre Unit nun:
1,25 % der Bankroll
Ihr relatives Risiko ist also gestiegen.
Deshalb sollte bereits im Voraus festgelegt werden, was passiert, wenn die Bankroll wieder sinkt.
Sollten die Stakes auch reduziert werden, wenn die Bankroll fällt?
Wenn Ihr Ziel darin besteht, die Risikoexposition bei einem festen Prozentsatz der Bankroll zu halten, dann ja.
Die Anpassung sollte in beide Richtungen funktionieren.
Eine steigende Bankroll kann eine höhere Unit rechtfertigen.
Eine sinkende Bankroll kann eine niedrigere Unit rechtfertigen.
Andernfalls wird das System asymmetrisch:
Sie erhöhen die Stakes während Gewinnphasen,
behalten die höheren Stakes aber während Drawdowns bei.
Dadurch können Verluste verstärkt werden.
Beispiel einer Anpassung in beide Richtungen
Nehmen wir an:
5.000 € → 1U = 50 €
Die Bankroll steigt auf:
6.000 €
Sie erhöhen auf:
1U = 60 €
Anschließend führt ein Drawdown dazu, dass die Bankroll wieder auf:
5.000 €
fällt.
Wenn Sie weiterhin eine Exposition von 1 % anstreben, sollte die Unit wieder auf:
50 €
reduziert werden.
Das System bleibt dadurch konsistent.
Aber sollte sofort reduziert werden?
Nicht unbedingt.
Wie bei den Erhöhungen können auch hier Stufen verwendet werden.
Zum Beispiel:
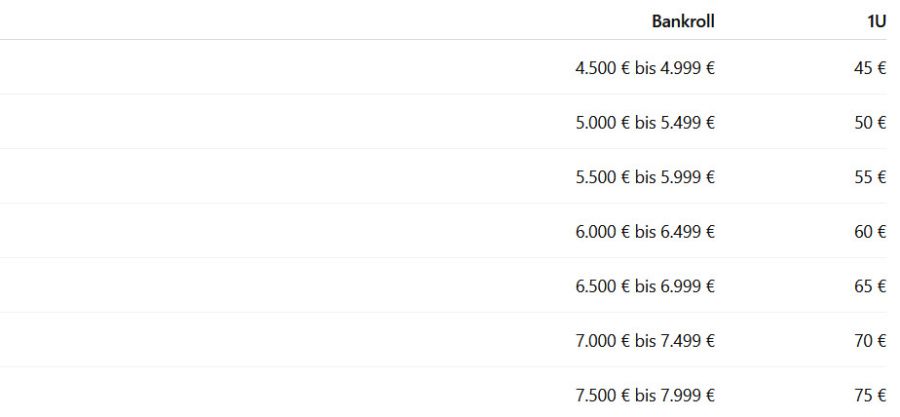
Die Regel wird dadurch mechanisch.
Die Entscheidung ist nicht mehr emotional.
Fixes Flat Betting oder proportionales Flat Betting?
Hier sollte zwischen zwei Ansätzen unterschieden werden.
Monetär fixes Flat Betting
Sie setzen immer:
50 €
Der Geldwert des Stakes verändert sich nicht.
Proportionales Flat Betting
Sie setzen immer ungefähr:
1 % der Bankroll
Der Geldwert der Unit entwickelt sich daher mit dem Kapital.
Beide Ansätze sind konsistent.
Sie führen jedoch nicht zum exakt gleichen Wachstums- und Risikoprofil.
Der Vorteil von monetär fixem Flat Betting
Mit einer festen Unit von 50 €:
maximale Einfachheit
leichter Vergleich der Performance
schrittweise Reduzierung des relativen Risikos bei wachsender Bankroll
weniger Entscheidungen über die Stake-Höhe
Das ist ein besonders robuster Ansatz.
Der Vorteil von proportionalem Flat Betting
Bei einer Unit, die ungefähr 1 % der Bankroll entspricht:
bleibt das relative Risiko stabiler
wird das Kapitalwachstum stärker genutzt
steigen die Stakes schrittweise mit der Bankroll
können die Stakes während Drawdowns ebenfalls sinken
Dieser Ansatz ermöglicht eine Form der Kapitalisierung.
Vergleich bei einer Verdoppelung der Bankroll
Angenommen, Ihre Bankroll steigt von:
5.000 €
auf:
10.000 €
Feste Unit
1U bleibt:
50 €
Der Stake entspricht jetzt:
0,5 % der Bankroll
Proportionale Unit
1U beträgt jetzt:
100 €
Der Stake entspricht weiterhin:
1 % der Bankroll
Beide Methoden sind auf unterschiedliche Weise konservativ.
Die erste reduziert das relative Risiko schrittweise.
Die zweite hält das relative Risiko relativ stabil und nutzt gleichzeitig das Kapitalwachstum stärker.
Auf den Maximum Drawdown achten
Bevor Sie eine Unit erhöhen, sollten Sie sich eine Frage stellen:
Welche finanziellen Auswirkungen hätte der historische Maximum Drawdown mit dieser neuen Unit?
Angenommen, eine Strategie hat einen Maximum Drawdown von:
-30U
erlebt.
Bei:
1U = 50 €
entspricht dies:
-1.500 €
Bei:
1U = 75 €
entspricht dies:
-2.250 €
Bei:
1U = 100 €
entspricht dies:
-3.000 €
Der Drawdown in Units bleibt identisch.
Seine finanziellen Auswirkungen verändern sich jedoch erheblich.
Der Drawdown muss psychologisch verkraftbar bleiben
Risk Management betrifft nicht nur Mathematik.
Sie müssen auch in der Lage sein, einer Strategie während schwieriger Phasen weiterhin zu folgen.
Ein theoretisch angemessener Stake, der psychologisch nicht mehr tragbar ist, kann dazu führen, dass Sie die Strategie im ungünstigsten Moment aufgeben.
Bevor Sie Ihre Stakes erhöhen, sollten Sie sich deshalb fragen:
„Kann ich einen historischen Drawdown mit dieser neuen Unit finanziell und psychologisch verkraften?“
Sample Size bleibt wichtig
Ein Anstieg der Bankroll über eine kleine Sample Size beweist nicht zwangsläufig, dass die Strategie robuster geworden ist.
Angenommen, Ihre Bankroll steigt von:
5.000 €
auf:
6.000 €
nach lediglich:
100 Wetten
Das ist eine hervorragende Performance.
100 Wetten stellen jedoch immer noch eine relativ begrenzte Stichprobe dar.
Ein Teil des Ergebnisses kann auf Variance zurückzuführen sein.
Ein Wachstum über mehrere Tausend Wetten liefert dagegen deutlich mehr Informationen über die Robustheit einer Strategie.
ROI und CLV können die Analyse ergänzen
Bevor die Stakes deutlich erhöht werden, können mehrere Kennzahlen analysiert werden:
ROI
CLV
Sample Size
Maximum Drawdown
Variance
Flat Stakes Summary (1U)
durchschnittliche Quoten
und:
Liquidity
Das Wachstum der Bankroll ist wichtig.
Es sollte aber nicht zwangsläufig der einzige Indikator sein, wenn über eine deutliche Erhöhung des eingesetzten Kapitals entschieden wird.
Bei wachsender Bankroll auf die Liquidity achten
Dieser Punkt wird häufig übersehen.
Eine Strategie kann mit:
1U = 50 €
perfekt funktionieren.
Wenn die Bankroll jedoch stark wächst und:
1U = 500 €
und später:
1U = 1.000 €
beträgt, verändert sich die Situation.
Können diese Stakes tatsächlich weiterhin zu denselben Quoten platziert werden?
Auf sehr liquiden Märkten kann das relativ einfach sein.
Bei:
Nischensportarten
oder sekundären Märkten kann es deutlich schwieriger werden.
Skalierbarkeit der Bankroll
Eine wirklich skalierbare Strategie sollte es ermöglichen, das eingesetzte Kapital schrittweise zu erhöhen, ohne dass sich die Ausführungsbedingungen deutlich verschlechtern.
Das kann als:
Skalierbarkeit der Bankroll
bezeichnet werden.
Eine Strategie kann mit einer Bankroll von 5.000 € sehr profitabel sein, aber mit einer Bankroll von 500.000 € wesentlich schwieriger umzusetzen sein.
Warum?
Weil die verfügbare Liquidity zu den gewünschten Quoten möglicherweise nicht mehr ausreicht.
Die Möglichkeit, Stakes zu erhöhen, hängt daher auch vom jeweiligen Markt ab.
Eine größere Bankroll bedeutet nicht automatisch höhere Stakes bei jeder Strategie
Diese Unterscheidung wird besonders wichtig, wenn mehrere Tipster oder Strategien gleichzeitig genutzt werden.
Einige Märkte können höhere Stakes problemlos aufnehmen.
Andere nicht.
Zum Beispiel kann es auf einem sehr liquiden Markt problemlos möglich sein, von:
50 € auf 100 €
zu erhöhen.
Auf einem Nischenmarkt kann dieselbe Erhöhung deutlich schwieriger umzusetzen sein.
Das Wachstum der Bankroll kann daher auch zu einer unterschiedlichen Kapitalallokation zwischen den Strategien führen.
Eine einfache Regel: Das Risiko niemals schneller erhöhen als das Kapital
Das ist wahrscheinlich eines der einfachsten Prinzipien, die man sich merken kann.
Wenn Ihre Bankroll um:
20 %
steigt, hält eine Erhöhung des Stakes um:
20 %
das relative Risiko ungefähr auf demselben Niveau.
Wenn Sie den Stake dagegen um:
50 %
oder:
100 %
erhöhen, gehen Sie mehr Risiko ein als zuvor.
Das ist nicht mehr nur Kapitalisierung.
Es ist eine Veränderung Ihres Risk Managements.
Beispiel für ein strukturiertes Wachstum
Nehmen wir eine Ausgangsbankroll von:
5.000 €
und:
1U = 50 €
Eine strukturierte Entwicklung könnte folgendermaßen aussehen:
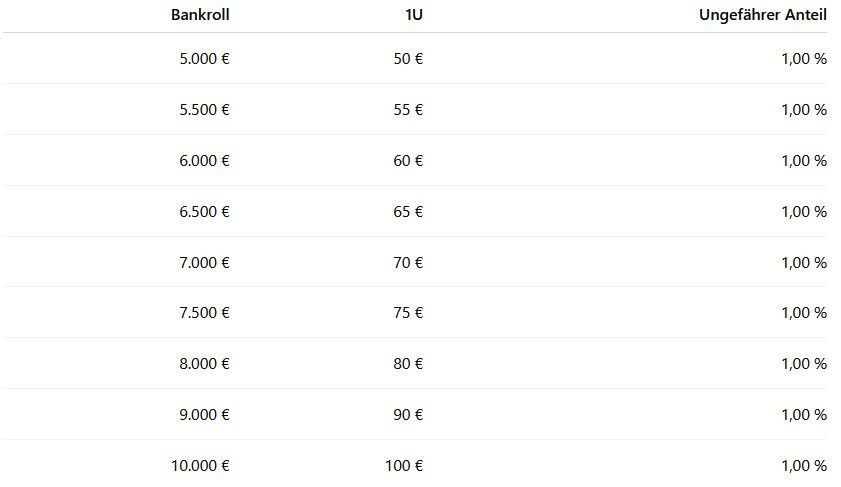
Diese Entwicklung ist einfach.
Die Bankroll wächst.
Die Unit wächst proportional.
Das relative Risikoniveau bleibt jedoch ungefähr gleich.
Was passiert, wenn regelmäßig Gewinne ausgezahlt werden?
Dann verändert sich die Situation.
Angenommen, Ihre Bankroll erreicht:
6.000 €
Sie zahlen jedoch:
1.000 €
aus.
Ihre operative Bankroll beträgt anschließend wieder:
5.000 €
Es wäre nicht konsistent, die Unit weiterhin auf Basis von 6.000 € zu berechnen, wenn tatsächlich nur 5.000 € für Wetten verfügbar sind.
Der Wert der Unit sollte normalerweise anhand des:
tatsächlich verfügbaren Kapitals zur Absorption von Verlusten
berechnet werden.
Tatsächliche Bankroll und kumulierte Gewinne sind nicht dasselbe
Angenommen:
Ausgangskapital:
5.000 €
Kumulierte Gewinne:
+3.000 €
Auszahlungen:
2.000 €
Tatsächlich verfügbares Kapital:
6.000 €
Ihre kumulierte Performance beträgt weiterhin:
+3.000 €
Ihre operative Bankroll beträgt jedoch:
6.000 €
Wenn Sie eine proportionale Methode verwenden, sollte diese operative Bankroll als Grundlage für die Bestimmung der Unit dienen.
Sollten die Stakes nach einer Verdoppelung der Bankroll erhöht werden?
Wenn Ihre Bankroll nachhaltig von:
5.000 €
auf:
10.000 €
steigt und Ihre Strategie weiterhin mit:
1U = 1 %
vereinbar ist, dann ist eine schrittweise Erhöhung von:
50 €
auf:
100 €
mathematisch konsistent.
Allerdings sollten mehrere Fragen geprüft werden:
Ist der Drawdown weiterhin akzeptabel?
Ist ausreichend Liquidity vorhanden?
Ist die Sample Size groß genug?
Scheint der Edge weiterhin vorhanden zu sein?
Können die neuen Stakes weiterhin zu den gewünschten Quoten ausgeführt werden?
Das Wachstum der Bankroll kann eine Erhöhung ermöglichen.
Es verpflichtet Sie jedoch nicht dazu.
Ein konservativer Ansatz: Stakes langsamer erhöhen als die Bankroll
Es gibt auch einen dritten Weg.
Sie können Ihre Stakes langsamer erhöhen als Ihre Bankroll wächst.
Zum Beispiel:
Ausgangsbankroll:
5.000 €
1U:
50 €
Bankroll:
6.000 €
Statt auf 60 € zu erhöhen, gehen Sie auf:
55 €
Bankroll:
7.500 €
Statt auf 75 € zu erhöhen, gehen Sie auf:
65 €
Bankroll:
10.000 €
Statt auf 100 € zu erhöhen, gehen Sie auf:
80 €
Das relative Risiko sinkt schrittweise, während Sie dennoch teilweise vom Kapitalwachstum profitieren.
Drei mögliche Ansätze
Letztlich lassen sich drei grundlegende Ansätze unterscheiden.
1. Vollständig feste Unit
Die Bankroll wächst, aber:
1U bleibt bei 50 €
Das relative Risiko sinkt schrittweise.
2. Proportionale Unit
Sie halten:
1U ≈ 1 % der Bankroll
Das relative Risiko bleibt relativ stabil.
3. Semi-proportionale Unit
Sie erhöhen die Stakes bei wachsender Bankroll, aber langsamer als das Kapital selbst.
Das relative Risiko sinkt leicht, während gleichzeitig eine gewisse Kapitalisierung möglich bleibt.
Keiner dieser Ansätze ist universell optimal.
Sie entsprechen unterschiedlichen Zielen hinsichtlich Wachstum und Risikokontrolle.
Die Regel sollte vor den Ergebnissen festgelegt werden
Das ist wahrscheinlich der wichtigste Punkt.
Es ist besser, im Voraus festzulegen:
wann die Unit erhöht wird
um wie viel sie erhöht wird
wann sie reduziert wird
wie häufig sie neu berechnet wird
und:
welche Stake Caps gelten
Eine vorher festgelegte Regel reduziert das Risiko emotionaler Entscheidungen nach Gewinn- oder Verlustserien.
Beispiel für eine vollständige Regel
Ein Wetter könnte beispielsweise festlegen:
Ausgangsbankroll: 5.000 €
Ausgangs-Unit: 50 €
Neuberechnung: einmal pro Monat
Ziel-Unit: ungefähr 1 % der Bankroll
Rundung: in 5-€-Schritten
Erhöhung nur, wenn die Bankroll eine neue Stufe bestätigt
Reduzierung der Unit bei einem deutlichen Rückgang der Bankroll
Stake Cap entsprechend der Liquidity des Marktes
Diese Regel ist einfach.
Sie ist messbar.
Und vor allem:
Sie wird festgelegt, bevor die nächsten Ergebnisse bekannt sind.
Fehler, die vermieden werden sollten
- Die Stakes nach einer Gewinnserie zu verdoppeln.
- Das Wachstum der Bankroll mit einem größeren Edge zu verwechseln.
- Die Unit nach jedem Ergebnis emotional neu zu berechnen.
- Die Stakes deutlich schneller zu erhöhen als die Bankroll.
- Stakes zu erhöhen, sie während eines Drawdowns aber nicht wieder zu reduzieren.
- Den historischen Maximum Drawdown zu ignorieren.
- Variance zu ignorieren.
- Sample Size zu ignorieren.
- Liquidity zu ignorieren.
- Ausgezahlte Gewinne so zu behandeln, als wären sie weiterhin Teil der Bankroll.
- Den Stake nur deshalb zu erhöhen, weil eine Strategie zuletzt außergewöhnlich gut performt hat.
- Keine Regel für die Entwicklung der Stakes im Voraus festzulegen.
- Kapitalwachstum mit einer automatischen Verbesserung der Strategie zu verwechseln.
- Die psychologische Wirkung größerer Geldbeträge zu unterschätzen.
- Zu vergessen, dass der Risk of Ruin direkt von der Höhe der Stakes beeinflusst wird.
Fazit
Also:
Sollte man seine Einsätze erhöhen, wenn die Bankroll wächst?
Das kann vollkommen sinnvoll sein.
Die Erhöhung sollte jedoch keine emotionale Reaktion auf Gewinne sein.
Sie sollte einer vorher festgelegten Risk-Management-Regel folgen.
Bei einer Ausgangsbankroll von:
5.000 €
und:
1U = 50 € = 1 %
ermöglicht eine Entwicklung zu:
6.000 € → 1U ≈ 60 €
dann:
7.500 € → 1U ≈ 75 €
und:
10.000 € → 1U ≈ 100 €
das relative Risikoniveau ungefähr konstant zu halten.
Es ist jedoch ebenso möglich, eine feste Unit beizubehalten oder die Stakes langsamer als die Bankroll zu erhöhen.
Die Entscheidung hängt unter anderem ab von:
dem gewünschten Risikoniveau
Maximum Drawdown
Variance
Sample Size
Liquidity
und:
der Skalierbarkeit der Bankroll.
Die entscheidende Frage lautet daher nicht:
„Ich habe gewonnen, kann ich jetzt mehr setzen?“
Sondern:
„Ist meine Bankroll ausreichend gewachsen, damit eine Erhöhung meiner Unit weiterhin mit dem ursprünglich festgelegten Risikoniveau übereinstimmt?“
FAQ: Sollte man seine Einsätze erhöhen, wenn die Bankroll wächst?
Sollte man den Stake nach jedem Gewinn erhöhen?
Nein. Ein einzelner Gewinn oder eine kurze Gewinnserie rechtfertigt nicht zwangsläufig eine Veränderung des Stakes. Eine Methode mit Bankroll-Stufen oder eine regelmäßige Neuberechnung ist meist strukturierter.
Wenn meine Bankroll um 20 % wächst, sollte ich meine Stakes um 20 % erhöhen?
Wenn Ihr Ziel darin besteht, denselben Prozentsatz der Bankroll pro Unit beizubehalten, ist dies mathematisch konsistent. Sie sind jedoch nicht verpflichtet, Ihre Stakes im gleichen Tempo zu erhöhen.
Kann ich dieselbe Unit beibehalten, wenn sich meine Bankroll verdoppelt?
Ja. Steigt Ihre Bankroll von 5.000 € auf 10.000 €, während Ihre Unit bei 50 € bleibt, sinkt der Stake lediglich von 1 % auf 0,5 % der Bankroll. Ihre Strategie wird dadurch konservativer.
Sollte man die Stakes reduzieren, wenn die Bankroll sinkt?
Wenn Sie eine proportionale Methode verwenden, ja. Dadurch bleibt das relative Risikoniveau während Drawdowns stabiler.
Wie häufig sollte die Unit neu berechnet werden?
Es gibt keine universelle Frequenz. Die Neuberechnung kann monatlich, quartalsweise oder anhand vorher festgelegter Bankroll-Stufen erfolgen. Entscheidend ist, die Regel im Voraus festzulegen.
Rechtfertigt eine Gewinnserie eine Erhöhung des Stakes?
Nicht unbedingt. Eine Gewinnserie kann lediglich durch Variance entstehen. Sie beweist nicht, dass der Edge der Strategie größer geworden ist.
Warum Bankroll-Stufen verwenden?
Stufen verhindern, dass der Stake nach jeder kleinen Schwankung der Bankroll verändert wird. Dadurch wird die Entwicklung stabiler und einfacher zu verwalten.
Kann Liquidity eine Erhöhung der Stakes verhindern?
Ja. Wenn die Bankroll größer wird, kann es auf bestimmten Märkten schwieriger werden, die gewünschten Stakes weiterhin zu denselben Quoten zu platzieren. Das ist eine wichtige Grenze für die Skalierbarkeit der Bankroll.
Sollten ausgezahlte Gewinne zur Bankroll gezählt werden?
Nein, wenn sie nicht mehr zur Verfügung stehen, um Verluste abzufangen. Für das Stake Sizing ist es sinnvoller, die tatsächlich verfügbare Bankroll als Grundlage zu verwenden.
Was ist die wichtigste Regel?
Erhöhen Sie das Risiko nicht schneller als Ihr Kapital, außer Sie haben bewusst entschieden, Ihr Risk-Management-Profil zu verändern.
Sonntag, 27. September 2026
Bet2Invest ist kein Buchmacher und bietet keine Sportwettendienste an. Der Inhalt bezieht sich jedoch auf Aktivitäten im Zusammenhang mit Sportwetten.
Glücksspiele sind für Minderjährige strengstens verboten. Spielen Sie verantwortungsbewusst — exzessives Spielen kann zu finanziellen Verlusten, Schulden oder Abhängigkeit führen.