Education
드로다운: 뱅크롤은 어디까지 하락할 수 있을까?
8,000,000원의 뱅크롤이 전략 자체는 수익성이 있음에도 7,200,000원까지 하락할 수 있을까요?
그렇습니다.
6,400,000원까지 하락할 수도 있을까요?
그것도 가능합니다.
그렇다면 5,600,000원까지 하락한다면 어떨까요?
일부 전략에서는 이 정도의 하락도 정상적인 분산(Variance)의 범위 안에 있을 수 있습니다.
바로 이러한 이유 때문에 스포츠 베팅 전략을 분석할 때 반드시 이해해야 하는 중요한 지표가 있습니다.
Drawdown, 즉 드로다운입니다.
Drawdown은 뱅크롤이 최고점에 도달한 이후 다음 저점까지 얼마나 하락했는지를 측정합니다.
이를 통해 다음과 같은 중요한 질문에 답할 수 있습니다.
“내 뱅크롤은 회복하기 전에 어디까지 하락할 수 있을까?”
Drawdown을 이해하는 것은 적절한 뱅크롤 규모를 설정하고, 올바른 Stake를 선택하고, 여러 전략을 비교하며, 단순히 일시적인 부진을 이유로 장기적으로 수익성이 있을 수 있는 전략을 너무 일찍 포기하지 않기 위해 매우 중요합니다.
이전 글들과 마찬가지로 다음 기준을 사용하겠습니다.
초기 뱅크롤: 8,000,000원
1U = 80,000원
즉:
초기 뱅크롤의 1%
이번 글에서는 Drawdown을 계산하는 방법, Maximum Drawdown을 해석하는 방법, 전략에 따라 Drawdown의 크기가 달라지는 이유, 그리고 무엇보다 자신의 뱅크롤이 이러한 하락을 견딜 수 있도록 충분히 설계되어 있는지를 알아보겠습니다.
스포츠 베팅에서 Drawdown이란 무엇인가?
Drawdown은 뱅크롤의 최고점과 이후 기록한 최저점 사이의 하락폭을 측정합니다.
간단한 예를 살펴보겠습니다.
뱅크롤이:
8,000,000원
에서 시작했다고 가정해 보겠습니다.
몇 주 동안 좋은 성과를 거둔 뒤:
9,280,000원
까지 증가했습니다.
그러나 이후 부진한 기간을 거치면서:
8,320,000원
까지 하락했습니다.
Drawdown은 최초의 뱅크롤을 기준으로 계산하지 않습니다.
최근의 최고점을 기준으로 계산합니다.
따라서:
9,280,000원 - 8,320,000원 = 960,000원
Drawdown은:
960,000원
입니다.
1U = 80,000원
이므로:
12U
입니다.
9,280,000원의 최고점 대비 하락률은 약:
10.34%
입니다.
그럼에도 불구하고 초기 뱅크롤 8,000,000원과 비교하면 여전히 320,000원의 수익을 기록하고 있습니다.
이것은 매우 중요한 부분입니다.
전략이 전체적으로 수익을 내고 있더라도 상당한 Drawdown을 경험할 수 있습니다.
Drawdown은 단순한 손실을 의미하지 않는다
다음 두 개념을 구분하는 것이 중요합니다.
손실
그리고:
Drawdown
입니다.
예를 들어 뱅크롤이 다음과 같이 움직였다고 가정해 보겠습니다.

마지막 하락은 최초의 8,000,000원을 기준으로 계산하지 않습니다.
최고점인:
9,440,000원
에서:
8,320,000원
까지의 하락을 계산합니다.
즉:
1,120,000원
입니다.
따라서 Drawdown은:
1,120,000원
또는:
14U
입니다.
뱅크롤이 여전히 초기 8,000,000원보다 높은 수준에 있더라도 14U의 Drawdown이 발생한 것입니다.
Maximum Drawdown이란 무엇인가?
Maximum Drawdown은 흔히 Max Drawdown 또는 MDD라고 하며, Track Record 전체에서 최고점 이후 저점까지 발생한 가장 큰 하락폭을 의미합니다.
다음과 같은 변화를 살펴보겠습니다.

하락 전 최고점은:
9,120,000원
입니다.
이후 최저점은:
8,160,000원
입니다.
따라서 이 기간에 기록된 Maximum Drawdown은:
960,000원
입니다.
1U = 80,000원이므로:
12U
입니다.
최고점 대비 비율은:
960,000 / 9,120,000 × 100 ≈ 10.53%
입니다.
Maximum Drawdown은 전략의 과거 위험을 이해하는 데 가장 중요한 지표 중 하나입니다.
Maximum Drawdown이 중요한 이유
두 전략이 최종적으로 동일한 수익을 기록하더라도 위험 프로필은 완전히 다를 수 있습니다.
두 전략이 모두:
+30U
의 최종 수익을 기록했다고 가정해 보겠습니다.
전략 A
수익:
+30U
Maximum Drawdown:
-8U
전략 B
수익:
+30U
Maximum Drawdown:
-28U
최종 결과는 동일합니다.
그러나 사용자가 경험한 과정은 완전히 다릅니다.
전략 B에서는 동일한 최종 수익을 얻기 위해 훨씬 더 큰 하락을 견뎌야 했습니다.
따라서 수익이나 ROI만 확인해서는 충분하지 않습니다.
다음도 이해해야 합니다.
그 수익을 얻기까지 어떤 과정을 거쳤는가?
수익성 있는 전략도 큰 Drawdown을 경험할 수 있다
1,500개의 베팅에서 최종적으로:
+40U
를 기록하는 전략을 생각해 보겠습니다.
성과가 다음과 같이 움직일 수 있습니다.
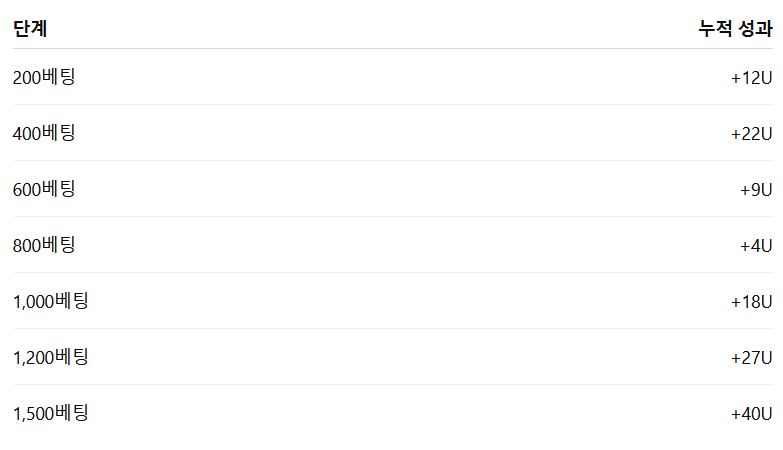
최고점:
+22U
에서 이후 저점:
+4U
까지 전략은:
18U
의 Drawdown을 경험합니다.
그럼에도 최종 결과는:
+40U
입니다.
+22U 시점에 이 전략을 처음 따라가기 시작한 사용자라면 매우 어려운 기간을 경험했을 것입니다.
하지만 이러한 Drawdown이 장기적으로 해당 전략의 수익성을 반드시 부정하는 것은 아닙니다.
Drawdown은 진입 시점에 따라 다르게 느껴진다
정확히 같은 Tipster를 따라가는 두 명의 사용자도 성과를 완전히 다르게 경험할 수 있습니다.
사용자 A
Tipster가:
0U
일 때 시작합니다.
Tipster는 +22U까지 상승한 뒤 +4U까지 하락합니다.
이 사용자는 개인적으로 여전히:
+4U
입니다.
사용자 B
Tipster가 정확히:
+22U
에 도달했을 때 시작합니다.
이후 +4U까지 하락합니다.
이 사용자의 개인적인 결과는:
-18U
입니다.
같은 전략.
같은 기간.
하지만 심리적인 경험은 완전히 다릅니다.
이 때문에 Drawdown은 특히 신규 구독자에게 더 어렵게 느껴질 수 있습니다.
Drawdown은 반드시 Losing Streak을 의미하지 않는다
Drawdown은 반드시 긴 연속 손실을 의미하는 것은 아닙니다.
예를 들어 다음 결과를 살펴보겠습니다.
+1U
-1U
-1U
+0.8U
-1U
+1U
-1U
-1U
6번이나 7번 연속으로 패하지 않더라도 뱅크롤은 점진적으로 감소할 수 있습니다.
Drawdown이 측정하는 것은:
최고점 이후의 누적 하락
이지:
연속 손실의 횟수
가 아닙니다.
따라서 두 개념은 서로 관련되어 있지만 동일하지 않습니다.
Drawdown을 Units로 계산하는 방법
Units를 사용하면 분석이 훨씬 간단해집니다.
전략이:
+35U
까지 상승한 뒤:
+17U
까지 하락했다고 가정해 보겠습니다.
Drawdown은:
35U - 17U = 18U
입니다.
우리의 기준에서는:
1U = 80,000원
이므로:
1,440,000원
입니다.
Units를 사용하면 각 사용자의 실제 뱅크롤 규모와 관계없이 여러 전략을 비교하기 쉬워집니다.
Drawdown을 퍼센트로 계산하는 방법
Drawdown 비율은 다음과 같이 계산할 수 있습니다.
Drawdown % = (최고점 - 최저점) / 최고점 × 100
예를 들어:
최고점:
8,800,000원
최저점:
7,920,000원
차이:
880,000원
따라서:
880,000 / 8,800,000 × 100 = 10%
Drawdown은:
10%
입니다.
이 수치는 하락이 실제 자본에 어느 정도 영향을 미쳤는지 이해하는 데 특히 유용합니다.
Drawdown은 원화, Units, 퍼센트 중 무엇으로 봐야 할까?
세 가지 모두 유용합니다.
원화
구체적인 금전적 영향을 확인할 수 있습니다.
Units
서로 다른 Tipster와 서로 다른 규모의 뱅크롤을 쉽게 비교할 수 있습니다.
퍼센트
전체 자본 대비 상대적인 하락폭을 파악할 수 있습니다.
전략을 제대로 분석하려면:
세 가지를 함께 확인하는 것
이 좋습니다.
일부 전략의 Drawdown이 더 큰 이유
Drawdown은 다양한 요소의 영향을 받습니다.
예를 들어:
- 실제 Edge
- 평균 Odds
- 적중률
- Variance
- 베팅 수
- Stake Sizing
- 베팅 간의 상관관계
- 시장 유형
- 베팅 빈도
따라서 동일한 ROI를 가진 두 전략이라도 Maximum Drawdown은 크게 다를 수 있습니다.
높은 Odds 전략은 더 큰 Drawdown을 경험할 수 있다
두 가지 전략을 비교해 보겠습니다.
전략 A
평균 Odds:
1.60
상대적으로 높은 적중률.
전략 B
평균 Odds:
4.00
더 낮은 적중률.
두 전략 모두 Expected Value가 플러스라고 하더라도 전략 B는 훨씬 긴 Losing Streak을 경험할 수 있습니다.
그 결과 Drawdown 역시 더 깊어질 수 있습니다.
그렇다고 전략 B가 자동적으로 더 나쁜 전략이라는 의미는 아닙니다.
단지:
위험 프로필이 다르다는 의미입니다.
Stake가 클수록 금전적인 Drawdown도 커진다
8,000,000원의 뱅크롤에서:
15U
의 Drawdown이 발생했다고 가정해 보겠습니다.
1U = 0.5%인 경우
Stake:
40,000원
15U:
600,000원
즉 초기 뱅크롤의:
7.5%
1U = 1%인 경우
Stake:
80,000원
15U:
1,200,000원
즉:
15%
1U = 2%인 경우
Stake:
160,000원
15U:
2,400,000원
즉:
30%
1U = 5%인 경우
Stake:
400,000원
15U:
6,000,000원
즉:
75%
동일한 15U의 통계적 Drawdown이라도 Stake Sizing에 따라 금전적인 결과는 완전히 달라질 수 있습니다.
표: 1U 크기에 따른 Drawdown의 영향
초기 뱅크롤이 8,000,000원인 경우:

이 표를 보면 Unit의 크기가 왜 중요한지 알 수 있습니다.
통계적으로 충분히 발생할 수 있는 Drawdown이라도 Stake가 너무 크다면 금전적으로 감당하기 어려워질 수 있습니다.
실제로 뱅크롤은 어디까지 하락할 수 있을까?
이에 대한 보편적인 답은 없습니다.
다음과 같이 생각하는 것은 잘못입니다.
“이 전략의 과거 Maximum Drawdown이 -15U를 넘은 적이 없으므로 앞으로도 -15U를 넘지 않을 것이다.”
그렇지 않습니다.
과거 Maximum Drawdown이 보여주는 것은:
이미 발생한 일
입니다.
그것이:
미래에 발생할 수 있는 최대 손실
을 정의하는 것은 아닙니다.
과거 Maximum Drawdown이 -15U인 Track Record에서도 미래에는:
-18U
-22U
또는 그 이상의 하락이 나타날 수 있습니다.
과거 데이터는 위험에 대한 정보를 제공합니다.
하지만 절대적인 한계를 설정하지는 않습니다.
과거 Maximum Drawdown은 미래 Maximum Drawdown이 아니다
이 부분은 매우 중요합니다.
어떤 전략이:
2,000베팅
의 Track Record를 가지고 있고 과거 Maximum Drawdown이:
18U
라고 가정해 보겠습니다.
이때:
18U가 앞으로 발생할 수 있는 최악의 상황
이라고 가정하고 뱅크롤을 설계하는 것은 위험합니다.
베팅 수가 늘어날수록 새로운 결과 조합이 발생할 가능성도 증가합니다.
5,000베팅이나 10,000베팅에서는 이전 기록을 넘어서는 Drawdown이 발생할 수 있습니다.
따라서 안전 마진이 필요합니다.
Track Record가 길어질수록 더 많은 Drawdown이 나타날 수 있다
단지:
100베팅
밖에 없는 전략에서는 Maximum Drawdown이:
5U
일 수 있습니다.
안정적으로 보일 수 있습니다.
하지만 데이터가 매우 적습니다.
이후:
1,000베팅
에서는 Maximum Drawdown이:
12U
가 될 수 있습니다.
그리고:
5,000베팅
에서는:
20U
가 될 수도 있습니다.
이것이 반드시 전략이 악화되었다는 의미는 아닙니다.
Track Record가 길어지면서 불리한 결과 조합이 나타날 기회가 더 많아졌을 뿐일 수 있습니다.
Maximum Drawdown은 항상 Sample Size와 함께 분석해야 한다
Maximum Drawdown은 몇 개의 베팅에서 관찰된 수치인지 모른다면 의미가 제한적입니다.
비교해 보겠습니다.
전략 A
Maximum Drawdown:
8U
Sample Size:
80베팅
전략 B
Maximum Drawdown:
12U
Sample Size:
3,000베팅
전략 A가 반드시 위험이 더 낮다고 결론 내리는 것은 지나치게 단순합니다.
전략 A의 Track Record가 훨씬 짧기 때문입니다.
Drawdown을 정확하게 해석하려면 Sample Size가 필수적입니다.
Drawdown은 오랫동안 지속될 수도 있다
Drawdown의 깊이만 중요한 것은 아닙니다.
또 하나 고려해야 할 요소는:
기간
입니다.
한 전략은:
2주 동안 15U
를 잃은 뒤 빠르게 회복할 수 있습니다.
다른 전략은:
6개월 동안 이전 최고점보다 8U 낮은 수준
에 머물 수 있습니다.
심리적으로는 두 번째 상황이 더 견디기 어려울 수도 있습니다.
따라서 위험에는 최소한 두 가지 차원이 있습니다.
Drawdown의 깊이
그리고:
Drawdown의 지속 기간
입니다.
Time Under Water란 무엇인가?
Time Under Water는 전략이 이전 최고점보다 낮은 상태에 머무르는 기간을 의미합니다.
예를 들어 뱅크롤이:
1월 1일
에 최고점을 기록했다고 가정해 보겠습니다.
이후 하락합니다.
그리고:
4월 15일
이 되어서야 이전 최고점을 다시 넘어섰습니다.
이 전략은 약:
3개월 반
동안 이전 최고점 아래에 머물렀습니다.
이 지표는 Maximum Drawdown을 보완하는 매우 유용한 정보입니다.
Drawdown 자체는 비교적 작더라도 새로운 최고점을 기록하기까지 오랜 시간이 걸리는 전략도 있습니다.
깊은 Drawdown과 긴 Drawdown 중 무엇이 더 어려울까?
사용자에 따라 다릅니다.
예를 들어:
3주 동안 -20U
의 Drawdown은 금전적으로 매우 어려울 수 있습니다.
반면:
8개월 동안 -10U
의 Drawdown은 심리적으로 매우 어려울 수 있습니다.
첫 번째 경우에는 손실의 깊이가 주요 압박 요인입니다.
두 번째 경우에는 장기간 성과가 회복되지 않는 것이 압박 요인입니다.
따라서 완전한 위험 분석에서는 두 요소를 모두 고려해야 합니다.
사용자가 가장 좋지 않은 시점에 포기하는 이유
인간의 행동도 매우 중요합니다.
전략이 좋은 성과를 기록합니다.
새로운 사용자들이 유입됩니다.
그 후 Drawdown이 시작됩니다.
일부 사용자는 전략을 의심하기 시작합니다.
몇 주 동안 손실이 계속되면 전략을 따라가는 것을 중단합니다.
이후 전략이 다시 과거의 장기적인 흐름으로 회복한다면, 해당 사용자는:
좋은 성과 이후에 시작하고
그리고:
나쁜 성과 이후에 중단한
것일 수 있습니다.
즉, 성과 곡선에서 가장 불리한 구간만 경험했을 가능성이 있습니다.
Drawdown을 이해하면 이러한 감정적인 결정을 줄이는 데 도움이 됩니다.
새로운 Maximum Drawdown은 전략이 더 이상 작동하지 않는다는 의미일까?
반드시 그렇지는 않습니다.
새로운 기록적인 Drawdown이 발생했다면 분석이 필요합니다.
하지만 그것만으로 Edge가 사라졌다고 판단할 수는 없습니다.
특히 다음을 확인해야 합니다.
- Sample Size
- 확보한 Odds
- CLV
- 최근 ROI
- Flat Stakes Summary (1U)
- 시장 변화
- Liquidity
- 선택 과정
- 모델의 변화
새로운 Maximum Drawdown은:
극단적이지만 정상적인 Variance의 결과
일 수 있습니다.
반대로:
전략이 실제로 악화되고 있다는 신호
일 수도 있습니다.
두 상황을 구분하려면 추가적인 정보가 필요합니다.
Drawdown 기간 동안 CLV의 역할
CLV는 매우 중요한 추가 정보를 제공할 수 있습니다.
Tipster가:
-18U의 Drawdown
을 겪고 있다고 가정해 보겠습니다.
하지만 동시에 시장의 Closing Odds보다 지속적으로 더 좋은 Odds를 확보하고 있습니다.
이는 최근 결과가 좋지 않더라도 해당 프로세스가 여전히 가치 있는 가격을 찾아내고 있을 가능성을 보여줄 수 있습니다.
반대로 Drawdown과 함께 CLV도 크게 악화되고 있다면 더 깊은 분석이 필요할 수 있습니다.
따라서 금전적인 결과만 단독으로 분석해서는 안 됩니다.
Flat Stakes Summary (1U)는 Drawdown의 원인을 이해하는 데 도움이 된다
Stake가 변동하면 실제 Drawdown이 Stake Sizing 때문에 더 커질 수 있습니다.
예를 들어:
실제 Maximum Drawdown: 25U
하지만:
Flat Stakes Summary (1U)의 Maximum Drawdown: 14U
라고 가정해 보겠습니다.
이는 하락의 상당 부분이 Stake 배분 때문에 발생했을 가능성을 보여줍니다.
반대로:
실제 Maximum Drawdown: 18U
Flat Stakes Summary (1U)의 Maximum Drawdown: 17U
라면 Drawdown의 대부분이 Selections 자체에서 발생했을 가능성이 있습니다.
이 비교를 통해 위험의 원인을 더 정확하게 이해할 수 있습니다.
Drawdown과 ROI는 함께 분석해야 한다
높은 ROI는 매력적으로 보일 수 있습니다.
하지만 그 수익을 얻기 위해 감수해야 했던 위험도 함께 살펴봐야 합니다.
두 개의 가상 전략을 비교해 보겠습니다.

두 전략 모두 동일한 수익률을 기록했습니다.
하지만 그 과정은 매우 달랐습니다.
이 정보만으로 어느 전략이 더 좋은지 결정할 수는 없습니다.
그러나 Drawdown은 각 전략의 위험 프로필을 이해하는 데 중요한 정보를 제공합니다.
Drawdown과 위험 조정 수익률
더 발전된 분석 방법은 얻은 수익과 경험한 Drawdown을 비교하는 것입니다.
예를 들어:
전략 A
수익:
+40U
Maximum Drawdown:
10U
전략 B
수익:
+40U
Maximum Drawdown:
30U
과거 데이터를 기준으로 보면 전략 A는 더 작은 최대 하락으로 동일한 수익을 기록했습니다.
이러한 비교는 자본 효율성을 분석하는 데 도움이 될 수 있습니다.
다만 Sample Size를 반드시 고려해야 하며, 미래의 Maximum Drawdown이 과거 Maximum Drawdown을 초과할 수 있다는 사실도 잊어서는 안 됩니다.
100U의 뱅크롤이 유용한 안전 마진을 제공하는 이유
우리의 기준에서는:
Bankroll = 8,000,000원
1U = 80,000원
이므로:
100U
의 뱅크롤을 보유하게 됩니다.
Drawdown이:
10U
라면:
10%
20U
라면:
20%
30U
라면:
30%
입니다.
이러한 하락도 결코 작지는 않습니다.
하지만 뱅크롤에는 여전히 상당한 자본이 남아 있습니다.
반대로 1U가 뱅크롤의 5%라면 20U의 Drawdown은 이론적으로 초기 자본 전체에 해당합니다.
따라서 Stake의 크기는 Variance를 견딜 수 있는 능력을 직접적으로 결정합니다.
뱅크롤에는 몇 Units가 필요할까?
보편적인 정답은 없습니다.
다음과 같은 요소에 따라 달라집니다.
- Variance 프로필
- 평균 Odds
- 적중률
- 과거 Maximum Drawdown
- Sample Size
- 동시에 진행되는 베팅 수
- 베팅 간의 상관관계
- 허용 가능한 위험 수준
1U = 1%
라면:
100U
의 뱅크롤은 이해하기 쉬운 교육적 기준이 될 수 있습니다.
하지만 일부 전략에서는 더 신중한 설정이 필요할 수 있습니다.
특히 평균 Odds가 높거나 결과의 변동성이 큰 전략에서는 더욱 그렇습니다.
Drawdown 중에 Stake를 줄여야 할까?
최근 결과가 좋지 않다는 이유만으로 Stake를 변경하는 것은 문제가 될 수 있습니다.
이상적으로는 부진한 기간이 시작되기 전에 Stake 규칙을 미리 정해 두어야 합니다.
현재 뱅크롤의 일정 비율을 Stake로 사용하는 경우, 뱅크롤이 감소하면 베팅 금액도 자연스럽게 감소합니다.
예를 들어:
Bankroll:
8,000,000원
1%:
80,000원
뱅크롤이:
6,400,000원
으로 감소하면 1%는:
64,000원
이 됩니다.
이 경우 Stake는 자본과 함께 자동으로 감소합니다.
이는 감정적인 반응이 아닙니다.
미리 정해 놓은 규칙을 적용하는 것입니다.
Drawdown 중에는 고정 Flat Stake와 비례 Stake 중 무엇을 사용할까?
고정 금액 Flat Stake에서는:
1U = 항상 80,000원
입니다.
뱅크롤이 8,000,000원에서 6,400,000원으로 감소하면 80,000원은 남은 자본의:
1.25%
가 됩니다.
반면 1%의 비례 Stake에서는:
Bankroll 8,000,000원:
80,000원
Bankroll 6,400,000원:
64,000원
이 됩니다.
뱅크롤이 감소하면 위험도 자동으로 감소합니다.
두 방법 모두 사용할 수 있지만 Drawdown 기간 동안의 움직임은 서로 다릅니다.
Drawdown이 심리적인 테스트이기도 한 이유
수학적으로는 자신의 뱅크롤에 적합한 전략이라도 심리적으로는 따라가기 너무 어려울 수 있습니다.
예를 들어:
20U
의 Drawdown이 통계적으로 충분히 발생할 수 있다고 가정해 보겠습니다.
1U = 80,000원이라면 일시적으로:
1,600,000원
의 하락을 받아들여야 합니다.
초기 뱅크롤은 8,000,000원입니다.
어떤 사람들은 이를 충분히 감당할 수 있습니다.
반면 다른 사람들은:
-5U
만 되어도 전략을 변경하고 싶어질 수 있습니다.
따라서 적절한 Stake는 단순히 뱅크롤이 금전적으로 감당할 수 있는 수준만을 의미하지 않습니다.
규율을 유지할 수 있는 수준이어야 합니다.
최악의 Drawdown은 아직 경험하지 않은 Drawdown일 수 있다
이 개념은 매우 중요합니다.
과거 Maximum Drawdown은 한계선이 아닙니다.
그것은 단순히:
지금까지 관찰된 가장 큰 Drawdown
입니다.
Track Record가 길어질수록 새로운 기록이 나타날 수 있습니다.
따라서 신중한 Bankroll Management에서는 과거 데이터 이상의 안전 마진을 확보해야 합니다.
과거에 관찰된 최악의 상황에 정확히 맞춰 뱅크롤을 설계하는 것은:
미래에는 과거보다 더 나쁜 상황이 발생하지 않을 것
이라고 가정하는 것과 같습니다.
이는 위험한 가정입니다.
Drawdown을 올바르게 분석하는 방법
전략이 Drawdown에 진입하면 다음 질문들을 확인해야 합니다.
- Drawdown은 몇 Units인가?
- 뱅크롤의 몇 %에 해당하는가?
- 해당 Drawdown은 몇 개의 베팅에서 발생했는가?
- 전략이 최고점 아래에 머문 기간은 얼마나 되는가?
- 과거 Maximum Drawdown은 얼마였는가?
- 전체 Sample Size는 얼마인가?
- 평균 Odds가 변했는가?
- CLV는 여전히 플러스인가?
- Flat Stakes Summary (1U)에서도 비슷한 하락이 나타나는가?
- Liquidity 또는 시장 환경이 변했는가?
이러한 접근법을 사용하면 단순한 금전적 결과만을 보고 결론을 내리는 것을 피할 수 있습니다.
Drawdown만으로 알 수 없는 것
Drawdown은 매우 유용한 지표입니다.
하지만 그것만으로 전략이 좋은지 나쁜지를 판단할 수는 없습니다.
Drawdown만으로는 다음을 직접 알 수 없습니다.
- Edge가 실제로 존재하는가
- ROI가 지속 가능한가
- 확보한 Odds가 좋은가
- CLV가 플러스인가
- Sample Size가 충분한가
- 시장 환경이 변했는가
따라서 Drawdown은 더 넓은 분석의 일부로 활용해야 합니다.
Drawdown과 함께 분석해야 하는 지표
전략을 제대로 평가하려면 다음 지표들을 함께 분석하는 것이 좋습니다.
ROI
Units 기준 수익
Maximum Drawdown
Sample Size
CLV
평균 Odds
적중률
Liquidity
Flat Stakes Summary (1U)
Track Record 기간
이러한 지표들을 함께 사용하면 수익과 위험을 훨씬 더 종합적으로 이해할 수 있습니다.
결론
Drawdown은 스포츠 베팅 전략의 실제 위험을 이해하는 데 가장 중요한 지표 중 하나입니다.
Drawdown은:
최고점
에서:
이후의 최저점
까지의 하락을 측정합니다.
장기적으로 수익성이 있는 전략이라도 상당한 Drawdown을 경험할 수 있습니다.
이는 정상적인 현상입니다.
진짜 문제는 Stake가 너무 커서 뱅크롤이 이러한 부진 기간을 견딜 수 없을 때 발생합니다.
이번 예시에서는:
초기 Bankroll: 8,000,000원
1U = 80,000원
1U = 1%
이므로:
10U = 800,000원 = 초기 뱅크롤의 10%
20U = 1,600,000원 = 20%
30U = 2,400,000원 = 30%
입니다.
이 수치들을 보면 Stake Sizing과 Drawdown이 직접적으로 연결되어 있다는 사실을 이해할 수 있습니다.
하지만 또 하나의 중요한 원칙을 기억해야 합니다.
과거의 Maximum Drawdown은 미래를 보장하지 않습니다.
과거 최악의 Drawdown이 15U였던 전략도 언젠가는 20U 이상의 Drawdown을 경험할 수 있습니다.
따라서 뱅크롤에는 항상 안전 마진이 필요합니다.
마지막으로 Drawdown은 절대로 단독으로 분석해서는 안 됩니다.
다음과 함께 분석해야 합니다.
Sample Size
ROI
CLV
Odds
Liquidity
Flat Stakes Summary (1U)
그리고:
Track Record 기간
입니다.
따라서 올바른 질문은 단순히:
“내 뱅크롤이 얼마나 줄었는가?”
가 아닙니다.
진짜 중요한 질문은:
“이 하락은 내 전략의 정상적인 위험 프로필과 일치하는가? 그리고 내 뱅크롤은 이 하락을 견딜 수 있도록 충분히 설계되어 있는가?”
입니다.
이 차이를 이해하면 단순히 수익만 관찰하는 단계에서 벗어나 진정한 위험 관리로 나아갈 수 있습니다.
FAQ: 스포츠 베팅의 Drawdown과 뱅크롤
스포츠 베팅에서 Drawdown이란 무엇인가?
Drawdown은 뱅크롤의 최고점에서 이후 기록한 최저점까지의 하락폭을 측정합니다. 예를 들어 8,800,000원에서 7,920,000원으로 하락했다면 Drawdown은 880,000원, 즉 10%입니다.
Maximum Drawdown이란 무엇인가?
Maximum Drawdown은 전략의 전체 Track Record에서 관찰된 최고점과 이후 최저점 사이의 가장 큰 하락폭입니다.
Drawdown이 발생하면 전략이 더 이상 수익성이 없다는 의미인가?
아닙니다. 수익성 있는 전략도 여러 번의 Drawdown을 경험할 수 있습니다. 하락폭은 Sample Size, ROI, CLV 및 다른 지표와 함께 분석해야 합니다.
어느 정도의 Drawdown이 허용 가능한가?
보편적인 기준은 없습니다. 전략, Odds, 적중률, Variance, Stake Sizing 그리고 사용자가 허용할 수 있는 위험 수준에 따라 달라집니다.
미래의 Maximum Drawdown이 과거 Maximum Drawdown보다 커질 수 있는가?
그렇습니다. 과거 Maximum Drawdown은 지금까지 관찰된 가장 큰 하락을 보여줄 뿐입니다. 미래 Drawdown의 상한선을 의미하지 않습니다.
1U = 1%가 Drawdown 관리에 도움이 되는 이유는 무엇인가?
1U = 1%라면 뱅크롤은 이론적으로 100U로 구성됩니다. 20U의 Drawdown은 초기 뱅크롤의 20%에 해당합니다. 반면 1U = 5%라면 동일한 20U Drawdown은 이론적으로 초기 자본의 100%에 해당합니다.
Drawdown과 Losing Streak의 차이는 무엇인가?
Losing Streak은 여러 번의 연속된 손실 베팅을 의미합니다. Drawdown은 최고점 이후 누적된 하락을 측정합니다. 따라서 긴 연패가 없어도 Drawdown은 발생할 수 있습니다.
Time Under Water란 무엇인가?
Time Under Water는 전략이 이전 최고점 아래에 머문 시점부터 새로운 최고점을 기록할 때까지의 기간을 의미합니다.
새로운 Maximum Drawdown이 발생하면 전략을 중단해야 하는가?
반드시 그렇지는 않습니다. 새로운 Maximum Drawdown이 발생했다면 ROI, CLV, Sample Size, Odds, Flat Stakes Summary (1U), 시장 변화 등을 보다 자세히 분석해야 합니다.
Drawdown과 함께 어떤 지표를 분석해야 하는가?
ROI, Units 기준 수익, Sample Size, CLV, 평균 Odds, 적중률, Liquidity, Track Record 기간, Flat Stakes Summary (1U) 등을 함께 분석하는 것이 좋습니다.
2026년 9월 16일 수요일
같은 카테고리에서
Education
스포츠 베팅에 적용하는 켈리 기준(Kelly Criterion)
2026년 9월 21일 월요일
특히 매력적으로 보이는 베팅 기회를 발견했을 때 얼마를 베팅해야 할까요?항상 뱅크롤의 1%일까요?2%일까요?Edge가 크다면 더 많이 베팅해야 할까요?이 질문의 중심에 있는 것이 바로 **켈리 기준(Kelly Criterion)**입니다. 켈리 기준은 최적의 Stake 규모를 결정하기 위해 가장 널리 알려진 수학적 방법 중 하나입니다.모든 베팅에 동일한 Unit을 사용하는 Flat Betting과 달리, 켈리 기준은 주로 두 가지 요소에 따라 Stake...
기사 보기Education
파산 위험: 정말 뱅크롤 전체를 잃을 수 있을까?
2026년 9월 19일 토요일
8,000,000원의 뱅크롤을 가지고 있다고 가정해 보겠습니다.한 베팅당 80,000원, 즉 초기 자본의 1%를 베팅합니다.당신의 전략은 장기적으로 수익성이 있어 보입니다.그럼에도 불구하고 뱅크롤 전체를 잃을 수 있을까요?이 질문은 스포츠 베팅의 리스크 관리에서 가장 중요한 개념 중 하나로 이어집니다.Risk of Ruin, 즉 파산 위험입니다.Risk of Ruin은 불리한 결과가 이어지면서 뱅크롤이 정상적으로 전략을 계속 실행할 수 없는 수준까지 감...
기사 보기Education
뱅크롤과 분산: 좋은 베터도 왜 몇 주 동안 연속으로 손실을 볼 수 있을까?
2026년 9월 14일 월요일
스포츠 베팅에서 가장 흔한 오해 중 하나는 좋은 베터라면 항상 꾸준히 수익을 내야 한다고 생각하는 것입니다.며칠 동안 손실이 이어지면 불안해질 수 있습니다.2주 연속 마이너스가 나오면 전략 자체를 의심하게 될 수 있습니다.한 달 동안 결과가 좋지 않으면 Edge가 완전히 사라졌다고 느낄 수도 있습니다.하지만 이런 결론은 완전히 잘못된 것일 수 있습니다.실제 수학적 우위를 가진 베터도 며칠, 몇 주, 또는 수십에서 수백 개의 베팅에 걸쳐 손실을 볼 수 있...
기사 보기Bet2Invest는 북메이커가 아니며 스포츠 베팅 서비스를 제공하지 않습니다. 다만, 콘텐츠는 스포츠 베팅 활동과 관련되어 있습니다.
미성년자의 도박은 엄격히 금지됩니다. 책임감 있게 플레이하세요 — 과도한 도박은 금전적 손실, 부채 또는 중독으로 이어질 수 있습니다.