Disponi di un Bankroll di 5.000 €.
La tua regola abituale è semplice:
1U = 50 €, ovvero l'1% del tuo Bankroll.
Si presentano due opportunità di scommesse sportive.
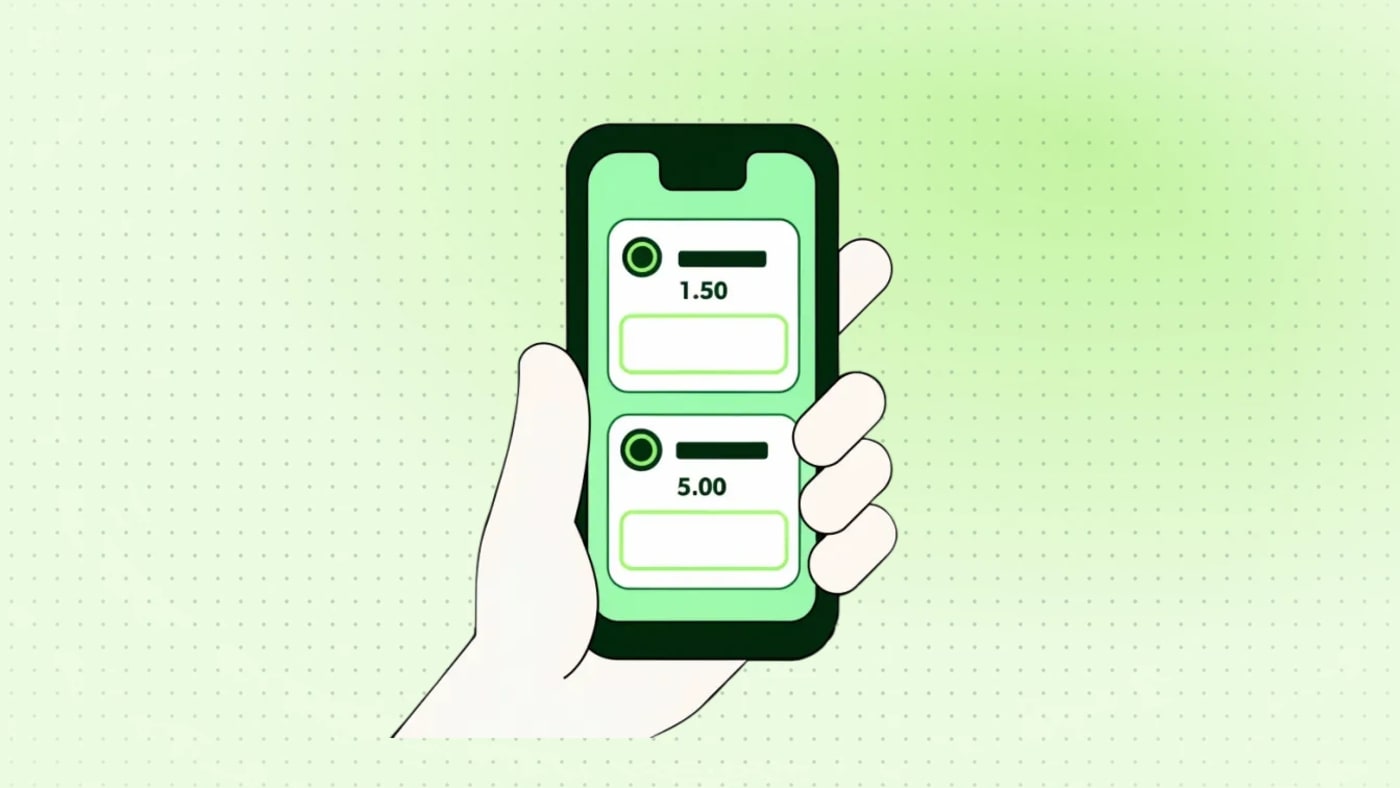
La prima offre una quota di:
1.50
La seconda offre una quota di:
5.00
Dovresti puntare 50 € su ciascuna selezione?
Oppure dovresti puntare di più sulla quota 1.50, perché considerata più probabile, e meno sulla quota 5.00, perché ritenuta più rischiosa?
La risposta è meno ovvia di quanto possa sembrare.
Una quota bassa non significa necessariamente che una scommessa abbia valore.
Una quota alta non significa necessariamente che una scommessa sia una cattiva opportunità.
E soprattutto:
La quota, da sola, non permette di determinare lo Stake ottimale.
Per capire perché, dobbiamo distinguere tre concetti fondamentali:
- La probabilità di vincita.
- Il valore atteso della scommessa, o Expected Value.
- Il rischio finanziario associato allo Stake.
1. Che cosa rappresenta realmente una quota?
Una quota decimale indica l'importo totale che ricevi quando una scommessa è vincente, inclusa la puntata iniziale.
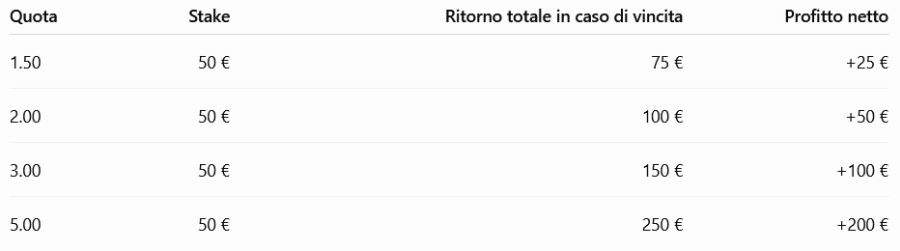
Per esempio, con uno Stake di 50 €:
Alla quota 1.50, il ritorno totale è di 75 €, con un profitto netto di 25 €.
Alla quota 5.00, il ritorno totale è di 250 €, con un profitto netto di 200 €.
Ma attenzione.
Il profitto potenziale rappresenta soltanto una parte dell'equazione.
Bisogna considerare anche la probabilità di vincere.
2. La probabilità implicita di una quota
Ogni quota decimale corrisponde a una probabilità implicita.
La formula è:
Probabilità implicita = 1 / Quota × 100
Ecco alcuni esempi.
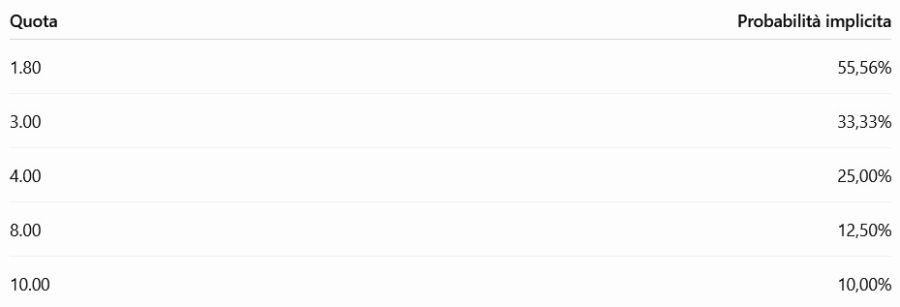
Queste probabilità rappresentano le soglie di pareggio corrispondenti alle quote offerte.
Non rappresentano necessariamente le probabilità reali degli eventi.
In particolare, le quote dei bookmaker incorporano generalmente un margine.
Per individuare un'opportunità interessante, bisogna confrontare la probabilità implicita con la propria stima della probabilità reale.
3. Una scommessa a 1.50 è necessariamente meno rischiosa di una a 5.00?
In termini di frequenza delle vincite, una selezione quotata a 1.50 dovrebbe generalmente vincere più spesso rispetto a una selezione quotata a 5.00.
Tuttavia, questo non significa automaticamente che sia più redditizia.
Immaginiamo due scommesse.
Scommessa A: quota 1.50
Probabilità reale stimata:
70%
Probabilità implicita:
66,67%
La probabilità stimata è superiore alla soglia di pareggio.
Questa scommessa presenta quindi un Edge positivo, a condizione che la nostra stima sia corretta.
Scommessa B: quota 5.00
Probabilità reale stimata:
25%
Probabilità implicita:
20%
Anche in questo caso, la probabilità stimata supera la soglia di pareggio.
Anche questa seconda scommessa presenta un Edge positivo.
Ma le due scommesse hanno profili di rischio molto diversi.
4. L'Expected Value permette di confrontare le due scommesse
L'Expected Value, o EV, misura il profitto o la perdita media teorica di una scommessa su un numero molto elevato di ripetizioni.
Per una quota decimale, la formula del ROI atteso è:
EV (%) = (Probabilità reale × Quota - 1) × 100
Scommessa A: quota 1.50
Probabilità stimata:
70%
Calcolo:
(0,70 × 1,50 - 1) × 100 = +5%
EV:
+5%
Scommessa B: quota 5.00
Probabilità stimata:
25%
Calcolo:
(0,25 × 5,00 - 1) × 100 = +25%
EV:
+25%
La scommessa a 5.00 presenta in questo esempio un Expected Value nettamente superiore.
Tuttavia, questo non significa che si debba automaticamente puntare di più.
Perché?
Perché i suoi risultati sono molto più volatili.
5. Le quote elevate comportano generalmente una maggiore Variance
Alla quota 1.50, una selezione può vincere con una frequenza relativamente elevata.
Alla quota 5.00, anche un'ottima selezione può perdere tre volte su quattro.
Questo significa che le serie di sconfitte possono essere molto più lunghe.
Riprendiamo le nostre due scommesse.

Con uno Stake identico, la perdita massima di ogni singola scommessa rimane di 50 €.
Tuttavia, la frequenza e la distribuzione delle vincite sono molto diverse.
6. Serie di sconfitte: la differenza tra 1.50 e 5.00
Supponiamo che le probabilità reali stimate siano corrette e che gli eventi siano indipendenti.
Per la scommessa a 1.50, la probabilità di perdere è del 30%.
Per la scommessa a 5.00, è del 75%.
Calcoliamo la probabilità di perdere diverse scommesse consecutive.
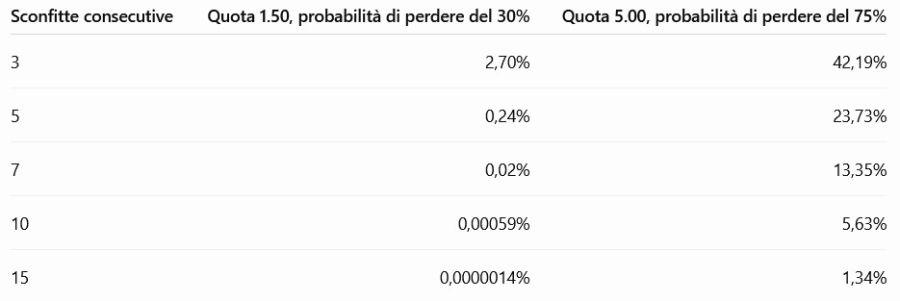
Queste percentuali si riferiscono a una specifica sequenza di scommesse indipendenti, non alla probabilità di osservare almeno una serie simile durante un'intera stagione.
La conclusione rimane particolarmente importante:
Una strategia basata su quote elevate può attraversare lunghi periodi senza vincite e mantenere comunque un Expected Value positivo.
Per questo motivo, la gestione del Bankroll non può basarsi esclusivamente sul ROI.
7. Una strategia redditizia a 5.00 può essere psicologicamente difficile da seguire
Immaginiamo una Strategy con le seguenti caratteristiche:
Quota media:
5.00
Percentuale reale di successo:
25%
EV teorico:
+25%
Su 100 scommesse, il numero teorico atteso di vincite è 25.
Ma questo non significa che vincerai esattamente una scommessa ogni quattro.
Potresti attraversare:
- Diverse vincite ravvicinate.
- Dieci scommesse senza una sola vincita.
- Un lungo periodo negativo.
- Alcune vincite successive che compensano le perdite precedenti.
Il ROI a lungo termine può essere interessante.
Ma la Variance può essere considerevole.
Una strategia di questo tipo richiede quindi un Bankroll adeguato e una notevole disciplina.
8. Flat Betting: bisogna utilizzare 1U indipendentemente dalla quota?
Il Flat Betting consiste nel puntare sempre la stessa Unit su ogni selezione.
Nel nostro esempio:
Bankroll = 5.000 €
1U = 50 €
Punti:
50 € a 1.50
e:
50 € a 5.00
Questo approccio presenta diversi vantaggi.
Permette di:
- Limitare la perdita massima di ogni scommessa a una Unit.
- Evitare decisioni emotive.
- Confrontare le prestazioni delle strategie su una base omogenea.
- Monitorare facilmente i risultati in Units.
- Ridurre gli errori nello Stake Sizing.
Tuttavia, il Flat Betting non significa che tutte le strategie presentino lo stesso livello di rischio.
Una Strategy composta principalmente da scommesse a 5.00 può registrare Drawdown maggiori rispetto a una Strategy composta soprattutto da quote a 1.50, anche se entrambe utilizzano 1U per scommessa.
9. Il Flat Betting è una regola di gestione, non un metodo di ottimizzazione
Bisogna distinguere due obiettivi.
Obiettivo 1: controllare il rischio in modo semplice
Il Flat Betting è particolarmente adatto.
Decidi che una Unit rappresenta l'1% del tuo Bankroll.
Ogni scommessa presenta quindi un'esposizione finanziaria chiaramente definita.
Obiettivo 2: ottimizzare la crescita teorica del capitale
Può essere opportuno adattare gli Stakes in funzione dell'Edge e del rischio di ogni opportunità.
Questo è uno degli obiettivi del criterio di Kelly.
Tuttavia, questa ottimizzazione richiede stime affidabili delle probabilità reali.
Ed è proprio questa la principale difficoltà.
10. Perché puntare di più a 1.50 non è automaticamente una buona idea
Un errore frequente consiste nel pensare:
"La quota 1.50 è più sicura, quindi posso puntare il doppio."
Supponiamo che tu punti:
100 € a 1.50
e:
50 € a 5.00
Se le scommesse perdono:
La scommessa a 1.50 ti costa 100 €.
La scommessa a 5.00 ti costa 50 €.
Hai quindi raddoppiato il rischio finanziario sulla selezione considerata più probabile.
Tuttavia, una probabilità di vittoria più elevata non garantisce un Expected Value migliore.
Consideriamo questo esempio.
Una quota di 1.50 con una probabilità reale del 65% presenta un EV di:
(0,65 × 1,50 - 1) × 100 = -2,5%
Questa scommessa ha un Expected Value negativo.
Aumentare lo Stake significa soltanto aumentare la perdita monetaria attesa.
Una quota bassa non giustifica mai, da sola, uno Stake maggiore.
11. Perché puntare meno a 5.00 non è sempre ottimale
Al contrario, alcuni scommettitori riducono sistematicamente gli Stakes quando le quote aumentano.
Per esempio:
1U a 1.50.
0,75U a 2.50.
0,50U a 5.00.
0,25U a 10.00.
Questo metodo può ridurre la volatilità finanziaria.
Ma può anche diminuire l'esposizione ad alcune delle migliori opportunità con Edge positivo.
Supponiamo che una selezione a 5.00 presenti realmente un EV del +25%.
Ridurre automaticamente lo Stake senza esaminare l'affidabilità di questa stima può essere subottimale.
La vera domanda quindi non è:
"La quota è alta?"
Ma:
"Qual è l'Edge reale e quale percentuale del mio Bankroll posso ragionevolmente rischiare sulla base di questa stima?"
12. Il criterio di Kelly: integrare Edge e quota nel calcolo dello Stake
Il criterio di Kelly cerca di determinare la frazione teorica del Bankroll da puntare per massimizzare la crescita logaritmica attesa del capitale.
Con quote decimali:
Kelly = (p × Quota - 1) / (Quota - 1)
Dove:
- p = probabilità reale stimata di vincita.
- Quota = quota decimale proposta.
- Kelly = frazione teorica del Bankroll da puntare.
Questo calcolo presuppone, tra le altre cose, che la probabilità stimata sia corretta.
Non costituisce quindi una garanzia di risultato positivo.
13. Esempio di Kelly alla quota 1.50
Riprendiamo la scommessa A.
Quota:
1.50
Probabilità reale stimata:
70%
Calcolo:
Kelly = (0,70 × 1,50 - 1) / (1,50 - 1)
Quindi:
Kelly = 0,05 / 0,50
Risultato:
10% del Bankroll
Su 5.000 €:
500 €
Questo è lo Stake teorico del Full Kelly.
Tuttavia, puntare il 10% del proprio Bankroll su una sola selezione rappresenta un rischio considerevole se la stima della probabilità è imprecisa.
Per questo motivo, molti approcci alla gestione del rischio preferiscono utilizzare frazioni di Kelly.
14. Esempio di Kelly alla quota 5.00
Riprendiamo la scommessa B.
Quota:
5.00
Probabilità reale stimata:
25%
Calcolo:
Kelly = (0,25 × 5,00 - 1) / (5,00 - 1)
Quindi:
Kelly = 0,25 / 4
Risultato:
6,25% del Bankroll
Su 5.000 €:
312,50 €
Il risultato è interessante.
Nonostante un EV teorico superiore rispetto alla scommessa a 1.50, il criterio di Kelly raccomanda una frazione minore del Bankroll.
Perché?
Perché considera anche la struttura del rendimento e la probabilità di perdere.
15. Confronto degli Stakes secondo Kelly

Gli importi sono arrotondati al centesimo.
Questa tabella illustra un principio fondamentale:
Edge e quota devono essere analizzati insieme.
Lo Stake teorico ottimale non dipende soltanto dalla probabilità di vincere o dal ROI atteso.
16. Perché il Full Kelly può essere troppo aggressivo
Negli esempi precedenti, le frazioni teoriche possono sembrare elevate.
Ma si basano su un'ipotesi fondamentale:
Conosci correttamente la probabilità reale di ogni evento.
Nelle scommesse sportive, la probabilità reale generalmente non è osservabile direttamente.
Deve essere stimata.
E un errore di pochi punti percentuali può modificare notevolmente il risultato del calcolo.
Per questo motivo, applicare il Full Kelly senza considerare l'incertezza del modello può provocare Drawdown importanti.
Il Kelly frazionato riduce questa esposizione.
Tuttavia, non elimina la Variance né il rischio di errori di stima.
17. L'importanza della precisione delle probabilità stimate
Riprendiamo una selezione alla quota:
5.00
Stimi che la sua probabilità di vincita sia:
25%
EV teorico:
+25%
Ma immaginiamo che la probabilità reale sia invece:
19%
L'EV diventa:
(0,19 × 5,00 - 1) × 100 = -5%
Una differenza di sei punti percentuali nella stima della probabilità ha trasformato una scommessa apparentemente molto interessante in una scommessa sfavorevole.
Per questo motivo, non basta individuare un Edge elevato.
Bisogna anche valutare l'affidabilità della propria stima.
18. Un errore di stima può essere particolarmente costoso
Con quote elevate, pochi punti percentuali di probabilità possono rappresentare una differenza considerevole nell'EV.
Consideriamo la quota 5.00.

Una strategia che sembra estremamente redditizia può quindi diventare perdente se le probabilità vengono stimate in modo errato.
Questo problema non riguarda soltanto le quote elevate, ma il suo impatto può essere particolarmente evidente in questi mercati.
19. Il ruolo del CLV nella valutazione di una strategia
Su Bet2invest, il Closing Line Value (CLV) rappresenta un indicatore particolarmente interessante.
Permette di confrontare la quota ottenuta al momento della selezione con quella disponibile alla chiusura del mercato.
Facciamo un esempio.
Ottieni una quota Pinnacle di:
5.00
Alla chiusura, la quota è scesa a:
4.50
Hai ottenuto una quota superiore a quella di chiusura.
Questo rappresenta un CLV positivo nel confronto diretto delle quote.
Ma attenzione:
Un CLV positivo non garantisce la vincita della scommessa e non dimostra in modo definitivo la redditività futura.
Può comunque contribuire a valutare la qualità dell'esecuzione e il valore delle quote ottenute, soprattutto su un Sample Size elevato.
20. Una quota 5.00 con CLV positivo può essere più interessante di una quota 1.50
Immaginiamo due selezioni.
Selezione A
Quota ottenuta:
1.50
Quota di chiusura:
1.55
Hai ottenuto una quota inferiore a quella di chiusura.
Il CLV grezzo è negativo.
Selezione B
Quota ottenuta:
5.00
Quota di chiusura:
4.50
Hai ottenuto una quota superiore a quella di chiusura.
Il CLV grezzo è positivo.
Anche se la selezione B presenta una probabilità di vincita inferiore, il suo prezzo può essere più interessante rispetto al mercato.
Questa è una distinzione fondamentale:
Una buona quota non è necessariamente una quota bassa.
Una buona quota è soprattutto una quota superiore al valore equo che stimi per un evento.
21. Le quote elevate richiedono maggiore pazienza
Con una strategia la cui quota media è 5.00, le vincite possono essere relativamente distanziate.
Anche se il modello presenta un Edge positivo, lo scommettitore deve accettare lunghi periodi senza profitti.
Questo richiede:
- Un Bankroll sufficientemente solido.
- Una Unit adeguata.
- Disciplina costante.
- Una buona comprensione della Variance.
- Un Sample Size importante per analizzare i risultati.
Il pericolo principale sarebbe modificare gli Stakes in modo emotivo dopo diverse sconfitte.
22. Non confondere mai la frequenza delle vincite con la redditività
Una strategia può presentare:
Il 70% di vincite
ed essere perdente.
Un'altra può presentare:
Il 25% di vincite
ed essere redditizia.
Tutto dipende dalle quote ottenute.
Esempio A
Quota media:
1.40
Percentuale di successo:
70%
ROI teorico:
(0,70 × 1,40 - 1) × 100 = -2%
Esempio B
Quota media:
5.00
Percentuale di successo:
25%
ROI teorico:
+25%
La percentuale di successo, da sola, non è quindi mai sufficiente per determinare la qualità di una strategia.
23. Il ROI deve sempre essere interpretato insieme al Sample Size
Supponiamo che un Tipster presenti:
ROI = +20%
su 50 scommesse.
Questo risultato può essere interessante.
Ma non ha lo stesso peso statistico di un ROI pari a:
+8%
su 5.000 scommesse.
Il Sample Size è indispensabile per valutare l'affidabilità delle prestazioni.
Questo è particolarmente importante per le strategie a quote elevate, i cui risultati presentano generalmente una maggiore dispersione.
Poche vincite possono modificare notevolmente il ROI osservato.
24. Perché le strategie a quote elevate possono registrare Drawdown importanti
Consideriamo una strategia che utilizza:
1U = 50 €
Se subisce:
15 sconfitte consecutive
il Drawdown associato a questa serie è:
-15U = -750 €
Su un Bankroll di 5.000 €, rappresenta:
-15%
Una serie del genere può essere compatibile con una strategia a quote elevate, anche se redditizia nel lungo periodo.
Questo dimostra che la dimensione della Unit deve tenere conto anche del profilo di Variance della strategia.
25. Bisogna utilizzare una Unit più piccola per le strategie a quote elevate?
In alcuni casi, sì.
Se una strategia presenta:
- Una bassa frequenza di vincite.
- Una Variance elevata.
- Uno storico di Drawdown importanti.
- Stime dell'Edge incerte.
Può essere opportuno ridurre la frazione di Bankroll puntata su ogni scommessa.
Per esempio:
0,50U invece di 1U
Ma questa decisione deve derivare da un'analisi del rischio.
Non deve essere il risultato di una regola automatica secondo cui tutte le quote elevate sarebbero cattive opportunità.
26. Esempio con un Bankroll di 5.000 €
Confrontiamo diversi livelli di Stake.

La quota non modifica l'importo perso quando una scommessa non va a buon fine.
È lo Stake a determinare quella perdita.
Al contrario, la probabilità di perdere diverse scommesse consecutive dipende dal profilo delle selezioni.
27. La stessa Unit può rappresentare rischi diversi a seconda della strategia
Immaginiamo due strategie.
Strategy A
Quota media:
1.50
Probabilità reale di vincita:
70%
Strategy B
Quota media:
5.00
Probabilità reale di vincita:
25%
Entrambe utilizzano:
1U = 50 €
La perdita massima per scommessa è identica.
Ma le distribuzioni dei risultati sono diverse.
La Strategy B registrerà in media più sconfitte individuali, compensate da profitti maggiori quando vince.
Di conseguenza, il suo profilo di Drawdown può essere molto più pronunciato.
28. Il Risk of Ruin dipende da diverse variabili
Il Risk of Ruin non dipende soltanto dalla dimensione degli Stakes.
Dipende in particolare da:
Dimensione del Bankroll
Dimensione degli Stakes
Probabilità di vincita
Quote
Edge reale
Variance
Correlazioni tra le scommesse
e:
Orizzonte temporale considerato.
Due strategie che utilizzano esattamente la stessa Unit possono quindi presentare rischi di rovina differenti.
29. Attenzione alle scommesse correlate
Finora i nostri esempi hanno ipotizzato scommesse indipendenti.
Ma nella realtà, diverse selezioni possono essere collegate.
Per esempio:
- Più scommesse sulla stessa partita.
- Mercati differenti che dipendono dallo stesso scenario.
- Diversi Tipsters che utilizzano modelli simili.
- Più selezioni esposte allo stesso evento.
Se diverse scommesse sono fortemente correlate, puntare 1U su ciascuna non significa necessariamente che il rischio sia ben diversificato.
Lo Stake Sizing deve considerare anche l'esposizione complessiva del Bankroll.
30. La liquidità del mercato può influenzare lo Stake
In alcuni mercati è possibile puntare importi elevati senza modificare sensibilmente la quota ottenuta.
In altri, la Liquidity è inferiore.
Questo accade soprattutto in determinati:
Sport di nicchia
Campionati delle categorie inferiori
Mercati di scommesse specializzati
Una strategia può presentare un Edge teorico interessante, ma non consentire l'esecuzione di uno Stake elevato alla quota desiderata.
Per questo motivo, la qualità di una strategia deve essere valutata anche considerando le condizioni reali del mercato.
31. Bisogna stabilire gli Stakes in base a fasce di quote?
Alcuni scommettitori utilizzano una tabella come questa:

Questa tabella può sembrare prudente.
Ma presenta un difetto importante:
Non tiene conto dell'Edge.
Due scommesse alla stessa quota possono avere Expected Value completamente diversi.
Allo stesso modo, una scommessa a 5.00 può presentare un Edge superiore rispetto a una scommessa a 1.50.
Pertanto, una tabella basata esclusivamente sulle quote non costituisce un metodo matematicamente ottimale di Stake Sizing.
Può essere utilizzata come regola semplificata per limitare il rischio, ma non come prova dell'ottimizzazione degli Stakes.
32. Il pericolo di puntare di più sui favoriti
Molti scommettitori tendono a puntare importi maggiori sui favoriti.
Considerano rassicuranti le quote basse.
Ma anche i favoriti perdono.
E quando gli Stakes sono elevati, una sola sconfitta può cancellare diversi profitti precedenti.
Consideriamo un esempio alla quota 1.50.
Con uno Stake di:
100 €
Ogni vincita produce:
+50 €
Ma ogni sconfitta costa:
-100 €
Servono quindi due vincite per compensare una sconfitta, senza considerare altri fattori.
Una quota bassa non protegge da una cattiva gestione delle puntate.
33. Il pericolo opposto: puntare troppo sugli outsider
Al contrario, alcuni scommettitori sono attratti dai profitti potenziali delle quote elevate.
Una quota di 5.00 sembra promettere una vincita importante.
Ma puntare una percentuale eccessiva del proprio Bankroll su eventi poco probabili può generare Drawdown considerevoli.
Anche una quota elevata non giustifica l'aumento dello Stake.
L'elemento fondamentale rimane:
La qualità del prezzo ottenuto rispetto alla probabilità reale stimata.
34. L'importanza della disciplina nel lungo periodo
Una buona gestione del Bankroll deve poter essere applicata per:
100 scommesse
500 scommesse
1.000 scommesse
o più.
Non deve dipendere dalle emozioni provocate dall'ultimo risultato.
Deve essere sufficientemente solida da sopportare:
- Losing Streaks.
- Drawdown.
- Periodi con una bassa frequenza di vincite.
- Errori di stima.
- Cambiamenti nelle condizioni di mercato.
L'obiettivo non è ottimizzare ogni singola scommessa a costo di assumere rischi eccessivi.
È preservare la capacità di sfruttare un Edge nel tempo.
35. Le strategie a quote elevate richiedono talvolta un Bankroll più grande
Supponiamo che tu voglia limitare i Drawdown a un livello compatibile con la tua tolleranza al rischio.
Se la tua strategia registra frequentemente lunghe Losing Streaks, puoi:
Aumentare il Bankroll
oppure:
Ridurre la dimensione della Unit.
Entrambe le soluzioni riducono l'impatto relativo delle perdite sul capitale.
Ma non modificano la qualità intrinseca delle selezioni.
Una migliore gestione del Bankroll non crea un Edge.
Permette semplicemente di sopportare meglio i rischi associati a un Edge ipotizzato o dimostrato.
36. Come valutare un Tipster in base alle sue quote medie?
Quando si analizzano le prestazioni di un Tipster, è utile esaminare:
ROI
CLV
Sample Size
Quota media
Percentuale di successo
Maximum Drawdown
Flat Stakes Summary (1U)
Liquidità dei mercati
Questi indicatori devono essere interpretati insieme.
Un Tipster con una quota media di 1.50 non dovrebbe essere valutato esattamente allo stesso modo di un Tipster con una quota media di 5.00.
I loro profili di Variance sono differenti.
Le loro frequenze di vincita sono differenti.
Le loro distribuzioni di profitti e perdite sono differenti.
37. Perché il Flat Stakes Summary (1U) rimane un riferimento importante
Il Flat Stakes Summary (1U) permette di confrontare i risultati di strategie differenti utilizzando Stakes standardizzati.
Ogni scommessa rappresenta una Unit.
Questo permette di misurare:
Profitti in Units
ROI
Drawdown
e:
Regolarità delle prestazioni
senza mescolare questi risultati con le decisioni personali di Stake Sizing.
È particolarmente utile quando si confrontano Tipsters con quote medie differenti.
Tuttavia, un confronto completo deve sempre considerare la Variance e il Sample Size.
38. Quale metodo dovrebbe preferire uno scommettitore esperto?
Esistono diversi approcci ragionevoli.
Flat Betting
Offre semplicità, disciplina e trasparenza.
Con:
1U = 1% del Bankroll
controlli chiaramente la perdita massima di ogni scommessa.
Flat Betting adattato al rischio
Puoi utilizzare una Unit più piccola per determinate strategie caratterizzate da una Variance particolarmente elevata.
Per esempio:
0,50U
invece di:
1U
Questo adattamento dovrebbe basarsi su criteri oggettivi.
Kelly frazionato
Se disponi di stime di probabilità sufficientemente affidabili, il Kelly frazionato può fornire un quadro per adattare gli Stakes in base all'Edge e alla quota.
Ma è fondamentale prestare attenzione agli errori di stima.
Nessuno di questi approcci garantisce la redditività.
39. Il nostro esempio: bisogna puntare 50 € a 1.50 e 50 € a 5.00?
Torniamo alla domanda iniziale.
Bankroll:
5.000 €
Unit:
50 €
Due scommesse:
1.50
e:
5.00
Se utilizzi un Flat Betting rigoroso, la risposta è semplice:
50 € su ogni scommessa.
Ma se il tuo obiettivo è adattare gli Stakes in funzione del rischio e dell'Edge, devi esaminare:
- La probabilità reale stimata di ogni selezione.
- L'Expected Value.
- L'affidabilità di queste stime.
- La Variance attesa.
- Il Drawdown potenziale.
- Le correlazioni con le altre scommesse.
- La tua tolleranza personale al rischio.
La quota, da sola, non permette di prendere una decisione.
40. I 12 errori da evitare
- Credere che una quota bassa rappresenti automaticamente una buona opportunità.
- Puntare di più su un favorito soltanto perché vince più frequentemente.
- Ridurre sistematicamente gli Stakes sulle quote elevate senza analizzare l'Edge.
- Aumentare gli Stakes sugli outsider soltanto per il profitto potenziale.
- Confondere la percentuale di successo con la redditività.
- Ignorare l'Expected Value.
- Sottovalutare la Variance delle strategie a quote elevate.
- Valutare il ROI senza considerare il Sample Size.
- Applicare il Full Kelly con stime di probabilità insufficientemente affidabili.
- Ignorare le correlazioni tra le scommesse.
- Modificare gli Stakes dopo una Losing Streak per recuperare più rapidamente le perdite.
- Confrontare Tipsters senza considerare le loro quote medie e i Drawdown.
Conclusione
Bisogna puntare lo stesso importo a 1.50 e a 5.00?
Non esiste una risposta universale.
Con un Flat Betting rigoroso, è perfettamente coerente puntare:
1U a 1.50
e:
1U a 5.00
Questo metodo permette di standardizzare gli Stakes e limitare la perdita massima di ogni singola scommessa.
Tuttavia, ciò non significa che le due scommesse presentino lo stesso rischio statistico.
Una quota di 5.00 implica generalmente una probabilità di vincita inferiore e può provocare Losing Streaks più lunghe.
Al contrario, una quota di 1.50 non è necessariamente redditizia.
La variabile fondamentale rimane:
L'Edge.
E quando si cerca di ottimizzare lo Stake, bisogna considerare anche:
La probabilità reale stimata
La quota
La Variance
L'affidabilità del modello
e:
Il Bankroll disponibile.
Il criterio di Kelly dimostra inoltre che una scommessa con un EV superiore non deve necessariamente ricevere uno Stake maggiore.
Per una gestione semplice e disciplinata del Bankroll, il Flat Betting rimane un riferimento utile.
Per una gestione più avanzata, si possono considerare adattamenti basati sull'Edge e sul rischio.
Ma in ogni caso:
Non scegliere mai il tuo Stake soltanto perché una quota sembra bassa, alta, rassicurante o spettacolare.
Una buona gestione del Bankroll non consiste soltanto nel massimizzare i profitti potenziali.
Consiste nel proteggere il capitale e permettere a un Edge reale di manifestarsi su un Sample Size sufficientemente ampio.
FAQ: Bankroll e quote, bisogna puntare lo stesso importo a 1.50 e a 5.00?
Una scommessa a 1.50 è più sicura di una a 5.00?
Generalmente corrisponde a una probabilità di vincita più elevata. Tuttavia, non è necessariamente più redditizia. Bisogna confrontare la quota offerta con la probabilità reale stimata.
Bisogna sempre puntare meno sulle quote elevate?
- Ridurre gli Stakes può aiutare a controllare la Variance, ma la decisione deve considerare anche l'Edge e l'affidabilità della sua stima.
Si può puntare 1U a qualsiasi quota?
Sì. È il principio del Flat Betting. Ogni scommessa rappresenta una Unit, indipendentemente dalla quota.
Una quota di 5.00 può essere più redditizia di una quota di 1.50?
Sì. Una quota di 5.00 può offrire un Expected Value superiore se la probabilità reale di vincita è sufficientemente elevata.
Perché le quote elevate provocano Losing Streaks più lunghe?
Perché generalmente corrispondono a probabilità di vincita inferiori. Le sconfitte sono quindi più frequenti, anche se le singole vincite generano profitti maggiori.
Qual è la percentuale di successo necessaria per raggiungere il pareggio alla quota 1.50?
Circa 66,67%.
Qual è la percentuale di successo necessaria per raggiungere il pareggio alla quota 5.00?
Esattamente 20%.
Il criterio di Kelly tiene conto delle quote?
Sì. Integra sia la quota sia la probabilità stimata di vincita per calcolare una frazione teorica del Bankroll.
È consigliabile utilizzare il Full Kelly?
Non necessariamente. Il Full Kelly può essere molto aggressivo, soprattutto quando le stime delle probabilità sono incerte. Il Kelly frazionato può ridurre l'esposizione.
Il CLV permette di valutare le quote ottenute?
Sì. Il CLV confronta la quota ottenuta con quella di chiusura. È un indicatore utile, ma non garantisce che una scommessa o una strategia sia redditizia.
Una strategia a quote elevate richiede un Bankroll più grande?
Può richiedere un Bankroll più grande oppure una Unit più piccola per sopportare i Drawdown e le lunghe serie di sconfitte.
Qual è la regola più importante?
Il tuo Stake deve seguire un metodo coerente di gestione del rischio, non dipendere soltanto dalla quota visualizzata. Per andare oltre il Flat Betting, devi considerare l'Edge, la probabilità reale stimata e l'affidabilità di tale stima.