Education
ドローダウン:あなたのバンクロールはどこまで減少する可能性があるのか?
800,000円のバンクロールが、戦略自体は利益を生み出せるものであっても720,000円まで減少することはあるのでしょうか?
はい、あります。
640,000円まで減ることは?
それもあり得ます。
では560,000円まで減った場合は?
戦略によっては、その程度の下落であっても通常の分散(Variance)の範囲内である可能性があります。
だからこそ、スポーツベッティング戦略を分析する際に非常に重要となる指標があります。
Drawdown(ドローダウン)です。
Drawdownとは、バンクロールがピークを記録してから、その後の最安値までどれだけ減少したかを示す指標です。
つまり、次の重要な問いに答えるためのものです。
「自分のバンクロールは、回復するまでにどこまで減少する可能性があるのか?」
Drawdownを理解することは、適切なバンクロールを設定し、Stakeを決め、複数の戦略を比較し、一時的な不調だけを理由に長期的には利益を生み出す可能性のある戦略を途中で放棄しないために重要です。
これまでの記事と同様に、今回も次の基準を使用します。
初期バンクロール:800,000円
1U = 8,000円
つまり:
初期バンクロールの1%
この記事では、Drawdownの計算方法、Maximum Drawdownの意味、戦略によってDrawdownの大きさが異なる理由、そして何よりも、自分のバンクロールがその下落に耐えられるよう適切に設計されているかを確認していきます。
スポーツベッティングにおけるDrawdownとは?
Drawdownは、バンクロールのピークから、その後に記録した最安値までの減少幅を測定します。
簡単な例を見てみましょう。
バンクロールが:
800,000円
からスタートしたとします。
数週間の好調な期間を経て:
928,000円
まで増加しました。
しかし、その後の不調によって:
832,000円
まで減少しました。
Drawdownは初期バンクロールから計算するわけではありません。
直近のピークから計算します。
したがって:
928,000円 - 832,000円 = 96,000円
Drawdownは:
96,000円
です。
1U = 8,000円
なので:
12U
となります。
928,000円のピークから見た下落率は約:
10.34%
です。
それでも、初期バンクロールの800,000円と比較すると32,000円の利益が残っています。
ここが非常に重要です。
戦略全体では利益が出ていても、大きなDrawdownを経験することはあります。
Drawdownは単純な損失額ではない
次の2つを区別する必要があります。
損失
と:
Drawdown
です。
例えば、バンクロールが次のように推移したとします。
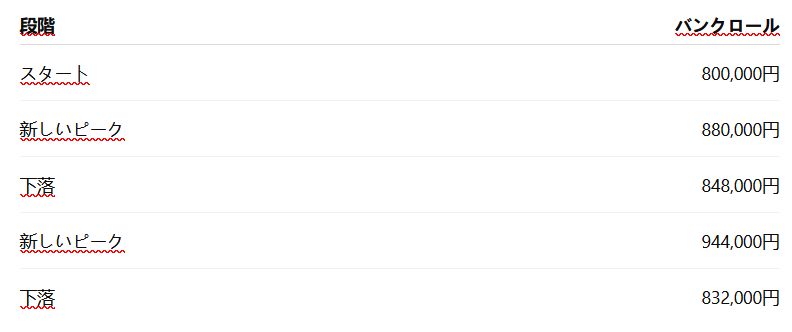
最後の下落は、最初の800,000円から計算するわけではありません。
ピークの:
944,000円
から:
832,000円
までを計算します。
つまり:
112,000円
です。
したがってDrawdownは:
112,000円
つまり:
14U
です。
バンクロール自体は初期の800,000円を上回っているにもかかわらず、14UのDrawdownが発生しています。
Maximum Drawdownとは?
Maximum Drawdownは、Max DrawdownまたはMDDとも呼ばれ、Track Recordの中で記録されたピークからその後の最安値までの最大下落幅を意味します。
次の推移を考えてみましょう。

下落前のピークは:
912,000円
その後の最安値は:
816,000円
したがって、この期間のMaximum Drawdownは:
96,000円
です。
1U = 8,000円なので:
12U
ピークに対する割合では:
96,000 / 912,000 × 100 ≈ 10.53%
となります。
Maximum Drawdownは、戦略の過去のリスクを理解するうえで最も重要な指標の一つです。
Maximum Drawdownが重要な理由
2つの戦略が最終的にまったく同じ利益を出していても、そのリスク特性は大きく異なる場合があります。
例えば、どちらも最終的に:
+30U
となった2つの戦略を考えてみましょう。
戦略A
利益:
+30U
Maximum Drawdown:
-8U
戦略B
利益:
+30U
Maximum Drawdown:
-28U
最終的な利益は同じです。
しかし、ユーザーが経験する過程はまったく異なります。
戦略Bでは、同じ最終利益を得るまでに、より大きな下落に耐える必要がありました。
そのため、利益やROIだけを見るだけでは十分ではありません。
重要なのは:
そのリターンを得るまでにどのような過程を経験したのか
という点です。
利益を生み出す戦略でも大きなDrawdownは起こる
1,500ベットの結果、最終的に:
+40U
となる戦略を考えてみましょう。
その推移は次のようになる可能性があります。
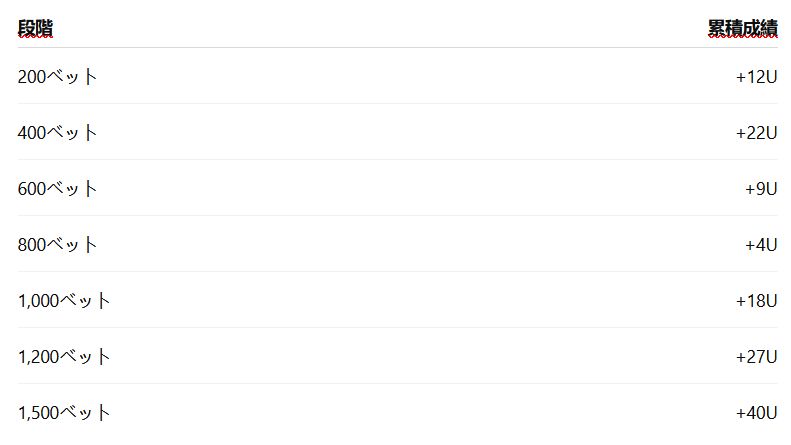
ピークの:
+22U
から、その後の:
+4U
までの間に:
18U
のDrawdownが発生しています。
しかし最終的には:
+40U
で終了しています。
+22Uの時点からこの戦略をフォローし始めたユーザーにとっては、非常に厳しい期間となったでしょう。
しかし、このDrawdownだけで長期的な収益性が否定されるわけではありません。
Drawdownは参加したタイミングによって感じ方が変わる
まったく同じTipsterをフォローしている2人でも、そのパフォーマンスに対する印象は大きく異なる場合があります。
ユーザーA
Tipsterが:
0U
の時点からフォローを開始します。
その後+22Uまで上昇し、+4Uまで下落します。
このユーザー自身の結果はまだ:
+4U
です。
ユーザーB
Tipsterがちょうど:
+22U
に到達した時点からフォローを開始します。
その後+4Uまで下落します。
このユーザーにとっての結果は:
-18U
です。
同じ戦略。
同じ期間。
しかし心理的な経験はまったく異なります。
そのため、新規ユーザーにとってDrawdownは特に厳しく感じられる場合があります。
Drawdownは必ずしもLosing Streakではない
Drawdownは、必ずしも長い連敗を意味するわけではありません。
例えば:
+1U
-1U
-1U
+0.8U
-1U
+1U
-1U
-1U
という結果を考えてみましょう。
6回や7回連続で負けていなくても、バンクロールは徐々に減少する可能性があります。
Drawdownが測定するのは:
ピークからの累積下落
であり:
連続した負けの回数
ではありません。
この2つは関連していますが、同じものではありません。
DrawdownをUnitsで計算する方法
Unitsを使うと分析が非常に簡単になります。
戦略が:
+35U
まで到達した後:
+17U
まで下落したとします。
Drawdownは:
35U - 17U = 18U
です。
今回の基準では:
1U = 8,000円
なので:
144,000円
となります。
Unitsを使うことで、ユーザーごとのバンクロールの金額に左右されず、複数の戦略を比較しやすくなります。
Drawdownをパーセントで計算する方法
Drawdown率は次の式で計算できます。
Drawdown % =(ピーク - 最安値)/ ピーク × 100
例えば:
ピーク:
880,000円
最安値:
792,000円
差額:
88,000円
したがって:
88,000 / 880,000 × 100 = 10%
Drawdownは:
10%
です。
この指標は、資金に対して下落がどれほどの影響を与えたのかを理解するのに役立ちます。
Drawdownは円、Units、パーセントのどれで見るべきか?
3つすべてが役立ちます。
円
具体的な金銭的影響を把握できます。
Units
異なるTipsterや異なるバンクロールを比較しやすくなります。
パーセント
利用可能な資金に対する相対的な下落を把握できます。
戦略を本格的に分析するのであれば:
3つを同時に確認する
ことが有効です。
なぜ戦略によってDrawdownの大きさが異なるのか?
Drawdownには多くの要因が影響します。
例えば:
- 実際のEdge
- 平均Odds
- 的中率
- Variance
- ベット数
- Stake Sizing
- ベット間の相関
- マーケットの種類
- ベット頻度
そのため、同じROIを持つ2つの戦略でもMaximum Drawdownが大きく異なることがあります。
高いOddsの戦略では大きなDrawdownが起こりやすい
2つの戦略を比較してみましょう。
戦略A
平均Odds:
1.60
比較的高い的中率。
戦略B
平均Odds:
4.00
より低い的中率。
両方の戦略にプラスのExpected Valueがあったとしても、戦略Bではより長いLosing Streakが発生する可能性があります。
その結果、Drawdownも深くなる可能性があります。
だからといって戦略Bが自動的に悪い戦略というわけではありません。
単に:
リスク特性が異なる
ということです。
Stakeが大きいほど金銭的なDrawdownも大きくなる
800,000円のバンクロールで:
15U
のDrawdownが発生した場合を考えてみましょう。
1U = 0.5%の場合
Stake:
4,000円
15U:
60,000円
初期バンクロールの:
7.5%
1U = 1%の場合
Stake:
8,000円
15U:
120,000円
つまり:
15%
1U = 2%の場合
Stake:
16,000円
15U:
240,000円
つまり:
30%
1U = 5%の場合
Stake:
40,000円
15U:
600,000円
つまり:
75%
同じ15UのDrawdownでも、Stake Sizingによって金銭的な影響は大きく異なります。
表:1Uの大きさによるDrawdownの影響
初期バンクロール800,000円の場合:

この表から、Unitのサイズがなぜ重要なのかが分かります。
統計的には十分起こり得るDrawdownでも、Stakeが大きすぎれば資金面で耐えられなくなる可能性があります。
バンクロールは実際にどこまで減少する可能性があるのか?
これに万能な答えはありません。
例えば:
「この戦略は過去に-15U以上のDrawdownを経験していないから、今後も-15Uを超えることはない」
と考えるのは間違いです。
過去のMaximum Drawdownが示すのは:
これまでに起きたこと
です。
それは:
将来起こり得る最大損失
を定義するものではありません。
過去のMaximum Drawdownが-15UだったTrack Recordでも、将来的に:
-18U
-22U
あるいはそれ以上を記録する可能性があります。
過去のデータはリスクについての情報を提供します。
しかし、絶対的な上限を設定するものではありません。
過去のMaximum Drawdownは将来のMaximum Drawdownではない
これは非常に重要です。
例えば:
2,000ベット
のTrack Recordを持つ戦略で、過去のMaximum Drawdownが:
18U
だったとします。
ここで:
18Uが将来起こり得る最悪のケース
と考えてバンクロールを設計するのは危険です。
ベット数が増えるほど、新しい結果の組み合わせが発生する可能性があります。
5,000ベット、10,000ベットと増えていけば、過去の記録を超えるDrawdownが発生することもあります。
だからこそ、安全マージンが必要です。
Track Recordが長くなるほど多くのDrawdownが観測される
わずか:
100ベット
の戦略では、Maximum Drawdownが:
5U
かもしれません。
一見すると安心できる数字です。
しかし、データ量は非常に少ない状態です。
その後:
1,000ベット
になるとMaximum Drawdownが:
12U
になるかもしれません。
さらに:
5,000ベット
では:
20U
になる可能性があります。
これは必ずしも戦略が悪化したことを意味しません。
Track Recordが長くなることで、不利な結果の組み合わせを経験する機会も増えただけかもしれません。
Maximum Drawdownは必ずSample Sizeと一緒に分析する
Maximum Drawdownは、それが何ベットの中で観測されたのかを知らなければ、十分に評価できません。
例えば:
戦略A
Maximum Drawdown:
8U
Sample Size:
80ベット
戦略B
Maximum Drawdown:
12U
Sample Size:
3,000ベット
戦略Aの方が必ずリスクが低いと結論づけるのは単純すぎます。
戦略AはTrack Recordが大幅に短いからです。
Drawdownを正しく理解するにはSample Sizeが不可欠です。
Drawdownは長期間続くこともある
Drawdownでは深さだけが重要なのではありません。
もう一つ考える必要があるのが:
期間
です。
ある戦略では:
2週間で15U
下落し、その後すぐに回復するかもしれません。
別の戦略では:
6か月間、以前のピークから8U低い状態
が続くかもしれません。
心理的には、後者の方が耐えるのが難しい場合もあります。
したがって、リスクには少なくとも2つの側面があります。
Drawdownの深さ
と:
Drawdownの期間
です。
Time Under Waterとは?
Time Under Waterとは、戦略が以前のピークを下回っている期間を測定する指標です。
例えば、バンクロールが:
1月1日
にピークを記録したとします。
その後下落します。
以前のピークを再び超えたのが:
4月15日
だった場合、その戦略は約:
3か月半
ピークを下回っていたことになります。
この指標はMaximum Drawdownを補完する非常に有用な情報です。
Drawdown自体は比較的小さくても、新しいピークを更新するまで非常に長い時間がかかる戦略もあります。
深いDrawdownと長いDrawdown、どちらが難しいのか?
これはユーザーによって異なります。
例えば:
3週間で-20U
というDrawdownは、金銭的に非常に厳しい可能性があります。
一方:
8か月で-10U
というDrawdownは、心理的に非常に厳しい可能性があります。
前者では損失の深さが主なプレッシャーになります。
後者では、長期間成果が出ないことがプレッシャーになります。
そのため、完全なリスク分析では両方を考慮する必要があります。
なぜユーザーは最悪のタイミングでやめてしまうのか?
人間の行動も重要です。
戦略が好調に推移します。
新しいユーザーが集まります。
その後Drawdownが始まります。
一部のユーザーは戦略を疑い始めます。
数週間の損失の後、フォローをやめます。
その後、戦略が過去の軌道に戻った場合、そのユーザーは:
好調な期間の後に参加し
そして:
不調な期間の後に離脱した
ことになります。
つまり、パフォーマンス曲線の中でも特に不利な部分だけをフォローしてしまった可能性があります。
Drawdownを理解することは、このような感情的な判断を減らすのに役立ちます。
新しいMaximum Drawdownは戦略が機能しなくなったことを意味するのか?
必ずしもそうではありません。
新しい記録的なDrawdownが発生した場合は分析が必要です。
しかし、それだけでEdgeが消滅したとは判断できません。
特に確認すべきなのは:
- Sample Size
- 取得したOdds
- CLV
- 最近のROI
- Flat Stakes Summary (1U)
- マーケットの変化
- Liquidity
- 選択プロセス
- モデルの変化
です。
新しいMaximum Drawdownは:
極端ではあるものの通常のVariance
かもしれません。
一方で:
戦略そのものが実際に悪化している兆候
である可能性もあります。
両者を区別するには、さらに多くの情報が必要です。
Drawdown中にCLVが果たす役割
CLVは非常に重要な追加情報を提供します。
例えば、Tipsterが:
-18UのDrawdown
を経験しているとします。
しかし同時に、市場のClosing Oddsよりも有利なOddsを継続的に取得できているとします。
これは、直近の結果が悪くても、そのプロセスが引き続き価値のある価格を見つけている可能性を示します。
逆に、Drawdownと同時にCLVも大きく悪化しているのであれば、より詳しい分析が必要になるでしょう。
金銭的な結果だけを単独で見るべきではありません。
Flat Stakes Summary (1U)はDrawdownの原因分析に役立つ
Stakeが変動する場合、実際のDrawdownはStake Sizingによって増幅されることがあります。
例えば:
実際のMaximum Drawdown:25U
しかし:
Flat Stakes Summary (1U)のMaximum Drawdown:14U
だったとします。
この場合、下落のかなりの部分がStake配分によって生じた可能性があります。
一方:
実際のMaximum Drawdown:18U
Flat Stakes Summary (1U)のMaximum Drawdown:17U
であれば、Drawdownの大部分はSelections自体から生じた可能性があります。
この比較によって、リスクの原因をより明確に理解できます。
DrawdownとROIは一緒に分析する
高いROIは魅力的です。
しかし、それを達成するためにどの程度のリスクが必要だったのかも確認する必要があります。
例えば:

両方とも同じリターンです。
しかし、その過程は大きく異なります。
この情報だけでどちらの戦略が優れているかを判断することはできません。
ただしDrawdownを見ることで、それぞれのリスク特性を理解できます。
Drawdownとリスク調整後リターン
さらに高度な分析では、得られたリターンと経験したDrawdownを比較します。
例えば:
戦略A
利益:
+40U
Maximum Drawdown:
10U
戦略B
利益:
+40U
Maximum Drawdown:
30U
過去のデータ上では、戦略Aはより小さな最大下落で同じ利益を生み出しています。
このような比較は、資金効率を分析する際に役立ちます。
ただし、Sample Sizeを必ず考慮し、将来のMaximum Drawdownが過去のMaximum Drawdownを上回る可能性があることも忘れてはいけません。
100Uのバンクロールが有効な安全マージンになる理由
今回の基準では:
Bankroll = 800,000円
1U = 8,000円
なので:
100U
のバンクロールになります。
Drawdownが:
10U
なら:
10%
20U
なら:
20%
30U
なら:
30%
です。
これらは決して小さな下落ではありません。
しかし、バンクロールにはまだ大きな資金が残っています。
一方、1Uがバンクロールの5%であれば、20UのDrawdownは理論上、初期資金の100%に相当します。
つまり、Stakeの大きさがVarianceを生き残れるかどうかを直接左右します。
バンクロールには何Units必要なのか?
万能な答えはありません。
次のような要素によって異なります。
- Varianceの特性
- 平均Odds
- 的中率
- 過去のMaximum Drawdown
- Sample Size
- 同時に保有するベット数
- ベット間の相関
- 許容できるリスク
1U = 1%
の場合:
100U
のバンクロールは分かりやすい教育的な基準になります。
ただし、戦略によってはさらに慎重な設定が必要です。
特に平均Oddsが高い戦略や、結果の変動が大きい戦略では注意が必要です。
Drawdown中にStakeを減らすべきか?
最近の結果が悪いという理由だけでStakeを変更することには問題があります。
理想的には、Stakeのルールは不調になる前に決めておくべきです。
現在のバンクロールに対して一定割合を賭ける方法であれば、バンクロールの減少に伴ってStakeも自然に減少します。
例えば:
Bankroll:
800,000円
1%:
8,000円
バンクロールが:
640,000円
まで減少した場合:
1%は:
6,400円
になります。
この場合、Stakeは資金の減少に合わせて自動的に小さくなります。
これは感情的な判断ではありません。
事前に決めたルールを適用しているだけです。
Drawdown中は固定Flat Stakeか比例Stakeか?
固定金額のFlat Stakeでは:
1U = 常に8,000円
です。
バンクロールが800,000円から640,000円まで減少すると、8,000円は残りの資金の:
1.25%
になります。
一方、1%の比例Stakeでは:
Bankroll 800,000円:
8,000円
Bankroll 640,000円:
6,400円
となります。
バンクロールが減るにつれてリスクも自動的に減少します。
どちらの方法も利用できますが、Drawdown中の動きは同じではありません。
Drawdownが心理的なテストでもある理由
数学的には自分のバンクロールに適した戦略であっても、心理的には継続が難しい場合があります。
例えば:
20U
のDrawdownが統計的に十分起こり得るとします。
1U = 8,000円なら、一時的に:
160,000円
減少する可能性を受け入れる必要があります。
初期バンクロールは800,000円です。
この下落を問題なく受け入れられる人もいます。
一方で:
-5U
になっただけで戦略を変更したくなる人もいます。
適切なStakeとは、バンクロールが耐えられるStakeだけではありません。
規律を維持できる範囲であることも重要です。
最悪のDrawdownは、まだ観測していないDrawdownかもしれない
これは非常に重要な考え方です。
過去のMaximum Drawdownは限界値ではありません。
それは単に:
これまで観測された中で最悪のDrawdown
です。
Track Recordが長くなるにつれて、新しい記録が発生する可能性があります。
そのため、慎重なBankroll Managementでは、過去のデータを超える安全マージンを確保する必要があります。
過去に観測された最悪のケースだけを基準にバンクロールを設計することは:
将来は過去より悪くならない
と仮定することになります。
これは危険な考え方です。
Drawdownを正しく分析する方法
戦略がDrawdownに入った場合、次のような質問を確認する必要があります。
- Drawdownは何Unitsか?
- バンクロールの何%に相当するか?
- そのDrawdownは何ベットで発生したか?
- どれくらいの期間ピークを下回っているか?
- 過去のMaximum Drawdownはいくらだったか?
- 全体のSample Sizeはどれくらいか?
- 平均Oddsは変化しているか?
- CLVは引き続きプラスか?
- Flat Stakes Summary (1U)でも同様の下落が見られるか?
- Liquidityやマーケット環境に変化はあるか?
このような分析によって、単純な金銭的結果だけから結論を出すことを避けられます。
Drawdownだけでは分からないこと
Drawdownは非常に有用な指標です。
しかし、それだけで戦略が良いか悪いかを判断することはできません。
Drawdownだけでは直接:
- Edgeが本当に存在するのか
- ROIが持続可能なのか
- 取得しているOddsが良いのか
- CLVがプラスなのか
- Sample Sizeが十分なのか
- マーケット環境が変化したのか
を判断できません。
したがって、Drawdownはより広い分析の中で使用する必要があります。
Drawdownと一緒に分析すべき指標
戦略を本格的に評価するには、次の指標を組み合わせることが有効です。
ROI
Unitsでの利益
Maximum Drawdown
Sample Size
CLV
平均Odds
的中率
Liquidity
Flat Stakes Summary (1U)
Track Recordの期間
これらを組み合わせることで、リターンとリスクの両方をより包括的に把握できます。
結論
Drawdownは、スポーツベッティング戦略の実際のリスクを理解するために最も重要な指標の一つです。
Drawdownが測定するのは:
ピーク
から:
その後の最安値
までの下落です。
長期的に利益を生み出している戦略でも、大きなDrawdownを経験する可能性があります。
これは正常なことです。
本当の問題は、Stakeが大きすぎて、バンクロールがその不調期間を吸収できない場合です。
今回の例では:
初期Bankroll:800,000円
1U = 8,000円
1U = 1%
なので:
10U = 80,000円 = 初期バンクロールの10%
20U = 160,000円 = 20%
30U = 240,000円 = 30%
となります。
この数字を見ると、Stake SizingとDrawdownが直接関係していることが分かります。
しかし、もう一つ非常に重要な原則があります。
過去のMaximum Drawdownは将来を保証するものではありません。
過去の最大Drawdownが15Uだった戦略でも、将来的に20U以上を経験する可能性があります。
だからこそ、バンクロールには常に安全マージンが必要です。
そしてDrawdownは単独で分析すべきではありません。
次の指標と組み合わせる必要があります。
Sample Size
ROI
CLV
Odds
Liquidity
Flat Stakes Summary (1U)
そして:
Track Recordの期間
です。
したがって、本当に重要な質問は単に:
「自分のバンクロールはいくら減ったのか?」
ではありません。
重要なのは:
「この下落は自分の戦略の通常のリスク特性と一致しているのか? そして自分のバンクロールは、この下落に耐えられるよう十分に設計されているのか?」
ということです。
この違いを理解することで、単純に利益を見る段階から、本格的なリスク管理へと進むことができます。
FAQ:スポーツベッティングにおけるDrawdownとバンクロール
スポーツベッティングにおけるDrawdownとは?
Drawdownは、バンクロールのピークからその後の最安値までの下落幅を測定します。例えば880,000円から792,000円まで下落した場合、Drawdownは88,000円、つまり10%です。
Maximum Drawdownとは?
Maximum Drawdownとは、戦略のTrack Record全体で観測された、ピークからその後の最安値までの最大下落幅です。
Drawdownが発生すると戦略は利益を出せなくなったということですか?
いいえ。利益を生み出す戦略でも複数のDrawdownを経験する可能性があります。下落の深さはSample Size、ROI、CLVなどの指標と合わせて分析する必要があります。
どの程度のDrawdownなら許容できますか?
万能な基準はありません。戦略、Odds、的中率、Variance、Stake Sizing、そしてユーザーが許容できるリスクによって異なります。
将来のMaximum Drawdownが過去のMaximum Drawdownを超えることはありますか?
はい。過去のMaximum Drawdownは、これまでに観測された最悪の下落を示しているだけです。将来のDrawdownの上限を示すものではありません。
1U = 1%がDrawdown管理に役立つのはなぜですか?
1U = 1%なら、バンクロールは理論上100Uになります。20UのDrawdownは初期バンクロールの20%です。一方、1U = 5%の場合、同じ20UのDrawdownは理論上、初期資金の100%に相当します。
DrawdownとLosing Streakの違いは何ですか?
Losing Streakは連続して負けたベットを意味します。Drawdownはピークからの累積下落を測定します。そのため、長い連敗がなくてもDrawdownは発生します。
Time Under Waterとは何ですか?
Time Under Waterとは、戦略が以前のピークを下回っている期間から、新しいピークを記録するまでの時間を示します。
新しいMaximum Drawdownを記録したら戦略をやめるべきですか?
必ずしもそうではありません。新しいMaximum Drawdownが発生した場合は、ROI、CLV、Sample Size、Odds、Flat Stakes Summary (1U)、マーケット環境の変化などを詳しく分析する必要があります。
Drawdownと一緒に分析すべき指標は何ですか?
ROI、Unitsでの利益、Sample Size、CLV、平均Odds、的中率、Liquidity、Track Recordの期間、Flat Stakes Summary (1U)などを組み合わせて分析することが有効です。
2026年9月16日水曜日
同じカテゴリ内
Education
複数のTipsterをフォローする場合、バンクロールをどう管理すべきか?
2026年9月25日金曜日
複数のTipsterをフォローすることは、スポーツベッティングにおけるリスクを分散するシンプルな方法のように見えます。サッカーを専門とするTipster。テニスを専門とするTipster。アジア市場を専門とするTipster。さらに、ニッチなスポーツやリーグを専門とするTipsterもいるかもしれません。理論上、このような分散によって、1つの戦略だけに依存することを避けられます。しかし同時に、新たな問題も生まれます。複数のTipsterが同時にベットを配信する場合、1つのバンクロールをどのように管理すれば...
記事を見るEducation
フラットベッティングとケリー基準:どちらの戦略を選ぶべきか?
2026年9月24日木曜日
バンクロールを設定した後、スポーツベッティングにおいて非常に重要な疑問が生まれます。1回のベットにいくら賭けるべきなのでしょうか?本格的なバンクロール管理では、主に2つのアプローチがあります。フラットベッティング(Flat Betting)そして:ケリー基準(Kelly Criterion)フラットベッティングの考え方はシンプルです。すべてのベットで同じUnitを使用します。一方、ケリー基準では、それぞれのベットで推定されるEdgeに応じてStakeを変化させます。一見すると、ケリー基準のほうが高度であり...
記事を見るEducation
スポーツベッティングにおけるケリー基準
2026年9月21日月曜日
特に魅力的に見えるベッティング機会を見つけたとき、いくら賭けるべきでしょうか?常にバンクロールの1%でしょうか?2%でしょうか?それとも、Edgeが大きい場合はさらに多く賭けるべきでしょうか?この問題の中心にあるのが、最適なStakeを数学的に算出する方法として広く知られている**ケリー基準(Kelly Criterion)**です。すべてのベットで基本的に同じUnitを使用するFlat Bettingとは異なり、ケリー基準では主に2つの要素によってStakeを調整します。利用可能なオッズそして:ベッター...
記事を見るBet2Investはブックメーカーではなく、スポーツベッティングのサービスも提供していません。ただし、当サイトのコンテンツはスポーツベッティング活動に関連しています。
未成年者の賭博は固く禁じられています。責任あるプレイを — 過度な賭博は、金銭的損失、借金、依存につながる可能性があります。