Education
破産リスク:バンクロールを本当にすべて失う可能性はあるのか?
あなたは800,000円のバンクロールを持っているとします。
1回のベットにつき8,000円、つまり初期資金の1%を賭けます。
あなたの戦略は長期的には利益を生み出しているように見えます。
それでも、バンクロールをすべて失う可能性はあるのでしょうか?
この疑問は、スポーツベッティングにおけるリスク管理で最も重要な概念のひとつにつながります。
Risk of Ruin(破産リスク)です。
Risk of Ruinとは、戦略を通常どおり継続できなくなる水準までバンクロールが減少する確率を意味します。
最も厳密な定義では、破産とは:
バンクロールの100%を失うこと
を意味します。
しかし実際には、そのはるか前に「破産」と考えられる状態に陥る可能性があります。
たとえば、800,000円のバンクロールが80,000円まで減少したとします。
技術的には、まだ資金は残っています。
しかし、本当にそれまでとまったく同じ戦略を継続できるでしょうか?
おそらく難しいでしょう。
したがって、Risk of Ruinは単にすべてのお金を失う可能性だけを意味するものではありません。
より重要なのは:
あなたのEdgeが結果に現れるまで、バンクロールが十分長く分散(Variance)に耐えられるかどうか
という問題です。
これまでのシリーズと同様に、今回も以下を基準とします。
初期バンクロール:800,000円
1U = 8,000円
つまり:
初期バンクロールの1%
スポーツベッティングにおけるRisk of Ruinとは?
Risk of Ruinとは、不利な結果が続くことによって、資金が危険な水準まで減少する確率を表します。
この確率は主に以下の要素によって変化します。
- Edge
- Stake
- バンクロール
- 戦略のVariance
- 平均オッズ
- 的中率
- ベット数
- ベット間の相関
基本的な考え方は非常にシンプルです。
1回のベットでバンクロールの大きな割合をリスクにさらすほど、Risk of Ruinは高くなります。
逆に、Stakeを小さくすれば、不利な期間を生き残れる可能性は一般的に高くなります。
破産とは必ずしも0円になることではない
数学的には、バンクロールがゼロになった時点を破産と定義できます。
しかしスポーツベッティングでは、この定義だけでは十分ではありません。
たとえば:
初期バンクロール:800,000円
非常に厳しい期間を経験した後:
残りのバンクロール:80,000円
だったとします。
技術的には、すべてを失ったわけではありません。
しかし、1Uが8,000円だった場合、それは現在:
残りのバンクロールの10%
に相当します。
同じStakeでベットを続けることは極めて危険です。
つまり、以前と同じ条件では戦略を実行できなくなっています。
そのため、破産には次の2つを区別できます。
絶対的破産:資金がほぼゼロになる状態
そして:
運用上の破産:戦略を適切に継続するには資金が不足している状態
DrawdownとRisk of Ruinの違いとは?
この2つの概念は密接に関連していますが、同じものではありません。
Drawdownは、バンクロールのピークからその後の安値までの下落を測定します。
一方、Risk of Ruinは、その損失によって戦略を継続できなくなる可能性を考えます。
例を見てみましょう。
ある戦略の過去のMaximum Drawdownが:
20U
だったとします。
100Uのバンクロールなら、これは:
初期資金の20%
です。
まだ戦略を継続できます。
しかし:
1U = 初期バンクロールの5%
なら、バンクロール全体は:
20U
しかありません。
この場合、20UのDrawdownは理論上、初期資金のすべてを失うことを意味します。
つまり、同じ統計的なDrawdownでも、Stake Sizingによって許容可能にも壊滅的にもなります。
利益を出せる戦略でも破産する可能性があるのはなぜか?
これは理解しておくべき最も重要なポイントのひとつです。
戦略にプラスのExpected Valueがあっても、Stakeが大きすぎればRisk of Ruinは存在します。
簡単な例を考えてみましょう。
ある戦略に本当に統計的な優位性があるとします。
非常に多くのベットを繰り返せば、理論上はプラスの結果になるはずです。
しかし、結果は一直線には進みません。
たとえば:
-5U
その後:
-10U
さらに:
-18U
まで下落してから、ようやくEdgeが結果に現れる可能性があります。
しかし、あなたのバンクロールがこの期間を生き残れなければ、理論上の優位性には意味がありません。
Edgeが十分に発揮される前にゲームから退場してしまうからです。
Edgeがあるだけでは十分ではない
これは非常に重要な違いです。
長期的に成功するためには、少なくとも2つの条件が必要です。
Edgeを持っていること
そして:
そのEdgeが結果に現れるまで生き残ること
優れた戦略でもStakeが大きすぎれば、慎重なバンクロール管理を行う同じような戦略より危険になる可能性があります。
資金管理そのものがEdgeを生み出すわけではありません。
しかし、Edgeを継続的に活用できるかどうかを大きく左右します。
StakeはRisk of Ruinを左右する主要な要素
800,000円のバンクロールで比較してみましょう。
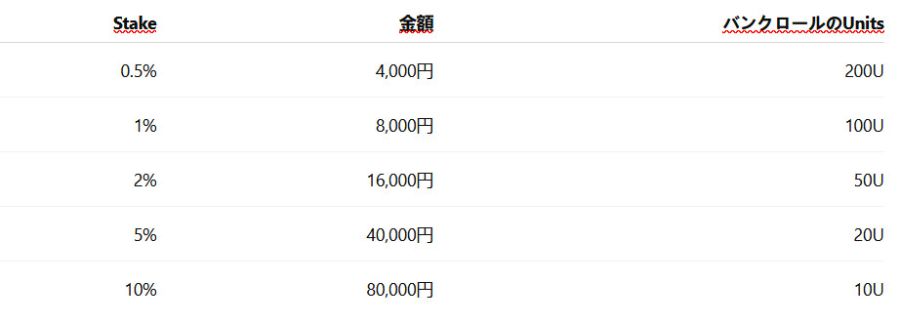
この違いは非常に大きいものです。
1U = 0.5%なら:
200U
のバンクロールがあります。
1U = 5%なら:
20U
しかありません。
使用する戦略はまったく同じでも、Varianceに耐える能力は大きく異なります。
10U負けるとどうなるのか?
初期バンクロール800,000円の場合:
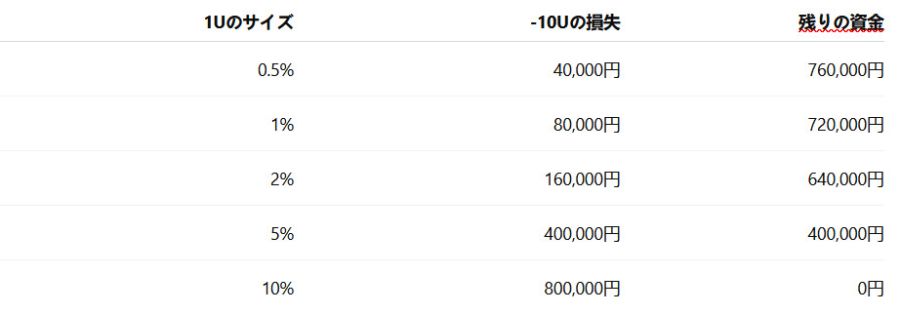
まったく同じ:
-10U
という結果でも、Unitのサイズによって軽度の下落にも完全な破産にもなります。
だからこそ、Stake Sizingを知らずに戦略のリスクを評価することはできません。
20U負けるとどうなるのか?
違いはさらに明確になります。
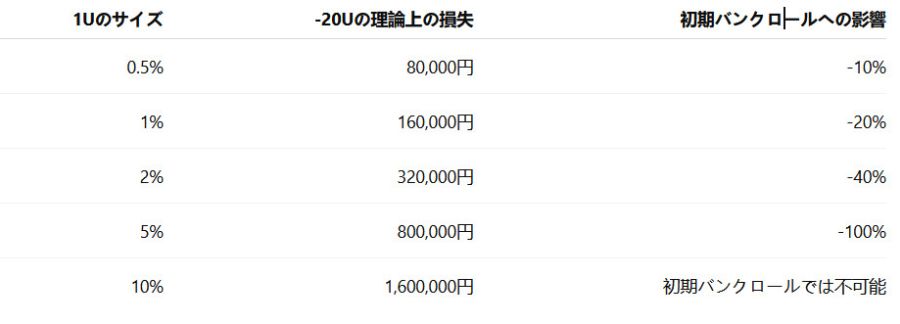
1Uが初期バンクロールの1%なら、20UのDrawdownは大きな下落ですが:
初期資金の80%
がまだ残っています。
しかし1Uが5%なら、同じ20Uの理論上のDrawdownで初期バンクロール全体を失います。
Stakeが大きいほど、ミスに耐えられる余裕は小さくなる
非常にシンプルに表すことができます。
1U = 1%
なら:
100U
1U = 2%
なら:
50U
1U = 5%
なら:
20U
1U = 10%
なら:
10U
Unitが大きくなるほど、危険な水準に達するまでに戦略が耐えられる不利なVarianceは小さくなります。
Losing Streakで本当にバンクロールを失うことはあるのか?
Stakeが大きすぎれば、あり得ます。
たとえば:
10連敗
したとします。
800,000円のバンクロールで固定Stakeを使用した場合:
1% / ベット
10 × 8,000円 =
80,000円の損失
残りのバンクロール:
720,000円
2% / ベット
10 × 16,000円 =
160,000円の損失
残りのバンクロール:
640,000円
5% / ベット
10 × 40,000円 =
400,000円の損失
残りのバンクロール:
400,000円
10% / ベット
10 × 80,000円 =
800,000円の損失
残りのバンクロール:
0円
その戦略が数千ベットでは利益を出せる戦略だったとしても関係ありません。
10%を毎回賭けていれば、この10連敗だけで継続不可能になります。
優れたベッターなら10連敗は起こらないのか?
いいえ。
勝率が50%を超える戦略でも、長い連敗を経験する可能性があります。
純粋な理論例として:
勝率55%
つまり:
敗率45%
の戦略を考えてみます。
特定の10ベットがすべて負けになる確率は:
0.45¹⁰ ≈ 0.034%
です。
非常に低く見えます。
しかし注意が必要です。
これはあくまで:
特定の10ベット
だけを対象とした確率です。
数千回のベットを行えば、不利な連続結果が発生する機会そのものが大量に存在します。
したがって、少なくとも一度長いLosing Streakを経験する確率は、特定の1つの10ベット区間だけを考えた確率より大幅に高くなる可能性があります。
総ベット数によってリスクの見え方は大きく変わる
非常に珍しい現象でも、試行を何千回も繰り返せば、それほど驚くべきものではなくなります。
これはリスク管理における基本原則です。
50ベット
では、一部の連続パターンは一度も発生しないかもしれません。
500ベット
では、より多くの変動が見られます。
5,000ベット
では、以前は例外的だと思っていたような連続結果が発生する可能性があります。
歴史的なMaximum DrawdownがSample Sizeとともに変化しやすい理由もここにあります。
Track Recordが長くなるほど、Varianceが極端な期間を生み出す機会も増えるのです。
オッズはRisk of Ruinに大きく影響する
すべての戦略が同じVarianceを持つわけではありません。
平均オッズ:
1.50
の戦略と:
5.00
の戦略が、どちらもプラスのExpected Valueを持つことは可能です。
しかし、その結果の分布は大きく異なります。
高オッズ戦略は一般的に:
的中率が低く
そして:
より長いLosing Streak
を経験する可能性があります。
そのため、Unitsベースでより大きなバンクロールが必要になる場合があります。
低オッズ戦略と高オッズ戦略の例
2つの単純化した戦略を比較します。
戦略A
平均オッズ:
1.60
比較的高い的中率。
戦略B
平均オッズ:
4.00
かなり低い的中率。
どちらも利益を出すことは可能です。
しかし、戦略Bでは自然に長い連敗が発生する可能性があります。
したがって、過去のROIが同じという理由だけで両方にまったく同じStakeを使用するのは適切とは限りません。
Varianceのプロファイルも考慮する必要があります。
Risk of Ruinは本当のEdgeにも左右される
大きなEdgeを持つ戦略は、小さなEdgeしか持たない戦略よりも理論上の期待成長率が高くなります。
しかし現実には、Edgeを完全な精度で知ることはできません。
ある戦略に:
+5%のEdge
があると推定していても、実際の優位性は:
+2%
あるいは:
0%
かもしれません。
この不確実性は非常に重要です。
実際よりも大きなEdgeがあると仮定してStakeを決めれば、Risk of Ruinは想定よりはるかに高くなる可能性があります。
最大の危険はEdgeを過大評価すること
あるモデルが、ベットの真の勝率を:
55%
と推定したとします。
提示されているオッズがそれより低い確率を示していれば、そのベットにはValueがあるように見えます。
しかし実際の確率が:
51%
なら、優位性はかなり小さくなります。
さらに:
49%
なら、そのベットはマイナスのExpected Valueになっている可能性さえあります。
したがって、Stake Sizingでは推定Edgeだけでなく:
そのEdgeの推定にどれだけ不確実性があるのか
も重要になります。
不確実性が大きいほど、慎重なStakeが重要です。
Kelly CriterionとRisk of Ruin
Kelly Criterionは以下の要素を基に、理論上最適なバンクロールのベット割合を計算する数学的方法です。
- 推定確率
- オッズ
- Edge
その目的は、長期的な資金の対数成長率を最大化することです。
しかし、大きな問題があります。
KellyはEdgeの推定精度に直接依存します。
Edgeを過大評価すれば、計算されるStakeも大きくなりすぎる可能性があります。
そのため、一部のベッターは:
Half Kelly
または:
Quarter Kelly
を使用し、Volatilityや推定誤差へのエクスポージャーを抑えています。
なぜ攻撃的なKellyは危険になり得るのか?
Kelly Criterionは、確率が正しく推定されていることを前提とします。
しかしスポーツベッティングでは、実際のEdgeを正確に知ることは困難です。
比較的小さな推定誤差でも、推奨Stakeに大きな差が生じる可能性があります。
問題は必ずしも公式そのものではありません。
問題は:
公式に入力するデータの品質です。
過度に自信のあるモデルは、過剰なStakeにつながる可能性があります。
Flat BettingとRisk of Ruin
Flat Bettingにはリスク管理上の大きなメリットがあります。
たとえば:
1U = 基準バンクロールの1%
と決めれば、すべてのベットは当初同じ重みになります。
これによって:
- 感情的なStakeの増額
- Chasing
- 連勝後の過剰なStake
- 連敗後の衝動的な判断
などを抑えやすくなります。
Flat BettingはRisk of Ruinをなくすわけではありません。
しかし、リスクへのエクスポージャーをはるかに把握しやすくします。
固定Stakeと比例StakeではRisk of Ruinはどう変わるのか?
これは非常に重要な違いです。
固定Stake
初期バンクロール:
800,000円
Stake:
8,000円
バンクロールが:
400,000円
まで減少しても、引き続き:
8,000円
を賭けるとします。
このStakeは現在:
残りのバンクロールの2%
です。
つまり、バンクロールが減少するにつれて相対的なリスクは増加します。
比例Stake
常に:
現在のバンクロールの1%
を賭けます。
800,000円なら:
8,000円
640,000円なら:
6,400円
480,000円なら:
4,800円
400,000円なら:
4,000円
バンクロールが減少すればStakeも減少します。
これによって、資金がゼロに近づく速度を機械的に遅くすることができます。
比例Stakeなら本当にゼロになることはないのか?
数学的には、現在のバンクロールの100%未満の一定割合を常に賭ける場合、1回の負けで資金が必ずゼロになるわけではありません。
たとえば、現在のバンクロールの1%をStakeとすると:
800,000円
は1回負けると:
792,000円
次に:
784,080円
さらに:
約776,239円
となります。
資金は徐々に減少します。
数学上は、正確にゼロにならずにゼロへ近づいていくことが可能です。
しかし実際には、この違いはそれほど重要ではありません。
ゼロになるはるか前に:
- Stakeが小さくなりすぎる
- 最低ベット額が制約になる
- 戦略を正常に実行できなくなる
- バンクロールが運用上破産したと考えられる
といった状態になる可能性があります。
だからこそ「運用上の破産」という考え方が重要
たとえば:
800,000円
からスタートし:
160,000円
を下回ったら、戦略を満足な条件で実行できないと判断するとします。
この場合、破産ラインは:
0円
ではなく:
160,000円
です。
自分自身で危険水準を設定できます。
たとえば:
-50%
-70%
-80%
あるいは一定の最低資金額です。
実際には、バンクロールが完全にゼロになるまで待つよりも、この考え方のほうが現実的です。
バンクロールの50%を失うことがすでに深刻な理由
50%の損失を回復するために必要なのは、50%の利益ではありません。
たとえば:
800,000円 → 400,000円
となった場合:
50%
を失っています。
400,000円から800,000円に戻るためには:
+100%
が必要です。
Drawdownが深くなるほど、回復は難しくなります。
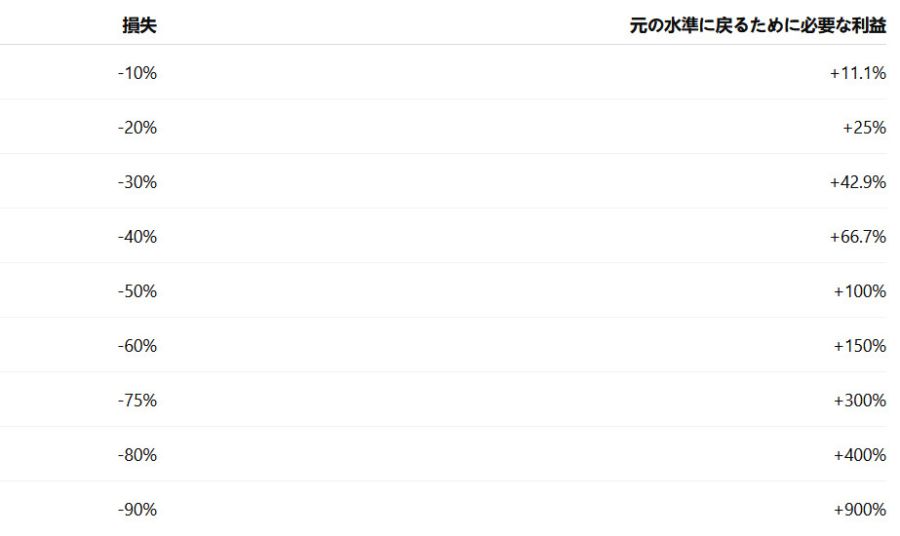
この非対称性が、資金を守ることが非常に重要である理由です。
重要なのは勝つことだけではなく、ゲームに残ること
長期的な視点では、バンクロール管理の第一の目的は必ずしも短期利益を最大化することではありません。
もうひとつ重要なのは:
Varianceによって市場から退場させられないことです。
戦略に本当にEdgeがあるなら、その優位性が統計的に現れるためには大量のベットが必要になります。
過度に攻撃的なバンクロール管理は、それを不可能にする可能性があります。
長期的な理論上の優位性を、短期的な実務上の失敗に変えてしまう可能性があるのです。
Sample SizeとRisk of Ruin
Sample Sizeも非常に重要です。
あるTipsterが:
80ベットでROI +12%
を記録しているとします。
非常に優秀に見えるかもしれません。
しかし80ベットは比較的小さなサンプルです。
このROIがTipsterの本当のEdgeを正確に表していると考えてStakeを決めるのは、大きなリスクを伴います。
1,000ベット
あるいは:
3,000ベット
の時点では、本当のパフォーマンス水準に対する評価が大きく変わっている可能性があります。
Sample Sizeが小さいほど、一般的にEdgeの推定には大きな不確実性があります。
Risk of Ruinを評価するうえでのCLVの役割
CLVも重要な追加情報を提供できます。
Closing Oddsよりも継続的に高いオッズを獲得している戦略は、そのプロセスがValueを見つけている可能性を示す追加シグナルになります。
一方で:
- 結果がマイナスになる
- CLVが悪化する
- ROIが低下する
- Drawdownが拡大する
といった現象が同時に起きている場合、リスクプロファイルをより詳しく分析する必要があります。
CLVはVarianceをなくしません。
しかし:
単なる悪い結果
と:
戦略プロセス自体の悪化
を区別する手がかりになる場合があります。
Flat Stakes Summary (1U)でSelectionsのリスクを分離する
あるTipsterについて:
実際のMaximum Drawdown:30U
しかし:
Flat Stakes Summary (1U)でのMaximum Drawdown:16U
だったとします。
この場合、過去のリスクのかなりの部分がStake Sizingによって生じていた可能性があります。
逆に:
実際のMaximum Drawdown:18U
Flat Stakes Summary (1U)でのMaximum Drawdown:17U
なら、Drawdownの大部分はSelectionsそのものによって説明できる可能性があります。
Risk of Ruinを分析するうえで、この違いは重要です。
相関はRisk of Ruinを高める可能性がある
複数のベットを保有しているからといって、必ずしも分散されているとは限りません。
たとえば:
1Uのベットを10件
保有しているとします。
10の異なるイベントにリスクが分散されているように見えるかもしれません。
しかし、10件すべてが同じ要因に強く依存していれば、実際のエクスポージャーははるかに集中している可能性があります。
たとえば:
- 同じリーグへの複数のベット
- 同じマーケットシナリオに依存する複数のポジション
- 同じイベントに関連する複数のベット
- ほぼ同じシグナルを利用する複数の戦略
などです。
相関によって複数の損失が同時に発生する可能性があります。
したがって、総リスクは1ベットずつではなく、ポートフォリオ全体で分析する必要があります。
Risk of Ruinは複数戦略を運用する場合にも重要
5人のTipsterをフォローしているとします。
それぞれ:
1U
を使用しています。
だからといって、最大エクスポージャーが小さいとは限りません。
複数のTipsterが同時にSelectionsを公開すれば:
5U
10U
あるいはそれ以上を同時に市場へ投入する可能性があります。
したがってバンクロール管理では:
同時総エクスポージャー
を考える必要があります。
単純な:
1ベットあたりのStake
だけでは不十分です。
ChasingはRisk of Ruinを急激に高める行動のひとつ
何度か負けた後、損失を早く取り戻そうとしてStakeを増やすベッターもいます。
たとえば:
8,000円
次に:
16,000円
次に:
32,000円
次に:
64,000円
と増やしていきます。
この行動は、通常の連敗を資金的な大惨事へ変える可能性があります。
Varianceに、リスクの急激な増加が加わるからです。
これは合理的なバンクロール管理とは正反対です。
MartingaleはRisk of Ruinをなくさない
Martingaleは通常、負けた後にStakeを大幅に増やし、それまでの損失を回収しようとする方法です。
問題は単純です。
バンクロールには限界があります。
十分に長い連敗が発生すれば、最終的には資金では対応できないStakeが必要になります。
したがって、MartingaleはRisk of Ruinをなくすものではありません。
むしろ:
発生頻度は低くても極めて破壊的なイベントにリスクを集中させる
可能性があります。
Risk of Ruinを0%にすることはできるのか?
実際には、このような主張には非常に慎重である必要があります。
リスクを伴う戦略であり、そのEdgeを完全な確実性で知ることができないのであれば、Risk of Ruinが厳密に0%だと考えるのは一般的に現実的ではありません。
リスクを:
非常に低くする
ことは目指せます。
しかし必ずしも:
完全に不可能にする
ことはできません。
したがって重要な質問は:
「どうすればリスクを完全になくせるのか?」
ではなく:
「自分の目的に対して十分低いリスクになるよう、バンクロールとStakeをどのように設定すべきか?」
です。
1U = 1%が有用な基準となる理由
1U = 1%
の場合、初期バンクロールは:
100U
になります。
これにより、不利な期間を吸収するための比較的大きな余裕が生まれます。
10U
のDrawdownなら:
10%
20U
なら:
20%
30U
なら:
30%
です。
これは1%がすべての戦略にとって自動的に最適という意味ではありません。
非常にVolatilityの高い戦略では:
0.5%
あるいはそれ以下が適切な場合もあります。
別のプロファイルでは異なるアプローチも考えられます。
しかし1%は、Stake、Drawdown、Risk of Ruinの関係を理解するためのシンプルな基準になります。
0.5%と1%:見た目以上に大きな違い
800,000円の場合:
1U = 1%
Stake:
8,000円
Bankroll:
100U
1U = 0.5%
Stake:
4,000円
Bankroll:
200U
資金が理論上耐えられるUnitsの数が2倍になります。
円ベースでの潜在的な成長速度は遅くなります。
しかし、不利な連続結果への耐性は大きく向上します。
これは:
成長
と:
生存
の間に存在する基本的なトレードオフです。
Risk of Ruinは最初のベット前に考えるべき
大きなDrawdownが発生してからリスクについて考えるのは適切ではありません。
より合理的なのは、事前に以下を決めておくことです。
- バンクロール
- 1Uのサイズ
- 最大Stake
- 最大同時エクスポージャー
- 許容できるDrawdown
- Stakeを減らすルール
- 運用上の破産ライン
理想的には、感情的にニュートラルな状態でこれらのルールを決めます。
5連敗した直後に決めるべきものではありません。
Risk of Ruinを下げるには?
Risk of Ruinを低下させるためには、いくつかの基本原則があります。
- 専用のバンクロールを使用する。
- 資金に対してStakeを小さく保つ。
- Chasingを避ける。
- Martingaleを避ける。
- 戦略のVarianceを考慮する。
- 過去のMaximum Drawdownを分析する。
- 過去のDrawdownを超える安全マージンを設ける。
- Sample Sizeを考慮する。
- CLVと獲得したオッズの質を確認する。
- 総エクスポージャーと相関を分析する。
- Flat Stakes Summary (1U)を使ってSelectionsの質を分離して評価する。
- 戦略の構造的特徴が変化した場合は再評価する。
目的はすべての変動をなくすことではありません。
重要なのは:
その変動に耐えられるだけの強固な構造を作ることです。
Risk of Ruinと一緒に分析すべき指標
Risk of Ruinだけを単独で分析するべきではありません。
以下の指標と組み合わせることが重要です。
Bankroll
Stake %
利用可能なUnits数
Maximum Drawdown
Sample Size
ROI
CLV
平均オッズ
的中率
Variance
Liquidity
Flat Stakes Summary (1U)
同時エクスポージャー
相関
これらを組み合わせることで、戦略の堅牢性をより包括的に評価できます。
結論
はい、バンクロールをすべて失う可能性はあります。
そして理論上プラスのEdgeを持つ戦略を使用していても、それは起こり得ます。
なぜでしょうか?
統計的な優位性を持っているだけでは十分ではないからです。
必要なのは:
Varianceを生き残ることです。
ある戦略が5,000ベットでは利益を出していたとしても、その途中の100、200、500ベットでは非常に厳しい期間を経験する可能性があります。
Stakeが大きすぎれば、Edgeが結果に現れるために必要な統計的な期間までバンクロールが持たない可能性があります。
今回の例では:
Bankroll:800,000円
1U = 8,000円
1U = 1%
なので、初期状態では:
100U
を保有しています。
これは:
1U = 5%
で:
20U
しか持たない場合より、はるかに大きな余裕があります。
したがって、Risk of Ruinは:
Edge
Variance
Stake
そして:
Bankroll
の関係によって大きく決まります。
さらに、Sample Size、Odds、Maximum Drawdown、CLV、Liquidity、相関、総エクスポージャーも考慮する必要があります。
最終的に重要な質問は:
「この戦略でいくら稼げるのか?」
ではありません。
まず考えるべきなのは:
「自分のEdgeが実際に結果へ反映されるまで生き残れるほど、バンクロールは十分に強固なのか?」
ということです。
スポーツベッティングにプロフェッショナルなアプローチを取るのであれば、資金の生存は単なる細かい問題ではありません。
長期的なパフォーマンスを実現するための前提条件です。
FAQ:スポーツベッティングにおけるRisk of Ruinとバンクロール
スポーツベッティングにおけるRisk of Ruinとは?
不利な結果が続くことによって、通常どおり戦略を継続できない水準までバンクロールが減少する確率を意味します。
利益を出せる戦略でもバンクロールをすべて失うことはある?
はい。プラスのExpected Valueを持つ戦略でも、バンクロールに対してStakeが大きすぎれば、Varianceによって破産する可能性があります。
DrawdownとRisk of Ruinの違いは?
Drawdownはバンクロールのピークからの下落を測定します。Risk of Ruinは、その下落が戦略を継続できないほど大きくなる可能性を考える概念です。
運用上の破産とは?
バンクロールが完全にゼロではなくても、通常の条件で戦略を継続するには資金が少なすぎる状態です。
Stakeを1%にすればRisk of Ruinはなくなる?
いいえ。1%のStakeは、より攻撃的なStakeと比較してリスクを大幅に抑えられる可能性がありますが、Risk of Ruinがゼロになることを保証するものではありません。Edge、Variance、Odds、戦略の特徴なども影響します。
高オッズ戦略ではなぜより慎重な管理が必要?
高オッズ戦略は一般的に的中率が低く、より長いLosing Streakを経験する可能性があります。そのため、Drawdownも大きくなる可能性があります。
Kelly Criterionを使えば破産を防げる?
Kelly Criterionは推定Edgeに基づいてStake Sizingを最適化できますが、その精度はEdgeの推定精度に大きく依存します。Edgeを過大評価するとStakeが大きくなりすぎる可能性があります。
50%の損失を回復するのが難しいのはなぜ?
50%を失った後は、残った資金を2倍にしなければ元の水準に戻れません。800,000円から400,000円まで減少した場合、元に戻るには+100%の利益が必要です。
MartingaleはRisk of Ruinを減らす?
いいえ。Martingaleは負けた後にStakeを増加させるため、長いLosing Streakを非常に大きな損失に変える可能性があります。有限のバンクロールには必ず限界があります。
Risk of Ruinを減らすには?
適切なStake Sizing、十分なバンクロール、Chasingを避けること、Variance、Maximum Drawdown、Sample Sizeを分析すること、さらに総エクスポージャーと相関を管理することでRisk of Ruinを低下させることができます。
2026年9月19日土曜日
同じカテゴリ内
Education
複数のTipsterをフォローする場合、バンクロールをどう管理すべきか?
2026年9月25日金曜日
複数のTipsterをフォローすることは、スポーツベッティングにおけるリスクを分散するシンプルな方法のように見えます。サッカーを専門とするTipster。テニスを専門とするTipster。アジア市場を専門とするTipster。さらに、ニッチなスポーツやリーグを専門とするTipsterもいるかもしれません。理論上、このような分散によって、1つの戦略だけに依存することを避けられます。しかし同時に、新たな問題も生まれます。複数のTipsterが同時にベットを配信する場合、1つのバンクロールをどのように管理すれば...
記事を見るEducation
フラットベッティングとケリー基準:どちらの戦略を選ぶべきか?
2026年9月24日木曜日
バンクロールを設定した後、スポーツベッティングにおいて非常に重要な疑問が生まれます。1回のベットにいくら賭けるべきなのでしょうか?本格的なバンクロール管理では、主に2つのアプローチがあります。フラットベッティング(Flat Betting)そして:ケリー基準(Kelly Criterion)フラットベッティングの考え方はシンプルです。すべてのベットで同じUnitを使用します。一方、ケリー基準では、それぞれのベットで推定されるEdgeに応じてStakeを変化させます。一見すると、ケリー基準のほうが高度であり...
記事を見るEducation
スポーツベッティングにおけるケリー基準
2026年9月21日月曜日
特に魅力的に見えるベッティング機会を見つけたとき、いくら賭けるべきでしょうか?常にバンクロールの1%でしょうか?2%でしょうか?それとも、Edgeが大きい場合はさらに多く賭けるべきでしょうか?この問題の中心にあるのが、最適なStakeを数学的に算出する方法として広く知られている**ケリー基準(Kelly Criterion)**です。すべてのベットで基本的に同じUnitを使用するFlat Bettingとは異なり、ケリー基準では主に2つの要素によってStakeを調整します。利用可能なオッズそして:ベッター...
記事を見るBet2Investはブックメーカーではなく、スポーツベッティングのサービスも提供していません。ただし、当サイトのコンテンツはスポーツベッティング活動に関連しています。
未成年者の賭博は固く禁じられています。責任あるプレイを — 過度な賭博は、金銭的損失、借金、依存につながる可能性があります。