Education
スポーツベッティングにおけるケリー基準
特に魅力的に見えるベッティング機会を見つけたとき、いくら賭けるべきでしょうか?
常にバンクロールの1%でしょうか?
2%でしょうか?
それとも、Edgeが大きい場合はさらに多く賭けるべきでしょうか?
この問題の中心にあるのが、最適なStakeを数学的に算出する方法として広く知られている**ケリー基準(Kelly Criterion)**です。
すべてのベットで基本的に同じUnitを使用するFlat Bettingとは異なり、ケリー基準では主に2つの要素によってStakeを調整します。
利用可能なオッズ
そして:
ベッターが推定したEdge
理論上、優位性が大きいほど、バンクロールのより大きな割合をそのベットに配分できます。
しかし、この方法には大きな難点があります。
ケリー基準を正しく使用するには、十分な精度で次のものを推定する必要があります。
ある事象が発生する真の確率
しかし、スポーツベッティングにおいて、この確率を完全に知ることはできません。
これこそが、ケリー基準を非常に興味深いものにすると同時に、誤って使用した場合には危険なものにもする理由です。
これまでの記事と同様に、以下を基準とします。
初期バンクロール:800,000円
1U = 8,000円
つまり:
初期バンクロールの1%
ケリー基準とは?
ケリー基準とは、統計的な優位性があると考えられる場合に、資金の何%を賭けるべきかを決定する数学的方法です。
目的は、単純に次の1ベットの期待利益を最大化することではありません。
その目的は:
長期的な資金の対数成長率を最大化すること
です。
つまりケリー基準は、
Edgeを十分に活用すること
と:
過剰な資金をリスクにさらさないこと
のバランスを取ろうとします。
推定Edgeが小さければ、Kellyは小さなStakeを推奨します。
推定Edgeが大きければ、より大きなStakeを推奨する可能性があります。
そしてプラスのEdgeが存在しない場合:
Kellyはベットしないことを示します。
ケリー基準はどこから生まれたのか?
ケリー基準は、Bell Labsの研究者だった**John L. Kelly Jr.**に由来します。
1956年、彼は A New Interpretation of Information Rate という論文を発表しました。
この研究は、もともとスポーツベッティングを対象としたものではありませんでした。
不確実性を伴う反復的な状況において、資金を最適に成長させるという考え方に関するものでした。
その後、この概念はさまざまな分野に応用されました。
- ギャンブル
- ベッティング
- 投資
- ポートフォリオ管理
現在では、ケリー基準は特に定量分析の分野や、StakeとEdgeを数学的に結び付けたいベッターの間でよく知られています。
ケリー基準の計算式とは?
単純なベットにおける基本的な式は:
f = (bp - q) / b*
です。
ここで:
f* = ベットすべきバンクロールの割合
b = 小数オッズから1を引いた純利益倍率
p = 推定勝率
q = 負ける確率、つまり1 - p
例を見てみましょう。
あるチームが勝つ確率を:
55%
と推定したとします。
利用可能なオッズは:
2.00
です。
したがって:
b = 2.00 - 1 = 1
p = 0.55
q = 0.45
式は:
f = (1 × 0.55 - 0.45) / 1*
となります。
つまり:
f = 0.10*
Kellyが理論上推奨するStakeは:
バンクロールの10%
です。
800,000円のバンクロールなら:
Kelly Stake = 80,000円
となります。
これは通常の基準である:
1U = 8,000円
と比べてかなり大きな金額です。
なぜこの例ではKellyが10%を推奨するのか?
55%という推定が完全に正しいのであれば、オッズ2.00には大きな優位性が存在するからです。
オッズ2.00の単純なインプライド・プロバビリティは:
50%
です。
一方、あなたの推定は:
55%
です。
つまり、5パーセントポイントの優位性があると考えています。
このベットのExpected Valueは:
(0.55 × 2.00) - 1 = +0.10
つまり:
EV +10%
です。
この推定が本当に正確で再現可能なのであれば、Kellyはこの優位性が比較的大きな資金配分を正当化すると考えます。
しかし、問題の核心は次の部分です。
この推定が本当に正しいのであれば
という点です。
ケリー基準は確率推定に完全に依存する
Kelly自身が本当の勝率を知っているわけではありません。
Kellyが使用するのは、あなたが入力した確率です。
これはおそらく、ケリー基準を理解する上で最も重要なポイントです。
引き続きオッズ:
2.00
を使用します。
勝率を55%と推定した場合
Full Kelly:
10%
実際の確率が53%だった場合
Kelly:
6%
51%だった場合
Kelly:
2%
50%だった場合
Kelly:
0%
49%だった場合
Kellyはマイナスになります。
つまり:
ベットしない
ということです。
確率推定が数パーセントポイント違うだけで、推奨Stakeは大きく変化します。
推定誤差がKelly最大の危険性
あなたのモデルが:
55%
と推定し、Full Kellyを使用したとします。
この場合:
バンクロールの10%
を賭けます。
800,000円なら:
80,000円
です。
しかし、モデルが少し過大評価しており、実際の確率が:
51%
だったとします。
この確率に対する理論上のKelly Stakeは:
2%
にすぎません。
つまり、本来Kellyが推奨するStakeの5倍を賭けていたことになります。
さらに実際の確率が:
49%
だった場合、そもそもプラスのEdgeがありません。
実際にはExpected Valueがマイナスのベットに、バンクロールの10%を投入したことになります。
したがって、Kellyを魔法の公式と考えてはいけません。
出力の質は、入力の質に直接左右されます。
KellyはEdgeを生み出さない
これは非常に重要な区別です。
ケリー基準はValue Betを見つける方法ではありません。
真の確率を算出してくれるわけでもありません。
Kellyが答えるのは:
「自分の確率推定が正しいと仮定した場合、バンクロールの何%を賭けるべきか?」
という問いです。
したがって、Kellyを使用する前にEdgeが存在している必要があります。
悪い戦略に優れたStake Sizingを組み合わせても、悪い戦略であることに変わりはありません。
Kellyは既存の優位性をどう活用するかを最適化できます。
しかし、優位性そのものを作ることはできません。
800,000円のバンクロールでの例
オッズ:
2.00
に対して、異なる推定確率を設定してみましょう。
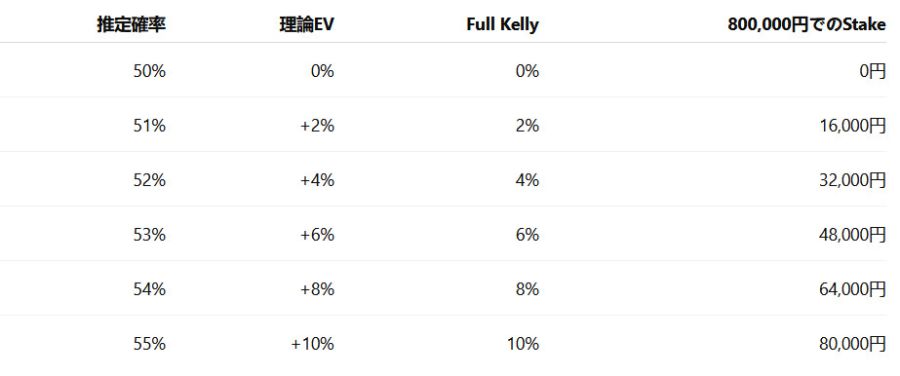
この表から、Kellyの重要な特徴が分かります。
推定Edgeが大きくなるにつれて、Stakeも急速に大きくなります。
しかし同時に、Edgeを過大評価するとStakeも過剰になるということです。
KellyとFlat Betting:2つの異なる考え方
Flat Bettingでは、通常すべてのセレクションに同じUnitを使用します。
例えば:
1U = 8,000円
です。
推定Edgeが小さくても大きくても、Stakeは変わりません。
Kellyは異なります。
推定した優位性に応じて各ベットのStakeを調整します。
Flat Betting
メリット:
- シンプル
- 透明性が高い
- 管理しやすい
- Stake Sizingのミスを抑えやすい
- パフォーマンスを比較しやすい
- Edge推定ミスの影響を抑えやすい
デメリット:
- 推定Edgeの大きさによってベッティング機会を区別しない
Kelly Criterion
メリット:
- Edgeに応じてStakeを調整できる
- 資金成長に数学的なロジックがある
- Edgeが小さい場合はStakeを減らす
- Edgeがゼロまたはマイナスならベットしない
主なデメリット:
- 推定確率の精度に大きく依存する
したがって、両者は異なる考え方に基づくStake Sizingです。
Full Kellyはなぜ非常にアグレッシブになり得るのか?
Full Kellyとは、計算式によって算出された割合をそのまま使用する方法です。
Kellyが:
8%
なら:
バンクロールの8%
を賭けます。
Kellyが:
12%
なら:
12%
を賭けます。
使用する確率が完全に正しい場合、数学的には合理的な方法です。
しかし、スポーツベッティングでは確率を完全に知ることはほぼ不可能です。
Stakeが:
10%
の場合、わずか数回の悪い結果でもバンクロールが大きく変動する可能性があります。
本当にプラスのEdgeが存在していても、そのVolatilityは心理的にも資金的にも大きな負担になり得ます。
Half Kellyとは?
解決策の1つは、Kellyが算出したStakeの一部だけを使用することです。
Half Kellyでは:
Full Kellyの50%
を賭けます。
Full Kellyが:
10%
なら、Half Kellyは:
5%
です。
800,000円のバンクロールなら:
Full Kelly:
80,000円
Half Kelly:
40,000円
です。
目的はKellyのロジックをある程度維持しながら、次のものを抑えることです。
- Volatility
- Drawdown
- 推定誤差の影響
- Risk of Ruin
Quarter Kellyとは?
Quarter Kellyでは:
Full Kellyの25%
を使用します。
Full Kellyが:
10%
なら:
Quarter Kelly = 2.5%
です。
800,000円なら:
20,000円
となります。
比較すると:
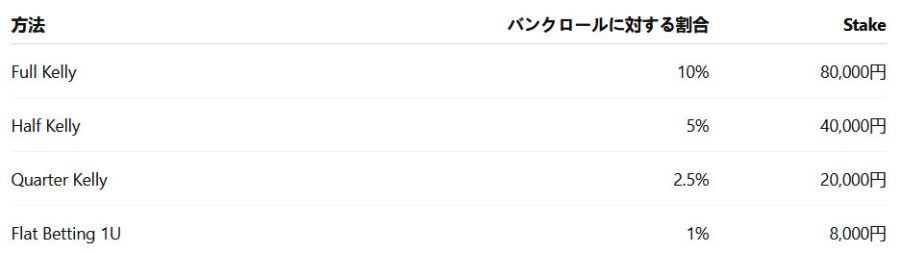
Fractional Kellyを使用することで、資金エクスポージャーを大幅に抑えることができます。
なぜFractional Kellyを使用するのか?
最大の理由は:
不確実性
です。
真の確率が完全に分かっている理論的な状況では、Full Kellyには非常に興味深い数学的特性があります。
しかしスポーツベッティングでは:
pは推定値です。
そして、その推定は間違っている可能性があります。
Kellyの一部だけを使用することで、安全マージンを設けることができます。
Edgeに関する不確実性が大きいほど、より保守的なKelly比率を使用することが合理的になる可能性があります。
KellyはOverconfidenceに非常に敏感
Overconfidence、つまり自分の推定に対する過信は大きなリスクです。
例えば、モデルが頻繁に:
57%
61%
64%
といった確率を出しているとします。
しかしモデルのCalibrationが悪ければ、これらの確率は高すぎる可能性があります。
60%と予測されたイベントが、実際には54%しか発生しない可能性もあります。
差は小さく見えるかもしれません。
しかしKellyにとっては大きな違いです。
重要なのは単に:
「自分のモデルは勝ちを見つけているか?」
ではありません。
さらに:
「モデルが出す確率は正しくCalibrationされているか?」
を確認する必要があります。
確率のCalibrationが重要
よくCalibrationされたモデルとは、簡単に言えば:
モデルが:
約60%
と予測したイベントのうち、
十分に大きなSample Sizeにおいて:
実際に約60%が発生する
という状態です。
同じ考え方は:
55%
70%
80%
などにも当てはまります。
Kellyを本格的に使用する場合、単なるランキングやシグナルだけでは不十分です。
理想的には:
十分に信頼でき、適切にCalibrationされた確率
が必要です。
これはかなり高い要求水準です。
ブックメーカーのインプライド・プロバビリティをKellyに使用できるか?
Edgeを作る目的で、そのまま使用することはできません。
オッズは市場のインプライド・プロバビリティを表しますが、通常はマージンが含まれています。
例えば:
オッズ2.00
は数学的には:
50%
に相当します。
しかしKellyで:
p = 50%
オッズ:
2.00
を使用すると、Kellyは:
0%
を推奨します。
これは当然です。
何の優位性も見つけていないからです。
Kellyを使用するには、利用可能なオッズを正当化するために必要な確率を十分に上回る独自の確率推定が必要です。
ブックメーカーのマージンも考慮する必要がある
複数の結果があるマーケットでは、それぞれのオッズから単純計算したインプライド・プロバビリティを合計すると、通常100%を超えます。
この差が:
Overround
つまり理論上のブックメーカーマージンです。
自分のモデルと市場を比較する前に、マージンを除去した市場確率を計算することが有効な場合があります。
これにより、市場が示している確率をより正確に表現できます。
ただし、マージンを除去した後でも:
市場確率が自動的に真の確率になるわけではありません。
あくまでBenchmarkです。
KellyアプローチにおいてPinnacleはどのような役割を果たせるか?
定量的なアプローチでは、低マージンで市場から多くの情報を受けるブックメーカーのオッズは、非常に有用なBenchmarkになります。
Opening Oddsは、市場の初期状態を確認するために利用できます。
Closing Oddsは、より多くの情報やベットが市場に反映された後の価格を示します。
Closing Oddが完全な確率を示しているという意味ではありません。
しかし、以下を分析する上で非常に有用な基準となります。
- エントリー時のオッズ
- CLV
- 自分の推定の質
- 戦略がValueを見つける能力
CLVとKellyは補完関係にあるのか?
概念的には、はい。
Kellyは推定Edgeを使用してStakeを決定します。
CLVはその後、取得したオッズの質について追加情報を提供できます。
例えば、モデルが大きなEdgeを検出し、頻繁に大きなStakeを推奨しているとします。
しかし、そのセレクションが継続的にマイナスのCLVを記録している場合、それは重要なシグナルになる可能性があります。
モデルがEdgeを過大評価している可能性があります。
反対に、継続的にプラスのCLVを記録している場合は、そのプロセスの質をさらに詳しく分析する価値があります。
CLVだけで正確な確率推定が正しいと証明できるわけではありません。
しかし、補完的な指標として利用できます。
KellyとSample Size
ある戦略が:
60ベット後にROI +15%
だったとします。
この結果だけで、大きなEdgeが存在し、アグレッシブなKelly Stakeを使用できると判断できるでしょうか?
できません。
Sample Sizeが小さすぎるため、Edgeの正確な大きさについて強い結論を出すことはできません。
これはKellyでは特に重要です。
なぜでしょうか?
Stakeが推定Edgeに直接依存するからです。
小さなSample SizeからEdgeを過大評価すれば、適切なStakeも過大評価する可能性があります。
したがって、統計的不確実性も分析に含める必要があります。
KellyとVariance
KellyはVarianceをなくすものではありません。
計算が完璧でも、連敗は起こり得ます。
モデルが正しくValue Betを特定していたとしても:
次のベットが勝つ
という意味ではありません。
Kellyの目的は長期的な資金成長を最適化することです。
短期的な結果を安定させることではありません。
この違いは非常に重要です。
KellyとDrawdown
Stakeが大きいほど、バンクロールの変動も大きくなる可能性があります。
したがってFull Kellyでは、耐えることが難しいDrawdownが発生する可能性があります。
戦略が理論上有効なままであっても:
-20%
-30%
あるいは:
-40%
のDrawdownを経験すると、途中で戦略をやめてしまう可能性があります。
したがって:
数学的な最適性
と:
実際のリスク許容度
は別の問題です。
心理的に継続できない戦略が、その人に適した戦略とは限りません。
KellyとRisk of Ruin
ケリー基準はRisk of Ruinの管理とも密接に関係しています。
確率が完全に既知で、適切な理論上の前提が成立する場合、KellyはOverbettingを避けながら長期的な対数成長率を最大化することを目指します。
しかし現実のスポーツベッティングで中心的な問題となるのは:
推定誤差
です。
10%のEdgeがあると思っていても、実際には2%しかない場合、Stakeは大きすぎる可能性があります。
さらに実際のEdgeがマイナスであれば、誤った推定に基づくKellyはバンクロールを守るどころか、損失を加速させる可能性があります。
Overbettingの危険性
Overbettingとは、自分の優位性によって正当化できる以上のStakeを使用することです。
これはBankroll Managementにおける大きなリスクの1つです。
例えば、正しい理論上のKellyが:
2%
なのに:
8%
を賭けたとします。
本当のEdgeが正当化する金額の4倍の資金を投入していることになります。
長期的に勝てる戦略であっても、資金成長の効率を大きく悪化させ、Volatilityを高める可能性があります。
Edgeがあるからといって、どのようなStakeでも正当化されるわけではありません。
Underbetting:賭ける金額が少なすぎることはあるのか?
理論上の資金成長を最大化するという観点では:
あります。
本当の最適Kellyが:
5%
なのに:
0.5%
しか賭けなければ、優位性のごく一部しか活用していません。
Risk of RuinとVolatilityは低下しますが、潜在的な資金成長も遅くなります。
これは:
成長とリスク
の基本的なトレードオフです。
ただし実際には、安定性や資金保護を重視して意図的にUnderbettingを選択することもあります。
Kellyを超えて賭けることが特に危険な理由
Kellyより少なく賭けることと、Kellyより多く賭けることには重要な違いがあります。
Kellyより少なく賭ければ、通常は理論上の成長率が低下しますが、Volatilityも低下します。
一方、Kellyより多く賭けるとリスクが増加します。
最適なKellyを大きく超えるほど、リスクとリターンの関係は悪化します。
そのため、ケリー基準は:
どの時点からStakeが過度にアグレッシブになるのか
を理解するための基準としても利用できます。
Kellyは毎回のベット後に再計算すべきか?
動的なKellyでは、現在のバンクロールを使用します。
例えば:
初期バンクロール:800,000円
Kelly:
2%
Stake:
16,000円
その後、バンクロールが:
880,000円
になれば、2%は:
17,600円
です。
バンクロールが:
640,000円
まで減少すれば、2%は:
12,800円
になります。
Stakeは資金額に応じて変化します。
つまり:
バンクロールが成長すればStakeを徐々に増やし
逆に:
バンクロールが減少すればStakeを小さくする
ことができます。
Kellyは比例型Stake Sizing
一定金額を使用する厳格なFlat Bettingとは異なり、Kellyは基本的に比例型のStake Sizingです。
Stakeは:
現在のバンクロール
と:
推定Edge
によって変化します。
つまり2つの変数がStakeに影響します。
この柔軟性はメリットです。
しかし同時に、Kellyをより複雑にします。
複数のベットが同時に存在する場合はどうなるのか?
Simple Kellyは、1つの独立したベットだけを考える場合には非常に分かりやすい方法です。
しかし複数のベットが同時に存在すると、状況はより複雑になります。
例えば、モデルが5つの機会を見つけ:
4%
3%
5%
2%
4%
を推奨したとします。
それぞれを独立して適用すると、合計エクスポージャーは:
バンクロールの18%
に達します。
さらにベット同士にCorrelationがあれば、実際のリスクはさらに高くなる可能性があります。
その場合、ポートフォリオ全体でのリスク管理が必要になります。
CorrelationはKellyにとって重要な問題
2つのベットが必ずしも独立しているとは限りません。
例えば複数のセレクションが:
- 同じ試合
- 同じチーム
- 同じリーグ
- 同じ市場環境
- 同じ統計モデル
に関連している場合があります。
これらのベットに強いCorrelationがある場合、それぞれを完全に独立した機会として扱うと、過剰なエクスポージャーにつながる可能性があります。
ポートフォリオ全体にKellyを適用することは、1ベットごとのSimple Kellyより数学的に複雑です。
最大Stakeを設定すべきか?
実際の運用では、上限を設定する方法があります。
例えば:
最大Stake = 2%
あるいは:
最大Stake = 3%
とし、Kellyの計算結果がそれ以上でも上限を適用します。
その理由は、この制限によって:
- モデルのエラー
- 不適切なProbability Calibration
- 誤ったデータ
- 例外的なイベント
- 見落とされたCorrelation
- Overconfidence
などのリスクを抑えられる可能性があるからです。
Stake Capは追加のリスク管理として機能します。
Stake Capを使用したKellyの例
バンクロールを:
800,000円
最大Stakeを:
2%
つまり:
16,000円
とします。
モデルが以下を推奨した場合:

小さなEdgeについてはKellyのロジックを維持しながら、非常に大きな推定値によってStakeが過剰になることを防げます。
KellyとUnitsを組み合わせることはできるか?
できます。
2つの概念は両立します。
もし:
1U = バンクロールの1%
なら:
0.5% = 0.5U
1% = 1U
1.5% = 1.5U
2% = 2U
となります。
これにより、StakeをEdgeに応じて変化させながら、成績をUnitsで表示できます。
ただし結果には:
セレクションの質
と:
Stake Sizingの質
の両方が影響することになります。
Flat Stakes Summary (1U)が重要な理由
Kellyを使用している戦略が非常に良い成績を出しているとします。
しかし、そのパフォーマンスは何によって生まれたのでしょうか?
セレクション自体が優れていたのでしょうか?
それとも、観測期間中に勝ったベットへ大きなStakeを配分したことが主な理由でしょうか?
**Flat Stakes Summary (1U)**では:
すべてのセレクションを1Uでベットした
と仮定して成績を再計算します。
これにより、セレクション自体の質をより明確に分析できます。
したがって:
Kellyを使用した実際の成績
と:
Flat Stakes Summary (1U)
を比較することは非常に有用です。
Kellyで悪い戦略を隠してはいけない
例えば:
変動Stakeでの実績:+25U
しかし:
Flat Stakes Summary (1U):-4U
だったとします。
この状況は慎重に分析する必要があります。
プラスの結果がStake Sizingに大きく依存している可能性があります。
反対に:
実際の成績:+30U
Flat Stakes Summary (1U):+24U
なら、セレクション自体の質も大きく貢献していると考えられます。
したがって:
Selection Edge
と:
Sizing Edge
を区別することが重要です。
確率モデルなしでKellyを使用できるか?
厳密に使用することは難しいでしょう。
Kellyの計算には:
p
つまりイベントの推定真値確率が必要です。
単に:
「このベットはかなり良いと思う」
あるいは:
「今日一番自信のあるベットだ」
と言っても、数学的に使用できる確率にはなりません。
本格的なKellyアプローチには、理想的には:
- 確率モデル
- 過去データ
- 再現可能な方法論
- Probability Calibration
- 十分なSample Sizeでの検証
が必要です。
Kellyは定量的アプローチと特に相性が良い
ケリー基準は、各ベッティング機会に対して確率を算出できる戦略で特に意味を持ちます。
例えば:
モデル推定確率:54%
マージン調整後の市場確率:50%
推定Edge:プラス
Kelly:X%
という形です。
これによってプロセスを体系化できます。
確率が主に主観的判断によって決まる場合、Kellyを数学的に正当化することはより難しくなります。
Strategy BuilderとEdgeの考え方
データに基づくアプローチでは、再現性の可能性がある過去のパターンを特定することが目的になります。
戦略は例えば:
- ROI
- Sample Size
- Drawdown
- Odds
- CLV
- 一貫性
- 異なる期間でのパフォーマンス
などを通じて分析できます。
これらは潜在的なEdgeのRobustnessを評価するために役立ちます。
しかし、過去に優れた成績を残した戦略であっても、次の1ベットの正確な確率を保証することはできません。
そのため、Stake Sizingでは常に不確実性を考慮する必要があります。
Kellyと過去データ:Overfittingに注意
モデルが過去データでは非常に優秀でも、新しいデータでは機能しないことがあります。
これがOverfittingです。
過去の結果に過剰に最適化されたシステムは、自分のEdgeを実際以上に大きく推定する可能性があります。
そこにアグレッシブなKellyを適用すると問題がさらに拡大します。
つまり:
過大評価されたEdge
と:
過大なStake
を組み合わせることになります。
これは非常に危険です。
BacktestとKelly:慎重に使用すべき組み合わせ
優れたBacktestが、将来も同じパフォーマンスを保証するわけではありません。
特に確認すべきなのは:
- Sample Size
- 結果の安定性
- 異なる期間
- 異なるマーケット
- データ品質
- Overfittingのリスク
- Maximum Drawdown
- 利用可能な場合はCLV
です。
過度に楽観的なBacktestから計算したKellyは、大幅なOverbettingにつながる可能性があります。
Kellyを慎重に使用する方法
慎重なKelly運用では、複数の安全策を組み合わせることができます。
例えば:
- Edgeを推定する
- モデルの質とCalibrationを確認する
- Full Kellyを計算する
- Kellyの一部だけを使用する
- 必要に応じてStake Capを設定する
- 総エクスポージャーを管理する
- Correlationを考慮する
- 確率推定を定期的に再評価する
- Flat Stakes Summary (1U)と比較する
- CLVとDrawdownを監視する
目的は、1つの過度に楽観的な推定によってバンクロールの大きな部分を危険にさらさないことです。
保守的なKelly運用の例
以下を想定します。
Bankroll:800,000円
モデル推定:
勝率:55%
オッズ:
2.00
Full Kelly:
10%
つまり:
80,000円
です。
しかし:
Quarter Kelly
を使用するとします。
Stakeは:
2.5%
つまり:
20,000円
になります。
さらに:
Stake Cap = 2%
を設定します。
最終Stakeは:
16,000円
です。
つまり、理論上の推奨額:
80,000円
を、実際のエクスポージャー:
16,000円
まで抑えています。
推定Edgeを活用しながら、より大きな安全マージンを確保しています。
数学的に最適なKellyがすべてのベッターに適しているとは限らない
数学的最適性は問題の1つの側面にすぎません。
ベッターは以下も考慮する必要があります。
- Drawdownへの耐性
- 投資期間
- モデルの信頼性
- 推定Edgeへの確信度
- 戦略のVariance
- 同時に保有するベット数
- Correlation
- Liquidityの制約
したがって、理論上最適なKellyが、すべてのユーザーにとって実践上最適な設定とは限りません。
Kellyを使用する前に分析すべき指標
ケリー基準を本格的に使用する前に、以下を分析することが重要です。
Sample Size
ROI
CLV
Maximum Drawdown
Variance
平均Odds
Hit Rate
Liquidity
Flat Stakes Summary (1U)
Probability Calibration
Correlation
同時エクスポージャー
時間経過に対するモデルの安定性
これらの要素に関する不確実性が大きいほど、より保守的なアプローチを検討する理由も大きくなります。
Kelly Criterionで避けるべきミス
Kellyを危険なものにする主なミスは以下です。
- Edgeを過大評価する
- Calibrationされていない主観的確率を使用する
- 不確実性を考慮せずFull Kellyを使用する
- Varianceを無視する
- Maximum Drawdownを無視する
- ベット間のCorrelationを無視する
- 複数のKelly Stakeを同時に積み重ねる
- OverfittingしたBacktestを使用する
- 感情によって確率を変更する
- 過去のパフォーマンスと将来の確率を混同する
- エクスポージャーの上限を設定しない
- KellyがEdgeを生み出すと考える
Flat BettingとKelly、どちらを選ぶべきか?
万能な答えはありません。
Flat Bettingが重視するのは:
シンプルさ
透明性
比較のしやすさ
そして:
推定誤差によるリスクの抑制
です。
Kellyが重視するのは:
推定Edgeに応じたStakeの調整
そして:
理論上の資金成長の最適化
です。
しかしKellyには、はるかに高い精度が必要です。
確率を十分な精度で推定できないベッターにとっては:
Flat Bettingの方がRobustである可能性があります。
一方、十分に信頼でき、Calibrationされた確率を持つ定量的アプローチでは:
Kellyは非常に有用なStake Sizingのツールになり得ます。
まとめ
ケリー基準は:
Edge
Odds
Bankroll
そして:
Stake
を数学的に結び付ける、非常に合理的な方法の1つです。
考え方は明確です。
推定した優位性が大きいほど、理論上はより多くの資金を配分できます。
Edgeがなくなれば:
Stakeもゼロになるべきです。
しかし、Kellyの強みは同時に最大の弱点でもあります。
計算結果は:
確率推定の質
に直接依存します。
確率推定が正確であれば、Kellyは資金成長を最適化するための非常に興味深いフレームワークになります。
しかしEdgeを過大評価すれば、Stakeも過大になります。
そのため実際のスポーツベッティングでは:
Half Kelly
Quarter Kelly
あるいは:
Kelly + Stake Cap
のような方法を使用し、追加の安全マージンを設けることができます。
今回の基準である:
Bankroll:800,000円
1U = 8,000円 = 1%
においても、Kellyを単純に:
「自信があるベットでは多く賭ける方法」
と考えるべきではありません。
Kellyは、厳密な確率推定を必要とする数学的なStake Sizingの方法です。
したがって、本当に重要な問いは:
「このベットにどれくらい自信があるか?」
ではありません。
重要なのは:
「真の確率についての自分の最良の推定値はいくつか、その推定にはどれほどの不確実性があり、そのEdgeによってバンクロールの何%をリスクにさらすことが合理的に正当化されるのか?」
という問いです。
この違いこそが、Kellyの定量的な使用と、主観的にStakeを変えることの違いです。
FAQ:ケリー基準とスポーツベッティング
ケリー基準とは何ですか?
利用可能なオッズと推定Edgeに基づき、バンクロールの何%を理論上賭けるべきかを算出する方法です。
ケリー基準の計算式は?
基本式は:
f = (bp - q) / b*
です。
bはオッズから得られる純利益倍率、pは推定勝率、q = 1 - pです。
Full Kellyとは?
ケリー基準によって算出されたバンクロール比率をそのままStakeとして使用する方法です。
Half Kellyとは?
Full Kellyが推奨するStakeの50%を使用する方法です。
Quarter Kellyとは?
Full Kellyが推奨するStakeの25%を使用する方法です。
Kellyはなぜ危険になる可能性があるのですか?
計算結果が確率推定に直接依存するためです。Edgeを過大評価すると、推奨Stakeも大きくなりすぎる可能性があります。
KellyはEdgeを生み出しますか?
いいえ。Kellyは推定Edgeに基づいてStakeを決定する方法であり、Edgeそのものを生み出すものではありません。
100UのバンクロールでもKellyを使用できますか?
はい。1Uがバンクロールの1%なら、Kellyが2%を推奨した場合は2Uに相当します。
Kellyを使えばRisk of Ruinをなくせますか?
いいえ。実際のスポーツベッティングでは、確率とEdgeには推定誤差があります。誤った推定は過剰なStakeとリスクの増加につながる可能性があります。
Flat BettingとKellyではどちらが良いですか?
Flat Bettingはシンプルで、精密な確率推定への依存度が低い方法です。Kellyは推定Edgeに応じてStakeを調整できますが、より信頼性の高い確率推定が必要です。
2026年9月21日月曜日
同じカテゴリ内
Education
複数のTipsterをフォローする場合、バンクロールをどう管理すべきか?
2026年9月25日金曜日
複数のTipsterをフォローすることは、スポーツベッティングにおけるリスクを分散するシンプルな方法のように見えます。サッカーを専門とするTipster。テニスを専門とするTipster。アジア市場を専門とするTipster。さらに、ニッチなスポーツやリーグを専門とするTipsterもいるかもしれません。理論上、このような分散によって、1つの戦略だけに依存することを避けられます。しかし同時に、新たな問題も生まれます。複数のTipsterが同時にベットを配信する場合、1つのバンクロールをどのように管理すれば...
記事を見るEducation
フラットベッティングとケリー基準:どちらの戦略を選ぶべきか?
2026年9月24日木曜日
バンクロールを設定した後、スポーツベッティングにおいて非常に重要な疑問が生まれます。1回のベットにいくら賭けるべきなのでしょうか?本格的なバンクロール管理では、主に2つのアプローチがあります。フラットベッティング(Flat Betting)そして:ケリー基準(Kelly Criterion)フラットベッティングの考え方はシンプルです。すべてのベットで同じUnitを使用します。一方、ケリー基準では、それぞれのベットで推定されるEdgeに応じてStakeを変化させます。一見すると、ケリー基準のほうが高度であり...
記事を見るEducation
破産リスク:バンクロールを本当にすべて失う可能性はあるのか?
2026年9月19日土曜日
あなたは800,000円のバンクロールを持っているとします。1回のベットにつき8,000円、つまり初期資金の1%を賭けます。あなたの戦略は長期的には利益を生み出しているように見えます。それでも、バンクロールをすべて失う可能性はあるのでしょうか?この疑問は、スポーツベッティングにおけるリスク管理で最も重要な概念のひとつにつながります。Risk of Ruin(破産リスク)です。Risk of Ruinとは、戦略を通常どおり継続できなくなる水準までバンクロールが減少する確率を意味します。最も厳密な定義では、破...
記事を見るBet2Investはブックメーカーではなく、スポーツベッティングのサービスも提供していません。ただし、当サイトのコンテンツはスポーツベッティング活動に関連しています。
未成年者の賭博は固く禁じられています。責任あるプレイを — 過度な賭博は、金銭的損失、借金、依存につながる可能性があります。