Du verfügst über eine Bankroll von 5.000 €.
Deine übliche Regel ist einfach:
1U = 50 €, also 1 % deiner Bankroll.
Nun ergeben sich zwei Möglichkeiten für Sportwetten.
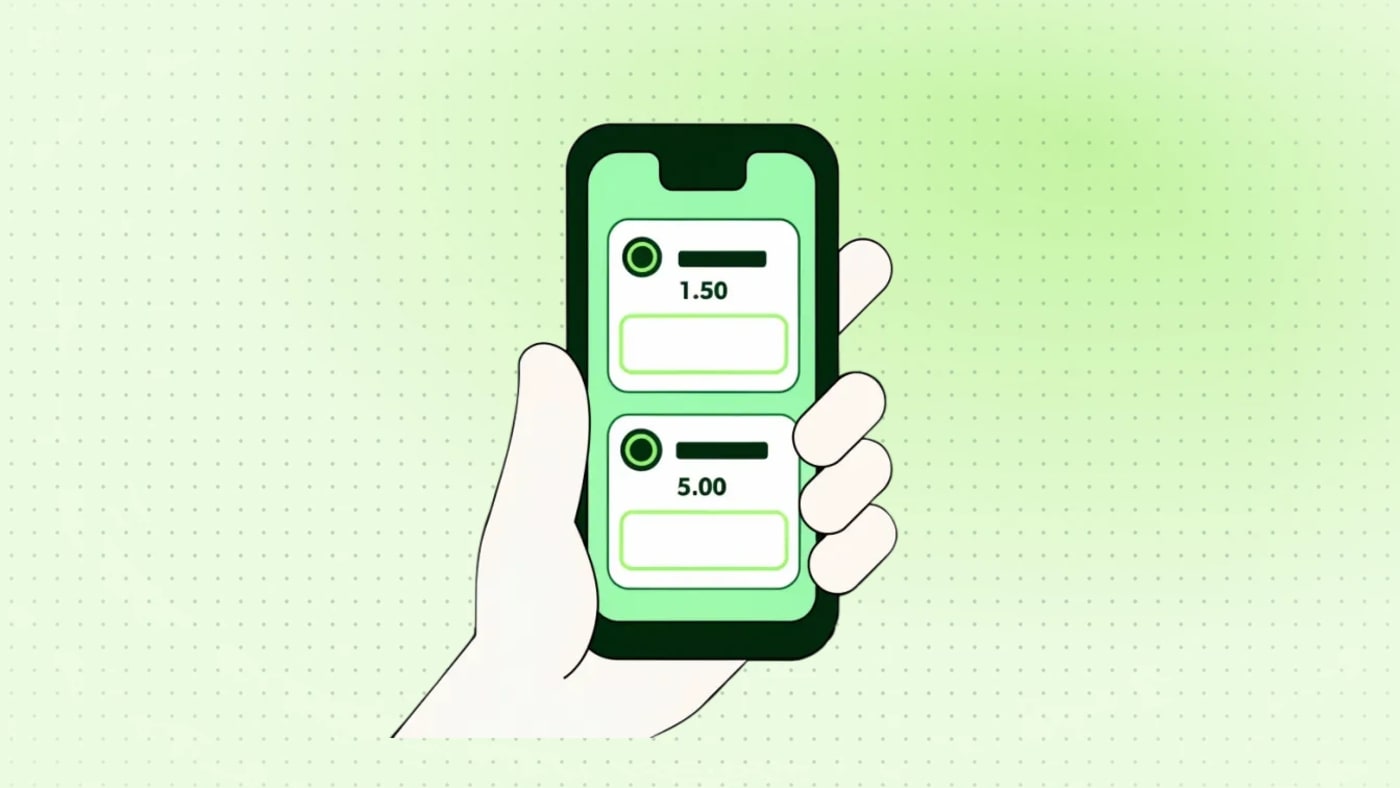
Die erste bietet eine Quote von:
1.50
Die zweite bietet eine Quote von:
5.00
Solltest du auf beide Tipps jeweils 50 € setzen?
Oder solltest du bei einer Quote von 1.50 mehr setzen, weil das Ereignis als wahrscheinlicher gilt, und bei einer Quote von 5.00 weniger, weil das Risiko höher erscheint?
Die Antwort ist weniger offensichtlich, als man zunächst denken könnte.
Eine niedrige Quote bedeutet nicht automatisch, dass eine Wette einen positiven Wert besitzt.
Eine hohe Quote bedeutet nicht automatisch, dass eine Wette schlecht ist.
Und vor allem gilt:
Die Quote allein reicht nicht aus, um den optimalen Einsatz zu bestimmen.
Um zu verstehen, warum das so ist, müssen wir drei grundlegende Begriffe unterscheiden:
- Die Gewinnwahrscheinlichkeit.
- Den Erwartungswert der Wette, auch Expected Value genannt.
- Das finanzielle Risiko, das mit dem Einsatz verbunden ist.
1. Was sagt eine Wettquote tatsächlich aus?
Eine Dezimalquote gibt den Gesamtbetrag an, den du bei einer gewonnenen Wette erhältst, einschließlich des ursprünglichen Einsatzes.
Nehmen wir einen Einsatz von 50 €.
Bei einer Quote von 1.50 beträgt die Gesamtauszahlung 75 €, also 25 € Nettogewinn.
Bei einer Quote von 5.00 beträgt die Gesamtauszahlung 250 €, also 200 € Nettogewinn.

Doch Vorsicht.
Der mögliche Gewinn ist nur ein Teil der Gleichung.
Auch die Gewinnwahrscheinlichkeit muss berücksichtigt werden.
2. Die implizite Wahrscheinlichkeit einer Wettquote
Jede Dezimalquote entspricht einer impliziten Wahrscheinlichkeit.
Die Formel lautet:
Implizite Wahrscheinlichkeit = 1 / Quote × 100
Hier einige Beispiele.
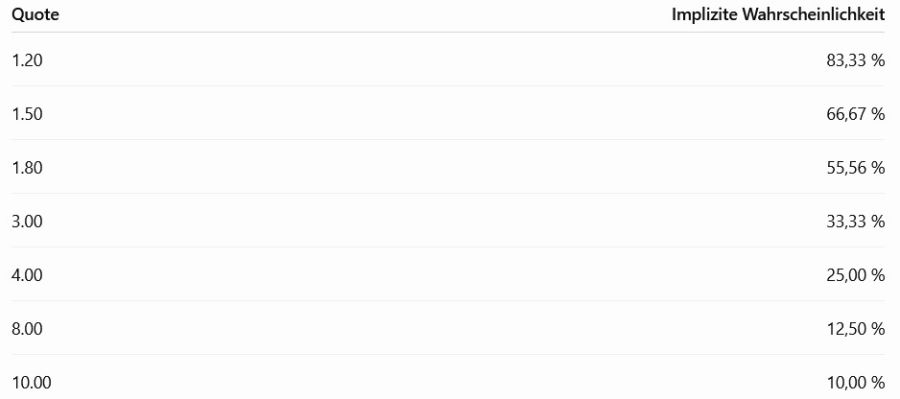
Diese Wahrscheinlichkeiten entsprechen den Gewinnquoten, die langfristig erforderlich sind, um bei den jeweiligen Wettquoten die Gewinnschwelle zu erreichen.
Sie stellen jedoch nicht zwangsläufig die tatsächlichen Wahrscheinlichkeiten der Ereignisse dar.
Insbesondere enthalten die Quoten eines Buchmachers in der Regel eine Marge.
Um eine interessante Wettmöglichkeit zu erkennen, muss man deshalb die implizite Wahrscheinlichkeit mit der eigenen Schätzung der tatsächlichen Wahrscheinlichkeit vergleichen.
3. Ist eine Wette zu 1.50 zwangsläufig weniger riskant als eine Wette zu 5.00?
Hinsichtlich der Gewinnhäufigkeit sollte eine Auswahl mit einer Quote von 1.50 normalerweise häufiger gewinnen als eine Auswahl mit einer Quote von 5.00.
Das bedeutet jedoch nicht automatisch, dass sie rentabler ist.
Betrachten wir zwei Wetten.
Wette A: Quote 1.50
Geschätzte tatsächliche Gewinnwahrscheinlichkeit:
70 %
Implizite Wahrscheinlichkeit:
66,67 %
Die geschätzte Wahrscheinlichkeit liegt über der Gewinnschwelle.
Diese Wette besitzt somit einen positiven Edge, sofern unsere Schätzung korrekt ist.
Wette B: Quote 5.00
Geschätzte tatsächliche Gewinnwahrscheinlichkeit:
25 %
Implizite Wahrscheinlichkeit:
20 %
Auch hier liegt die geschätzte Wahrscheinlichkeit über der Gewinnschwelle.
Diese zweite Wette besitzt ebenfalls einen positiven Edge.
Allerdings unterscheiden sich die Risikoprofile der beiden Wetten erheblich.
4. Mit dem Expected Value lassen sich beide Wetten vergleichen
Der Expected Value, kurz EV, beschreibt den theoretischen durchschnittlichen Gewinn oder Verlust einer Wette über eine sehr große Anzahl von Wiederholungen.
Bei Dezimalquoten lautet die Formel für den erwarteten ROI:
EV (%) = (Tatsächliche Gewinnwahrscheinlichkeit × Quote - 1) × 100
Wette A: Quote 1.50
Geschätzte Wahrscheinlichkeit:
70 %
Berechnung:
(0,70 × 1,50 - 1) × 100 = +5 %
EV:
+5 %
Wette B: Quote 5.00
Geschätzte Wahrscheinlichkeit:
25 %
Berechnung:
(0,25 × 5,00 - 1) × 100 = +25 %
EV:
+25 %
Die Wette zu 5.00 weist in diesem Beispiel einen deutlich höheren Expected Value auf.
Das bedeutet jedoch nicht, dass man automatisch mehr darauf setzen sollte.
Warum?
Weil ihre Ergebnisse wesentlich stärkeren Schwankungen unterliegen.
5. Höhere Quoten bedeuten in der Regel eine größere Varianz
Bei einer Quote von 1.50 kann eine Auswahl relativ häufig gewinnen.
Bei einer Quote von 5.00 kann selbst eine ausgezeichnete Auswahl drei von vier Mal verlieren.
Das bedeutet, dass Verlustserien erheblich länger ausfallen können.
Vergleichen wir unsere beiden Wetten.
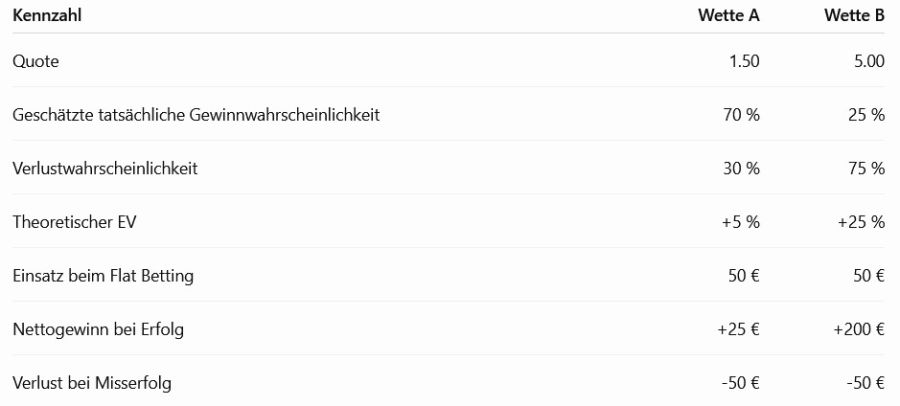
Bei gleichem Einsatz beträgt der maximale Verlust pro Wette weiterhin 50 €.
Die Häufigkeit und Verteilung der Gewinne unterscheiden sich jedoch deutlich.
6. Verlustserien: Der Unterschied zwischen 1.50 und 5.00
Nehmen wir an, dass unsere geschätzten tatsächlichen Wahrscheinlichkeiten korrekt sind und die Ereignisse unabhängig voneinander stattfinden.
Bei der Wette zu 1.50 beträgt die Verlustwahrscheinlichkeit 30 %.
Bei der Wette zu 5.00 beträgt sie 75 %.
Berechnen wir die Wahrscheinlichkeit mehrerer aufeinanderfolgender Verluste.

Diese Prozentsätze beziehen sich auf eine bestimmte Folge unabhängiger Wetten und nicht auf die Wahrscheinlichkeit, während einer gesamten Saison mindestens eine solche Verlustserie zu erleben.
Die Schlussfolgerung ist dennoch besonders wichtig:
Eine Strategie mit hohen Quoten kann lange Zeit ohne Gewinn bleiben und trotzdem einen positiven Expected Value besitzen.
Deshalb darf sich das Bankroll-Management nicht ausschließlich am ROI orientieren.
7. Eine profitable Strategie zu 5.00 kann psychologisch schwer durchzuhalten sein
Stellen wir uns eine Strategy mit folgenden Eigenschaften vor:
Durchschnittsquote:
5.00
Tatsächliche Trefferquote:
25 %
Theoretischer EV:
+25 %
Bei 100 Wetten liegt die theoretisch erwartete Anzahl an Gewinnen bei 25.
Das bedeutet jedoch nicht, dass genau jede vierte Wette gewonnen wird.
Folgende Situationen sind möglich:
- Mehrere Gewinne kurz hintereinander.
- Zehn Wetten ohne einen einzigen Gewinn.
- Eine längere Verlustphase.
- Einige spätere Gewinne, die vorherige Verluste ausgleichen.
Der langfristige ROI kann attraktiv sein.
Die Varianz kann jedoch beträchtlich ausfallen.
Eine solche Strategie erfordert daher eine angemessene Bankroll und viel Disziplin.
8. Flat Betting: Sollte man unabhängig von der Quote immer 1U setzen?
Beim Flat Betting wird auf jede Auswahl dieselbe Unit gesetzt.
In unserem Beispiel:
Bankroll = 5.000 €
1U = 50 €
Du setzt:
50 € bei 1.50
und:
50 € bei 5.00
Dieser Ansatz bietet mehrere Vorteile.
Er ermöglicht es:
- Den maximalen Verlust pro Wette auf eine Unit zu begrenzen.
- Emotionale Entscheidungen zu vermeiden.
- Die Leistungen verschiedener Strategien auf einer einheitlichen Grundlage zu vergleichen.
- Ergebnisse einfach in Units zu verfolgen.
- Fehler beim Stake Sizing zu reduzieren.
Allerdings bedeutet Flat Betting nicht, dass alle Strategien dasselbe Risiko aufweisen.
Eine Strategy, die hauptsächlich aus Wetten zu 5.00 besteht, kann größere Drawdowns erleben als eine Strategy mit überwiegend Quoten von 1.50, selbst wenn beide mit 1U pro Wette arbeiten.
9. Flat Betting ist eine Risikomanagementregel, keine Optimierungsmethode
Wir müssen zwei Ziele unterscheiden.
Ziel 1: Das Risiko einfach kontrollieren
Flat Betting eignet sich dafür besonders gut.
Du legst fest, dass eine Unit 1 % deiner Bankroll entspricht.
Damit besitzt jede Wette ein klar definiertes finanzielles Risiko.
Ziel 2: Das theoretische Kapitalwachstum optimieren
Es kann sinnvoll sein, die Einsätze an den Edge und das Risiko jeder Wettmöglichkeit anzupassen.
Dies ist eines der Ziele des Kelly-Kriteriums.
Eine solche Optimierung erfordert jedoch zuverlässige Schätzungen der tatsächlichen Wahrscheinlichkeiten.
Und genau darin liegt die größte Schwierigkeit.
10. Warum ein höherer Einsatz bei 1.50 nicht automatisch sinnvoll ist
Ein häufiger Fehler besteht in der Annahme:
„Die Quote 1.50 ist sicherer, also kann ich doppelt so viel setzen.“
Angenommen, du setzt:
100 € bei 1.50
und:
50 € bei 5.00
Wenn beide Wetten verlieren:
Die Wette zu 1.50 kostet dich 100 €.
Die Wette zu 5.00 kostet dich 50 €.
Du hast dein finanzielles Risiko bei der vermeintlich wahrscheinlicheren Auswahl also verdoppelt.
Eine höhere Gewinnwahrscheinlichkeit garantiert jedoch keinen besseren Expected Value.
Betrachten wir folgendes Beispiel.
Eine Quote von 1.50 mit einer tatsächlichen Gewinnwahrscheinlichkeit von 65 % besitzt einen EV von:
(0,65 × 1,50 - 1) × 100 = -2,5 %
Diese Wette hat einen negativen Expected Value.
Eine Erhöhung des Einsatzes vergrößert lediglich den erwarteten finanziellen Verlust.
Eine niedrige Quote allein rechtfertigt niemals einen höheren Einsatz.
11. Warum ein geringerer Einsatz bei 5.00 nicht immer optimal ist
Umgekehrt reduzieren manche Wettende ihre Einsätze systematisch, sobald die Quoten steigen.
Zum Beispiel:
1U bei 1.50.
0,75U bei 2.50.
0,50U bei 5.00.
0,25U bei 10.00.
Diese Methode kann die finanziellen Schwankungen reduzieren.
Sie kann jedoch auch dazu führen, dass einige der besten Wettmöglichkeiten mit positivem Edge zu gering gewichtet werden.
Angenommen, eine Auswahl zu 5.00 besitzt tatsächlich einen EV von +25 %.
Den Einsatz automatisch zu reduzieren, ohne die Zuverlässigkeit dieser Schätzung zu prüfen, kann suboptimal sein.
Die entscheidende Frage lautet deshalb nicht:
„Ist die Quote hoch?“
Sondern:
„Wie groß ist der tatsächliche Edge und welchen Anteil meiner Bankroll kann ich auf Grundlage dieser Schätzung vernünftigerweise riskieren?“
12. Das Kelly-Kriterium: Edge und Quote bei der Einsatzberechnung berücksichtigen
Das Kelly-Kriterium versucht, den theoretischen Anteil der Bankroll zu bestimmen, der eingesetzt werden sollte, um das erwartete logarithmische Kapitalwachstum zu maximieren.
Bei Dezimalquoten gilt:
Kelly = (p × Quote - 1) / (Quote - 1)
Dabei bedeutet:
- p = geschätzte tatsächliche Gewinnwahrscheinlichkeit.
- Quote = angebotene Dezimalquote.
- Kelly = theoretischer Anteil der Bankroll, der gesetzt werden sollte.
Diese Berechnung setzt unter anderem voraus, dass die geschätzte Wahrscheinlichkeit korrekt ist.
Sie bietet deshalb keine Garantie für ein positives Ergebnis.
13. Kelly-Beispiel bei einer Quote von 1.50
Kehren wir zu Wette A zurück.
Quote:
1.50
Geschätzte tatsächliche Gewinnwahrscheinlichkeit:
70 %
Berechnung:
Kelly = (0,70 × 1,50 - 1) / (1,50 - 1)
Also:
Kelly = 0,05 / 0,50
Ergebnis:
10 % der Bankroll
Bei 5.000 €:
500 €
Dies entspricht dem theoretischen Full-Kelly-Einsatz.
Allerdings stellt ein Einsatz von 10 % der Bankroll auf eine einzelne Auswahl ein erhebliches Risiko dar, wenn die Wahrscheinlichkeitsschätzung ungenau ist.
Deshalb bevorzugen viele Risikomanagementansätze einen Bruchteil des Kelly-Einsatzes.
14. Kelly-Beispiel bei einer Quote von 5.00
Kehren wir zu Wette B zurück.
Quote:
5.00
Geschätzte tatsächliche Gewinnwahrscheinlichkeit:
25 %
Berechnung:
Kelly = (0,25 × 5,00 - 1) / (5,00 - 1)
Also:
Kelly = 0,25 / 4
Ergebnis:
6,25 % der Bankroll
Bei 5.000 €:
312,50 €
Das Ergebnis ist interessant.
Obwohl der theoretische EV höher ist als bei der Wette zu 1.50, empfiehlt das Kelly-Kriterium einen kleineren Anteil der Bankroll.
Warum?
Weil es auch die Auszahlungsstruktur und die Verlustwahrscheinlichkeit berücksichtigt.
15. Vergleich der Einsätze nach Kelly

Die Beträge wurden auf den nächsten Cent gerundet.
Diese Tabelle verdeutlicht ein grundlegendes Prinzip:
Edge und Quote müssen gemeinsam analysiert werden.
Der theoretisch optimale Einsatz hängt weder ausschließlich von der Gewinnwahrscheinlichkeit noch ausschließlich vom erwarteten ROI ab.
16. Warum Full Kelly zu aggressiv sein kann
In den vorherigen Beispielen erscheinen die theoretischen Einsatzanteile möglicherweise hoch.
Sie beruhen jedoch auf einer entscheidenden Annahme:
Du kennst die tatsächliche Wahrscheinlichkeit jedes Ereignisses genau.
Bei Sportwetten lässt sich diese Wahrscheinlichkeit normalerweise nicht direkt beobachten.
Sie muss geschätzt werden.
Schon ein Fehler von wenigen Prozentpunkten kann das Ergebnis der Berechnung erheblich verändern.
Deshalb kann die Anwendung von Full Kelly ohne Berücksichtigung der Modellunsicherheit zu beträchtlichen Drawdowns führen.
Fractional Kelly reduziert dieses Risiko.
Es beseitigt jedoch weder die Varianz noch die Gefahr von Schätzfehlern.
17. Die Bedeutung genauer Wahrscheinlichkeitsschätzungen
Betrachten wir erneut eine Auswahl zu:
5.00
Du schätzt ihre Gewinnwahrscheinlichkeit auf:
25 %
Theoretischer EV:
+25 %
Angenommen, die tatsächliche Wahrscheinlichkeit beträgt jedoch:
19 %
Dann ergibt sich:
(0,19 × 5,00 - 1) × 100 = -5 %
Ein Unterschied von sechs Prozentpunkten bei der Wahrscheinlichkeitsschätzung hat aus einer vermeintlich sehr attraktiven Wette eine ungünstige Wette gemacht.
Deshalb reicht es nicht aus, einen hohen Edge zu erkennen.
Auch die Zuverlässigkeit der eigenen Schätzung muss bewertet werden.
18. Schätzfehler können besonders kostspielig sein
Bei hohen Quoten können bereits wenige Prozentpunkte Unterschied bei der Wahrscheinlichkeit einen erheblichen Einfluss auf den EV haben.
Betrachten wir eine Quote von 5.00.

Eine Strategie, die äußerst profitabel erscheint, kann also verlustbringend werden, wenn die Wahrscheinlichkeiten falsch geschätzt werden.
Dieses Problem betrifft nicht ausschließlich hohe Quoten, kann dort aber besonders deutlich sichtbar werden.
19. Die Rolle des CLV bei der Bewertung einer Strategie
Auf Bet2invest ist der Closing Line Value (CLV) eine besonders interessante Kennzahl.
Er ermöglicht den Vergleich zwischen der Quote zum Zeitpunkt der Wettabgabe und der Quote zum Marktschluss.
Ein Beispiel:
Du erhältst bei Pinnacle eine Quote von:
5.00
Zum Marktschluss ist die Quote auf:
4.50
gefallen.
Du hast also eine höhere Quote als die Schlussquote erhalten.
Beim direkten Vergleich der Quoten entspricht dies einem positiven CLV.
Allerdings gilt:
Ein positiver CLV garantiert weder den Gewinn einer Wette noch beweist er endgültig die zukünftige Rentabilität.
Er kann jedoch dabei helfen, die Qualität der Ausführung und den Wert der erzielten Quoten zu beurteilen, insbesondere bei einem großen Sample Size.
20. Eine Quote von 5.00 mit positivem CLV kann attraktiver sein als eine Quote von 1.50
Stellen wir uns zwei Auswahlen vor.
Auswahl A
Erhaltene Quote:
1.50
Schlussquote:
1.55
Du hast eine niedrigere Quote als die Schlussquote erhalten.
Der rohe CLV ist negativ.
Auswahl B
Erhaltene Quote:
5.00
Schlussquote:
4.50
Du hast eine höhere Quote als die Schlussquote erhalten.
Der rohe CLV ist positiv.
Obwohl Auswahl B eine geringere Gewinnwahrscheinlichkeit besitzt, kann ihr Preis im Verhältnis zum Markt attraktiver sein.
Das ist ein entscheidender Unterschied:
Eine gute Quote ist nicht zwangsläufig eine niedrige Quote.
Eine gute Quote liegt vor allem über dem fairen Wert, den du für das Ereignis schätzt.
21. Hohe Quoten erfordern mehr Geduld
Bei einer Strategie mit einer Durchschnittsquote von 5.00 können Gewinne relativ weit auseinanderliegen.
Selbst wenn das Modell einen positiven Edge besitzt, muss der Wettende längere Phasen ohne Gewinne akzeptieren.
Dafür benötigt man:
- Eine ausreichend solide Bankroll.
- Eine angemessene Unit.
- Konsequente Disziplin.
- Ein gutes Verständnis der Varianz.
- Einen ausreichend großen Sample Size für die Ergebnisanalyse.
Die größte Gefahr besteht darin, die Einsätze nach mehreren Verlusten aus emotionalen Gründen zu verändern.
22. Gewinnhäufigkeit niemals mit Rentabilität verwechseln
Eine Strategie kann eine Trefferquote von:
70 %
erreichen und trotzdem Geld verlieren.
Eine andere Strategie kann eine Trefferquote von:
25 %
aufweisen und profitabel sein.
Entscheidend sind die erzielten Quoten.
Beispiel A
Durchschnittsquote:
1.40
Trefferquote:
70 %
Theoretischer ROI:
(0,70 × 1,40 - 1) × 100 = -2 %
Beispiel B
Durchschnittsquote:
5.00
Trefferquote:
25 %
Theoretischer ROI:
+25 %
Die Trefferquote allein reicht deshalb niemals aus, um die Qualität einer Strategie zu bestimmen.
23. Der ROI muss immer zusammen mit dem Sample Size betrachtet werden
Angenommen, ein Tipster erzielt:
ROI = +20 %
bei 50 Wetten.
Dieses Ergebnis kann interessant sein.
Es besitzt jedoch nicht dieselbe statistische Aussagekraft wie ein ROI von:
+8 %
bei 5.000 Wetten.
Der Sample Size ist entscheidend, um die Zuverlässigkeit einer Performance zu beurteilen.
Dies gilt besonders für Strategien mit hohen Quoten, deren Ergebnisse normalerweise stärker streuen.
Schon wenige Gewinne können den beobachteten ROI erheblich verändern.
24. Warum Strategien mit hohen Quoten große Drawdowns erleben können
Betrachten wir eine Strategie mit:
1U = 50 €
Wenn sie:
15 aufeinanderfolgende Verluste
erleidet, beträgt der mit dieser Serie verbundene Drawdown:
-15U = -750 €
Bei einer Bankroll von 5.000 € entspricht dies:
-15 %
Eine solche Serie kann bei einer Strategie mit hohen Quoten auftreten, selbst wenn diese langfristig profitabel ist.
Das zeigt, dass die Größe der Unit auch das Varianzprofil der Strategie berücksichtigen sollte.
25. Sollte man bei Strategien mit hohen Quoten eine kleinere Unit verwenden?
In manchen Fällen ja.
Wenn eine Strategie folgende Merkmale aufweist:
- Eine niedrige Trefferquote.
- Eine hohe Varianz.
- Eine Historie erheblicher Drawdowns.
- Unsichere Edge-Schätzungen.
Dann kann es sinnvoll sein, den Anteil der Bankroll pro Wette zu reduzieren.
Zum Beispiel:
0,50U statt 1U
Diese Entscheidung sollte jedoch auf einer Risikoanalyse beruhen.
Sie sollte nicht aus einer automatischen Regel entstehen, nach der jede hohe Quote eine schlechte Wettmöglichkeit darstellt.
26. Beispiel mit einer Bankroll von 5.000 €
Vergleichen wir verschiedene Einsatzhöhen.
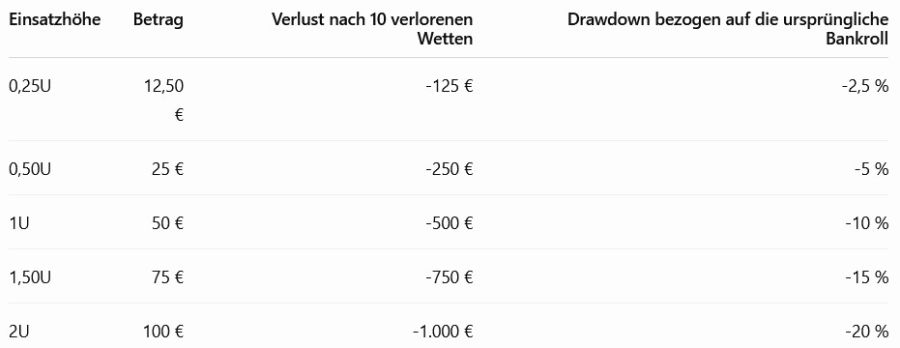
Die Quote verändert nicht den Betrag, den du bei einer verlorenen Wette verlierst.
Der Einsatz bestimmt diesen Verlust.
Die Wahrscheinlichkeit mehrerer aufeinanderfolgender Verluste hängt dagegen vom Profil der Auswahlen ab.
27. Dieselbe Unit kann je nach Strategie unterschiedliche Risiken bedeuten
Stellen wir uns zwei Strategien vor.
Strategy A
Durchschnittsquote:
1.50
Tatsächliche Gewinnwahrscheinlichkeit:
70 %
Strategy B
Durchschnittsquote:
5.00
Tatsächliche Gewinnwahrscheinlichkeit:
25 %
Beide verwenden:
1U = 50 €
Der maximale Verlust pro Wette ist identisch.
Die Verteilung der Ergebnisse unterscheidet sich jedoch.
Strategy B wird im Durchschnitt mehr einzelne Verluste erleiden, die durch höhere Gewinne bei erfolgreichen Wetten ausgeglichen werden.
Daher kann ihr Drawdown-Profil wesentlich ausgeprägter sein.
28. Das Risk of Ruin hängt von mehreren Variablen ab
Das Risk of Ruin hängt nicht ausschließlich von der Einsatzhöhe ab.
Es wird insbesondere beeinflusst durch:
Die Größe der Bankroll
Die Höhe der Einsätze
Die Gewinnwahrscheinlichkeiten
Die Quoten
Den tatsächlichen Edge
Die Varianz
Korrelationen zwischen Wetten
und:
Den betrachteten Zeithorizont.
Zwei Strategien mit exakt derselben Unit können deshalb unterschiedliche Ruinwahrscheinlichkeiten aufweisen.
29. Vorsicht bei korrelierten Wetten
Bisher haben unsere Beispiele unabhängige Wetten vorausgesetzt.
In der Realität können jedoch mehrere Auswahlen miteinander zusammenhängen.
Zum Beispiel:
- Mehrere Wetten auf dasselbe Spiel.
- Verschiedene Märkte, die vom selben Spielverlauf abhängen.
- Mehrere Tipsters, die ähnliche Modelle verwenden.
- Mehrere Auswahlen, die demselben Ereignis ausgesetzt sind.
Wenn mehrere Wetten stark korreliert sind, bedeutet ein Einsatz von 1U auf jede Wette nicht automatisch, dass das Risiko gut diversifiziert ist.
Beim Stake Sizing muss deshalb auch das Gesamtrisiko der Bankroll berücksichtigt werden.
30. Die Marktliquidität kann die Einsatzhöhe beeinflussen
Auf manchen Märkten lassen sich hohe Beträge setzen, ohne dass sich die erzielte Quote wesentlich verändert.
Auf anderen Märkten ist die Liquidity geringer.
Dies betrifft insbesondere bestimmte:
Nischensportarten
Unterklassige Ligen
Spezialisierte Wettmärkte
Eine Strategie kann einen attraktiven theoretischen Edge besitzen, aber möglicherweise keinen hohen Einsatz zur gewünschten Quote ermöglichen.
Deshalb sollte die Qualität einer Strategie auch unter Berücksichtigung der tatsächlichen Marktbedingungen bewertet werden.
31. Sollte man die Einsätze nach Quotenbereichen festlegen?
Manche Wettende verwenden eine Tabelle wie diese:

Diese Tabelle mag vorsichtig erscheinen.
Sie besitzt jedoch einen entscheidenden Nachteil:
Sie berücksichtigt den Edge nicht.
Zwei Wetten mit derselben Quote können völlig unterschiedliche Expected Values besitzen.
Ebenso kann eine Wette zu 5.00 einen höheren Edge aufweisen als eine Wette zu 1.50.
Eine ausschließlich auf Quoten basierende Tabelle stellt deshalb keine mathematisch optimale Methode für das Stake Sizing dar.
Sie kann als vereinfachte Regel zur Risikobegrenzung dienen, aber nicht als Nachweis einer optimalen Einsatzverteilung.
32. Die Gefahr, mehr auf Favoriten zu setzen
Viele Wettende neigen dazu, höhere Beträge auf Favoriten zu setzen.
Niedrige Quoten wirken auf sie beruhigend.
Doch auch Favoriten verlieren.
Und bei hohen Einsätzen kann eine einzige Niederlage mehrere vorherige Gewinne zunichtemachen.
Betrachten wir eine Quote von 1.50.
Bei einem Einsatz von:
100 €
bringt jeder Gewinn:
+50 €
Jeder Verlust kostet jedoch:
-100 €
Somit sind zwei Gewinne erforderlich, um einen Verlust auszugleichen, wenn andere Faktoren außer Betracht bleiben.
Eine niedrige Quote schützt nicht vor schlechtem Einsatzmanagement.
33. Die umgekehrte Gefahr: Zu viel auf Außenseiter setzen
Umgekehrt fühlen sich manche Wettende von den möglichen Gewinnen hoher Quoten angezogen.
Eine Quote von 5.00 verspricht einen hohen Gewinn.
Wer jedoch einen zu großen Teil seiner Bankroll auf Ereignisse mit geringer Eintrittswahrscheinlichkeit setzt, kann erhebliche Drawdowns erleiden.
Auch eine hohe Quote rechtfertigt keinen höheren Einsatz.
Entscheidend bleibt:
Die Qualität des erhaltenen Preises im Verhältnis zur geschätzten tatsächlichen Wahrscheinlichkeit.
34. Die Bedeutung langfristiger Disziplin
Ein gutes Bankroll-Management muss über:
100 Wetten
500 Wetten
1.000 Wetten
oder mehr funktionieren.
Es darf nicht von den Emotionen abhängen, die das letzte Ergebnis ausgelöst hat.
Es muss robust genug sein, um Folgendes auszuhalten:
- Verlustserien.
- Drawdowns.
- Phasen mit niedriger Trefferquote.
- Schätzfehler.
- Veränderungen der Marktbedingungen.
Das Ziel besteht nicht darin, jede einzelne Wette um den Preis übermäßiger Risiken zu optimieren.
Vielmehr soll die Fähigkeit erhalten bleiben, einen Edge langfristig auszunutzen.
35. Strategien mit hohen Quoten benötigen manchmal eine größere Bankroll
Angenommen, du möchtest Drawdowns auf ein Niveau begrenzen, das zu deiner Risikotoleranz passt.
Wenn deine Strategie häufig lange Verlustserien erlebt, kannst du:
Die Bankroll erhöhen
oder:
Die Unit verkleinern.
Beide Lösungen verringern die relative Auswirkung von Verlusten auf dein Kapital.
Sie verändern jedoch nicht die eigentliche Qualität der Auswahlen.
Besseres Bankroll-Management erzeugt keinen Edge.
Es ermöglicht lediglich, die Risiken eines vermuteten oder nachgewiesenen Edge besser zu verkraften.
36. Wie sollte man einen Tipster anhand seiner Durchschnittsquoten bewerten?
Bei der Analyse der Performance eines Tipsters sollten folgende Kennzahlen betrachtet werden:
ROI
CLV
Sample Size
Durchschnittsquote
Trefferquote
Maximum Drawdown
Flat Stakes Summary (1U)
Marktliquidität
Diese Kennzahlen müssen gemeinsam interpretiert werden.
Ein Tipster mit einer Durchschnittsquote von 1.50 sollte nicht exakt auf dieselbe Weise bewertet werden wie ein Tipster mit einer Durchschnittsquote von 5.00.
Ihre Varianzprofile unterscheiden sich.
Ihre Gewinnhäufigkeiten unterscheiden sich.
Ihre Gewinn- und Verlustverteilungen unterscheiden sich.
37. Warum die Flat Stakes Summary (1U) eine wichtige Referenz bleibt
Die Flat Stakes Summary (1U) ermöglicht es, die Ergebnisse verschiedener Strategien anhand standardisierter Einsätze zu vergleichen.
Jede Wette entspricht einer Unit.
Damit lassen sich insbesondere folgende Kennzahlen messen:
Gewinne in Units
ROI
Drawdowns
und:
Konstanz der Ergebnisse
ohne diese Ergebnisse mit persönlichen Entscheidungen beim Stake Sizing zu vermischen.
Das ist besonders hilfreich, wenn Tipsters mit unterschiedlichen Durchschnittsquoten verglichen werden.
Ein vollständiger Vergleich muss jedoch immer auch die Varianz und den Sample Size berücksichtigen.
38. Welche Methode sollte ein erfahrener Wettender bevorzugen?
Es gibt mehrere vernünftige Ansätze.
Flat Betting
Es bietet Einfachheit, Disziplin und Transparenz.
Mit:
1U = 1 % der Bankroll
kontrollierst du klar den maximalen Verlust jeder Wette.
Risikoangepasstes Flat Betting
Bei bestimmten Strategien mit besonders hoher Varianz kannst du eine kleinere Unit verwenden.
Zum Beispiel:
0,50U
statt:
1U
Eine solche Anpassung sollte auf objektiven Kriterien beruhen.
Fractional Kelly
Wenn du über ausreichend zuverlässige Wahrscheinlichkeitsschätzungen verfügst, kann Fractional Kelly einen Rahmen bieten, um Einsätze anhand von Edge und Quote anzupassen.
Allerdings ist wegen möglicher Schätzfehler Vorsicht geboten.
Keine dieser Methoden garantiert Rentabilität.
39. Unser Beispiel: Sollte man 50 € bei 1.50 und 50 € bei 5.00 setzen?
Kehren wir zu unserer Ausgangsfrage zurück.
Bankroll:
5.000 €
Unit:
50 €
Zwei Wetten:
1.50
und:
5.00
Wenn du konsequentes Flat Betting verwendest, ist die Antwort einfach:
50 € auf jede Wette.
Wenn du deine Einsätze jedoch an Risiko und Edge anpassen möchtest, solltest du Folgendes prüfen:
- Die geschätzte tatsächliche Gewinnwahrscheinlichkeit jeder Auswahl.
- Den Expected Value.
- Die Zuverlässigkeit dieser Schätzungen.
- Die erwartete Varianz.
- Den möglichen Drawdown.
- Korrelationen mit deinen anderen Wetten.
- Deine persönliche Risikotoleranz.
Die Quote allein kann diese Entscheidung nicht bestimmen.
40. Die 12 Fehler, die du vermeiden solltest
- Zu glauben, dass niedrige Quoten automatisch einen guten Wert bieten.
- Mehr auf einen Favoriten zu setzen, nur weil er häufiger gewinnt.
- Die Einsätze bei hohen Quoten systematisch zu reduzieren, ohne den Edge zu analysieren.
- Die Einsätze auf Außenseiter allein wegen des möglichen Gewinns zu erhöhen.
- Trefferquote und Rentabilität miteinander zu verwechseln.
- Den Expected Value zu ignorieren.
- Die Varianz von Strategien mit hohen Quoten zu unterschätzen.
- Den ROI zu bewerten, ohne den Sample Size zu berücksichtigen.
- Full Kelly mit unzuverlässigen Wahrscheinlichkeitsschätzungen anzuwenden.
- Korrelationen zwischen Wetten zu ignorieren.
- Nach einer Verlustserie die Einsätze zu verändern, um Verluste schneller auszugleichen.
- Tipsters zu vergleichen, ohne ihre Durchschnittsquoten und Drawdowns zu berücksichtigen.
Fazit
Sollte man bei Quoten von 1.50 und 5.00 gleich viel setzen?
Es gibt keine allgemeingültige Antwort.
Bei konsequentem Flat Betting ist es vollkommen logisch, Folgendes zu setzen:
1U bei 1.50
und:
1U bei 5.00
Diese Methode standardisiert die Einsätze und begrenzt den maximalen Verlust jeder einzelnen Wette.
Das bedeutet jedoch nicht, dass beide Wetten dasselbe statistische Risiko besitzen.
Eine Quote von 5.00 steht normalerweise für eine geringere Gewinnwahrscheinlichkeit und kann zu längeren Verlustserien führen.
Umgekehrt ist eine Quote von 1.50 nicht zwangsläufig profitabel.
Die entscheidende Variable bleibt:
Der Edge.
Wenn man die Einsatzhöhe optimieren möchte, müssen außerdem folgende Faktoren berücksichtigt werden:
Die geschätzte tatsächliche Gewinnwahrscheinlichkeit
Die Quote
Die Varianz
Die Zuverlässigkeit des Modells
und:
Die verfügbare Bankroll.
Das Kelly-Kriterium zeigt außerdem, dass eine Wette mit einem höheren EV nicht zwangsläufig einen höheren Einsatz erhalten sollte.
Für ein einfaches und diszipliniertes Bankroll-Management bleibt Flat Betting eine sinnvolle Referenz.
Für ein fortgeschritteneres Management können Anpassungen anhand von Edge und Risiko in Betracht gezogen werden.
Aber in jedem Fall gilt:
Wähle deinen Einsatz niemals nur deshalb, weil eine Quote niedrig, hoch, beruhigend oder besonders attraktiv erscheint.
Gutes Bankroll-Management bedeutet nicht nur, mögliche Gewinne zu maximieren.
Es bedeutet, das Kapital zu schützen und einem tatsächlichen Edge die Möglichkeit zu geben, sich über einen ausreichend großen Sample Size zu entfalten.
FAQ: Bankroll und Wettquoten, sollte man bei 1.50 und 5.00 gleich viel setzen?
Ist eine Wette zu 1.50 sicherer als eine Wette zu 5.00?
Sie entspricht normalerweise einer höheren Gewinnwahrscheinlichkeit. Sie ist jedoch nicht zwangsläufig rentabler. Die angebotene Quote muss mit der geschätzten tatsächlichen Wahrscheinlichkeit verglichen werden.
Sollte man bei hohen Quoten immer weniger setzen?
Nein. Eine Reduzierung der Einsätze kann helfen, die Varianz zu kontrollieren. Die Entscheidung sollte jedoch auch den Edge und die Zuverlässigkeit seiner Schätzung berücksichtigen.
Kann man bei jeder Quote 1U setzen?
- Das ist das Prinzip des Flat Betting. Jede Wette entspricht einer Unit, unabhängig von ihrer Quote.
Kann eine Quote von 5.00 profitabler sein als eine Quote von 1.50?
- Eine Quote von 5.00 kann einen höheren Expected Value bieten, wenn die tatsächliche Gewinnwahrscheinlichkeit ausreichend hoch ist.
Warum führen hohe Quoten zu längeren Verlustserien?
Weil sie normalerweise geringeren Gewinnwahrscheinlichkeiten entsprechen. Verluste treten daher häufiger auf, auch wenn einzelne Gewinne höhere Erträge bringen.
Welche Trefferquote ist bei einer Quote von 1.50 für die Gewinnschwelle erforderlich?
Ungefähr 66,67 %.
Welche Trefferquote ist bei einer Quote von 5.00 für die Gewinnschwelle erforderlich?
Genau 20 %.
Berücksichtigt das Kelly-Kriterium die Wettquoten?
- Es berücksichtigt sowohl die Quote als auch die geschätzte Gewinnwahrscheinlichkeit, um einen theoretischen Anteil der Bankroll zu berechnen.
Sollte man Full Kelly verwenden?
Nicht unbedingt. Full Kelly kann sehr aggressiv sein, besonders wenn Wahrscheinlichkeitsschätzungen unsicher sind. Fractional Kelly kann das Risiko reduzieren.
Kann CLV dabei helfen, die erzielten Quoten zu bewerten?
- CLV vergleicht die erhaltene Quote mit der Schlussquote. Es ist eine nützliche Kennzahl, garantiert jedoch nicht, dass eine Wette oder Strategie profitabel ist.
Benötigt eine Strategie mit hohen Quoten eine größere Bankroll?
Sie kann eine größere Bankroll oder eine kleinere Unit benötigen, um Drawdowns und längere Verlustserien auszuhalten.
Was ist die wichtigste Regel?
Dein Einsatz sollte einer konsequenten Risikomanagementmethode folgen und nicht ausschließlich von der angezeigten Quote abhängen. Wenn du über Flat Betting hinausgehen möchtest, musst du den Edge, die geschätzte tatsächliche Wahrscheinlichkeit und die Zuverlässigkeit dieser Schätzung berücksichtigen.