Education
La méthode de Kelly appliquée aux paris sportifs
Lundi 21 septembre 2026
Combien devriez-vous miser lorsqu'une opportunité de pari semble particulièrement intéressante ?
Toujours 1% de votre bankroll ?
2% ?
Davantage si votre Edge est important ?
Cette question est au cœur du Kelly Criterion, ou critère de Kelly, l'une des méthodes mathématiques les plus connues pour déterminer la taille optimale d'une mise.
Contrairement au Flat Betting, où chaque pari reçoit généralement la même unité, la méthode de Kelly adapte le Stake* (* = Mise) en fonction de deux éléments essentiels :
la cote disponible
et :
l'Edge estimé du parieur.
En théorie, plus votre avantage est important, plus la fraction de bankroll à miser peut être élevée.
Mais cette méthode possède une difficulté majeure.
Pour utiliser correctement Kelly, il faut être capable d'estimer avec suffisamment de précision :
la probabilité réelle qu'un événement se produise.
Or, dans les paris sportifs, cette probabilité n'est jamais connue avec certitude.
C'est précisément ce qui rend le Kelly Criterion à la fois extrêmement intéressant et potentiellement dangereux lorsqu'il est mal utilisé.
Comme dans les articles précédents de cette série, nous utiliserons comme référence :
Bankroll initiale : 5 000 €
1U = 50 €
soit :
1% de la bankroll initiale
Qu'est-ce que le Kelly Criterion ?
Le Kelly Criterion est une méthode mathématique permettant de déterminer quelle proportion de son capital devrait être engagée lorsqu'on pense disposer d'un avantage statistique.
Son objectif n'est pas simplement de maximiser le gain attendu sur le prochain pari.
Son objectif est de chercher à :
maximiser la croissance logarithmique du capital sur le long terme.
Autrement dit, Kelly cherche un compromis entre deux éléments :
exploiter suffisamment son Edge
et :
éviter de risquer une part excessive de son capital.
Si l'Edge estimé est faible, Kelly recommande une petite mise.
Si l'Edge estimé est important, Kelly peut recommander une mise plus élevée.
Et si aucun Edge positif n'est identifié :
Kelly recommande de ne pas parier.
D'où vient la méthode de Kelly ?
Le critère de Kelly doit son nom à John L. Kelly Jr., chercheur aux Bell Labs.
En 1956, il publie un article intitulé A New Interpretation of Information Rate.
Son travail ne portait pas initialement sur les paris sportifs.
Le principe concernait la croissance optimale d'un capital dans des situations répétées comportant une incertitude.
Le concept a ensuite été appliqué à différents domaines, notamment :
- les jeux ;
- les paris ;
- l'investissement ;
- la gestion de portefeuille.
Aujourd'hui, le Kelly Criterion est particulièrement connu dans les milieux quantitatifs et chez les parieurs qui cherchent à relier mathématiquement leur Stake à leur Edge.
Quelle est la formule de Kelly ?
Dans sa forme classique pour un pari simple :
f = (bp - q) / b*
avec :
f* = fraction de la bankroll à miser
b = gain net correspondant à la cote décimale moins 1
p = probabilité estimée de gagner
q = probabilité de perdre, soit 1 - p
Prenons un exemple.
Vous estimez qu'une équipe possède :
55% de probabilité de gagner
La cote disponible est :
2,00
Nous avons donc :
b = 2,00 - 1 = 1
p = 0,55
q = 0,45
La formule devient :
f = (1 × 0,55 - 0,45) / 1*
soit :
f = 0,10*
Kelly recommande donc théoriquement de miser :
10% de la bankroll.
Avec une bankroll de 5 000 € :
Stake Kelly = 500 €
C'est considérablement plus que notre référence habituelle de :
1U = 50 €
Pourquoi Kelly recommande-t-il 10% dans cet exemple ?
Parce que si votre estimation de 55% est parfaitement correcte, une cote de 2,00 représente un avantage important.
La probabilité implicite brute d'une cote de 2,00 est :
50%
Votre estimation est :
55%
Vous pensez donc posséder un avantage de 5 points de probabilité.
L'Expected Value du pari est :
(0,55 × 2,00) - 1 = +0,10
soit :
+10% d'EV
Si cette estimation est réellement correcte et reproductible, Kelly considère que cet avantage justifie une exposition relativement importante.
Mais tout le problème se trouve dans cette phrase :
si cette estimation est réellement correcte.
Le Kelly Criterion dépend entièrement de votre estimation de probabilité
Kelly ne connaît pas la véritable probabilité de victoire.
Il utilise celle que vous lui fournissez.
C'est probablement le point le plus important à comprendre.
Supposons toujours une cote de :
2,00
Si vous estimez la probabilité à 55%
Full Kelly :
10%
Si la véritable probabilité n'est que de 53%
Kelly :
6%
Si elle est de 51%
Kelly :
2%
Si elle est de 50%
Kelly :
0%
Si elle est de 49%
Le Kelly devient négatif.
Cela signifie :
aucun pari.
Quelques points de pourcentage dans votre estimation peuvent donc complètement modifier le Stake recommandé.
L'erreur d'estimation est le principal danger de Kelly
Imaginons que votre modèle estime :
55%
et que vous appliquiez Full Kelly.
Vous misez donc :
10% de votre bankroll.
Mais supposons que votre modèle surestime légèrement la qualité du pari et que la véritable probabilité soit :
51%
Votre Stake théoriquement adapté à cette probabilité serait seulement :
2%
Vous avez donc misé cinq fois plus que ce qu'aurait indiqué Kelly avec la véritable probabilité.
Et si la probabilité réelle était :
49%
vous n'aviez même pas d'Edge positif.
Vous avez alors engagé 10% de votre bankroll sur un pari dont l'Expected Value était en réalité négative.
C'est pourquoi Kelly ne doit jamais être considéré comme une formule magique.
La qualité de son résultat dépend directement de la qualité de son input.
Kelly ne crée pas d'Edge
C'est une distinction fondamentale.
Le Kelly Criterion ne permet pas de trouver des Value Bets.
Il ne détermine pas la probabilité réelle d'un événement.
Il répond uniquement à la question :
"Si mon estimation de probabilité est correcte, quelle fraction de ma bankroll devrais-je théoriquement engager ?"
L'Edge doit donc exister avant d'utiliser Kelly.
Une mauvaise stratégie accompagnée d'un excellent système de Stake Sizing reste une mauvaise stratégie.
Kelly peut optimiser l'exploitation d'un avantage.
Il ne peut pas créer cet avantage.
Exemple avec notre bankroll de 5 000 €
Prenons plusieurs paris à la cote :
2,00
avec différentes probabilités estimées.
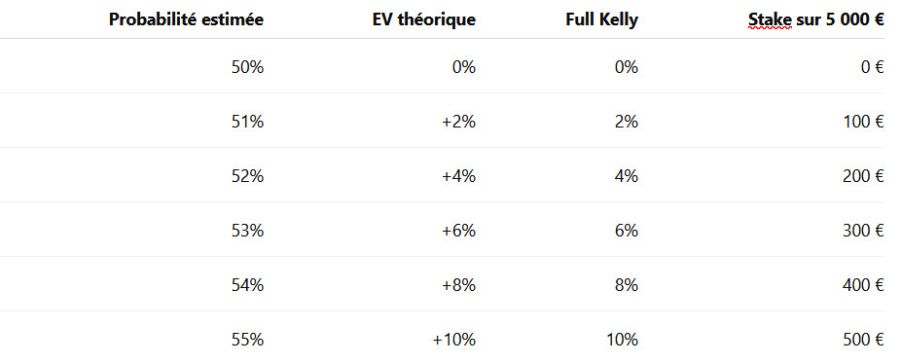
Ce tableau montre immédiatement une caractéristique importante de Kelly :
le Stake augmente rapidement lorsque l'Edge estimé augmente.
Mais cela signifie également que toute surestimation de l'Edge peut conduire à un Stake beaucoup trop élevé.
Kelly et Flat Betting : deux philosophies différentes
Le Flat Betting consiste généralement à utiliser la même unité sur chaque sélection.
Par exemple :
1U = 50 €
Que votre Edge estimé soit faible ou important, votre Stake reste identique.
Kelly fonctionne différemment.
Il cherche à adapter la taille du pari à l'avantage estimé.
Flat Betting
Avantages :
- simple ;
- transparent ;
- facile à suivre ;
- limite les erreurs de Stake Sizing ;
- facilite la comparaison des performances ;
- réduit l'impact des erreurs d'estimation de l'Edge.
Inconvénient :
- ne distingue pas les opportunités selon leur Edge estimé.
Kelly Criterion
Avantages :
- adapte le Stake à l'Edge ;
- possède une logique mathématique de croissance du capital ;
- réduit la mise lorsque l'avantage est faible ;
- recommande de ne pas parier lorsque l'Edge est nul ou négatif.
Inconvénient majeur :
- dépend fortement de la précision des probabilités estimées.
Les deux approches répondent donc à des objectifs différents.
Full Kelly : pourquoi cette approche peut être très agressive
Full Kelly signifie que l'on applique directement la fraction recommandée par la formule.
Si Kelly indique :
8%
on mise :
8% de la bankroll.
Si Kelly indique :
12%
on mise :
12%.
Mathématiquement, cette approche peut avoir du sens lorsque les probabilités utilisées sont parfaitement connues.
Mais dans les paris sportifs, elles ne le sont pratiquement jamais.
Une Stake de :
10%
signifie qu'une série de quelques mauvais résultats peut provoquer une variation très importante de la bankroll.
Même avec un véritable Edge positif, la volatilité peut devenir psychologiquement et financièrement difficile à supporter.
Qu'est-ce que le Half Kelly ?
Une solution consiste à utiliser seulement une fraction du Stake calculé par Kelly.
Le Half Kelly consiste à miser :
50% du Full Kelly.
Si Full Kelly recommande :
10%
Half Kelly recommande :
5%
Avec une bankroll de 5 000 € :
Full Kelly :
500 €
Half Kelly :
250 €
L'objectif est de conserver une partie de la logique de Kelly tout en réduisant :
- la volatilité ;
- le Drawdown ;
- l'impact des erreurs d'estimation ;
- le Risk of Ruin.
Qu'est-ce que le Quarter Kelly ?
Le Quarter Kelly utilise :
25% du Stake Full Kelly.
Si Full Kelly indique :
10%
Quarter Kelly devient :
2,5%
Avec 5 000 € :
125 €
Nous pouvons donc comparer :
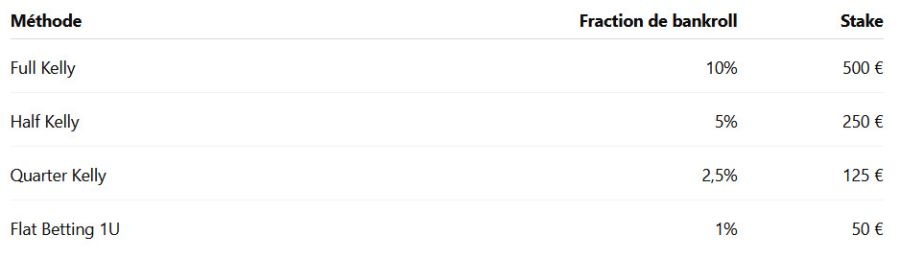
Fractionner Kelly permet donc de réduire considérablement l'exposition.
Pourquoi utiliser une fraction de Kelly ?
Le principal argument est l'incertitude.
Dans un problème théorique où la probabilité réelle est parfaitement connue, Full Kelly possède des propriétés mathématiques particulièrement intéressantes.
Mais dans les paris sportifs :
p est estimé.
Et cette estimation peut être erronée.
Fractionner Kelly permet donc d'introduire une forme de marge de sécurité.
Plus vous êtes incertain sur votre Edge, plus il peut être rationnel d'être prudent sur la fraction de Kelly utilisée.
Kelly est extrêmement sensible à l'Overconfidence
L'Overconfidence, ou excès de confiance, constitue un risque majeur.
Supposons que votre modèle attribue régulièrement des probabilités comme :
57%
61%
64%
Mais si votre modèle est mal calibré, ces probabilités peuvent être trop élevées.
Un événement annoncé à 60% pourrait, dans la réalité, ne se produire que 54% du temps.
Cette différence semble limitée.
Pour Kelly, elle peut être considérable.
Le problème n'est donc pas seulement :
"Mon modèle trouve-t-il des gagnants ?"
Il faut également demander :
"Les probabilités produites par mon modèle sont-elles correctement calibrées ?"
La calibration des probabilités est essentielle
Un modèle bien calibré signifie, de manière simplifiée, que :
parmi les événements auxquels il attribue environ :
60% de probabilité
environ :
60% devraient réellement se produire
sur un échantillon suffisamment important.
Même logique pour :
55%
70%
80%
etc.
Pour utiliser Kelly sérieusement, il ne suffit donc pas de produire un classement ou un signal.
Il faut idéalement produire :
des probabilités suffisamment fiables et calibrées.
C'est une exigence beaucoup plus élevée.
Peut-on utiliser les probabilités implicites du bookmaker avec Kelly ?
Pas directement pour créer un Edge.
Une cote représente une probabilité implicite de marché, mais elle inclut généralement une marge.
Par exemple, une cote de :
2,00
correspond mathématiquement à :
50%
Mais si vous utilisez simplement cette même probabilité pour Kelly :
p = 50%
avec une cote de :
2,00
Kelly recommande :
0%
Ce qui est logique.
Vous n'avez identifié aucun avantage.
Pour utiliser Kelly, il faut donc disposer d'une estimation de probabilité différente et supérieure à celle nécessaire pour justifier la cote disponible.
La marge du bookmaker doit également être prise en compte
Sur un marché à plusieurs issues, additionner les probabilités implicites brutes des différentes cotes donne généralement un résultat supérieur à 100%.
Cette différence représente l'Overround, ou marge théorique du bookmaker.
Avant de comparer votre modèle au marché, il peut donc être utile de calculer des probabilités de marché ajustées de la marge.
Cela permet d'obtenir une meilleure représentation de la probabilité estimée par le marché.
Mais même après cette correction :
la probabilité du marché n'est pas automatiquement la véritable probabilité.
Elle reste un point de référence.
Quel rôle peut jouer Pinnacle dans une approche Kelly ?
Dans une approche quantitative, les cotes d'un bookmaker à faible marge et fortement exposé au marché peuvent constituer un benchmark particulièrement intéressant.
Les Opening Odds permettent d'observer l'état initial du marché.
Les Closing Odds permettent d'observer le prix après l'intégration d'une quantité beaucoup plus importante d'informations et de mises.
Cela ne signifie pas que la Closing Odd représente une probabilité parfaite.
Mais elle constitue un point de comparaison particulièrement utile pour analyser :
- votre prix d'entrée ;
- votre CLV ;
- la qualité de votre estimation ;
- la capacité d'une stratégie à identifier de la Value.
CLV et Kelly peuvent-ils être complémentaires ?
Oui, conceptuellement.
Kelly utilise votre Edge estimé pour déterminer le Stake.
La CLV peut ensuite fournir une information supplémentaire sur la qualité du prix obtenu.
Supposons que votre modèle recommande régulièrement des Stakes importants parce qu'il détecte beaucoup d'Edge.
Mais que ces sélections obtiennent régulièrement une CLV négative.
Cela peut être un signal important.
Votre modèle estime peut-être son Edge de manière trop agressive.
À l'inverse, si les sélections affichent régulièrement une CLV positive, cela peut renforcer l'intérêt d'analyser plus profondément la qualité du processus.
La CLV ne prouve pas à elle seule que votre estimation exacte de probabilité est correcte.
Mais elle peut constituer un indicateur complémentaire.
Kelly et Sample Size
Une stratégie affiche :
ROI +15% après 60 paris.
Peut-on en déduire qu'elle possède un Edge suffisamment important pour utiliser un Kelly agressif ?
Non.
Le Sample Size est trop faible pour tirer une conclusion solide sur l'ampleur exacte de l'Edge.
Le problème est particulièrement important avec Kelly.
Pourquoi ?
Parce que le Stake dépend directement de l'Edge estimé.
Si vous surestimez l'Edge à partir d'un petit échantillon, vous risquez ensuite de surestimer également le Stake.
L'incertitude statistique doit donc être intégrée à la réflexion.
Kelly et Variance
Kelly ne supprime évidemment pas la Variance.
Même avec un calcul parfait, une succession de pertes reste possible.
Supposons que votre modèle identifie correctement une série de Value Bets.
Cela ne signifie pas que les prochaines sélections vont gagner.
Kelly cherche à optimiser la croissance à long terme.
Il ne cherche pas à rendre les résultats à court terme réguliers.
C'est une distinction essentielle.
Kelly et Drawdown
Plus les Stakes sont importants, plus les variations de bankroll peuvent devenir importantes.
Full Kelly peut donc produire des Drawdowns difficiles à supporter.
Même si la stratégie reste théoriquement correcte, un parieur peut abandonner après :
-20%
-30%
ou :
-40%
de Drawdown.
Il existe donc une différence entre :
l'optimalité mathématique
et :
la tolérance réelle au risque.
Une stratégie impossible à suivre psychologiquement n'est pas nécessairement une stratégie adaptée à l'utilisateur.
Kelly et Risk of Ruin
Le Kelly Criterion est directement lié à la gestion du Risk of Ruin.
Avec des probabilités parfaitement connues et dans les hypothèses théoriques appropriées, Kelly cherche à éviter le surbetting tout en maximisant la croissance logarithmique à long terme.
Mais dans le monde réel, le problème central reste :
l'erreur d'estimation.
Si vous pensez avoir 10% d'Edge alors que vous n'en avez que 2%, votre Stake peut être beaucoup trop important.
Et si votre Edge est en réalité négatif, Kelly calculé à partir d'une mauvaise estimation peut accélérer les pertes au lieu de protéger la bankroll.
Le danger du Overbetting
Le Overbetting signifie miser davantage que ce que votre avantage justifie.
C'est l'un des principaux risques en gestion de bankroll.
Supposons que le Kelly théorique correct soit :
2%
mais que vous misiez :
8%
Vous engagez quatre fois plus de capital que ce que justifierait votre véritable Edge.
Même avec une stratégie gagnante, cela peut fortement dégrader votre profil de croissance et augmenter la volatilité.
Un Edge ne justifie pas n'importe quelle Stake.
Underbetting : peut-on miser trop peu ?
Oui, du point de vue de la maximisation théorique de la croissance.
Si le Kelly optimal est réellement :
5%
et que vous misez :
0,5%
vous exploitez seulement une petite partie de votre avantage.
Votre Risk of Ruin et votre volatilité seront plus faibles, mais votre croissance potentielle sera également plus lente.
C'est le compromis fondamental :
croissance contre risque.
Dans la pratique, l'Underbetting peut cependant être volontaire si l'on accorde davantage d'importance à la stabilité et à la protection du capital.
Pourquoi dépasser Kelly est particulièrement dangereux
Il existe une différence importante entre miser moins que Kelly et miser plus que Kelly.
Miser moins réduit généralement la croissance théorique, mais réduit aussi la volatilité.
Miser davantage augmente le risque.
À mesure que l'on dépasse fortement le Kelly optimal, le profil risque/rendement se dégrade.
C'est pourquoi le Kelly Criterion peut également être utilisé comme un cadre pour comprendre :
quand un Stake devient trop agressif.
Kelly doit-il être recalculé après chaque pari ?
Dans sa forme dynamique, Kelly utilise la bankroll actuelle.
Supposons :
Bankroll initiale : 5 000 €
Kelly recommande :
2%
Stake :
100 €
Si la bankroll passe ensuite à :
5 500 €
2% représentent :
110 €
Si elle tombe à :
4 000 €
2% représentent :
80 €
La taille du Stake évolue donc avec le capital.
Cela permet de :
augmenter progressivement les Stakes lorsque la bankroll progresse
et :
les réduire lorsqu'elle diminue.
Kelly est donc une méthode de Stake proportionnel
Contrairement à un Flat Betting strict en montant fixe, Kelly fonctionne naturellement comme une méthode proportionnelle.
Cela signifie que la Stake évolue en fonction :
de la bankroll actuelle
et :
de l'Edge estimé.
Deux variables peuvent donc faire varier le montant du pari.
Cette flexibilité constitue une force.
Mais elle rend également la méthode plus complexe.
Que se passe-t-il si plusieurs paris sont disponibles simultanément ?
Le Kelly simple est particulièrement facile à comprendre lorsqu'on considère un seul pari isolé.
La situation devient plus complexe avec plusieurs paris simultanés.
Supposons que votre modèle identifie cinq opportunités et recommande :
4%
3%
5%
2%
4%
Si vous appliquez chaque Stake indépendamment, votre exposition totale peut atteindre :
18% de la bankroll.
Et si les paris sont corrélés, le risque réel peut être encore plus important.
Une gestion de portefeuille devient alors nécessaire.
La corrélation est un problème important pour Kelly
Deux paris ne sont pas nécessairement indépendants.
Imaginez plusieurs sélections liées :
- au même match ;
- à la même équipe ;
- au même championnat ;
- aux mêmes conditions de marché ;
- au même modèle statistique.
Si ces paris sont fortement corrélés, les traiter comme des opportunités totalement indépendantes peut conduire à une exposition excessive.
Le Kelly appliqué à un portefeuille complet est mathématiquement plus complexe que le Kelly simple utilisé pari par pari.
Faut-il fixer un Stake maximum ?
Dans une utilisation pratique, il peut être pertinent de définir un plafond.
Par exemple :
Stake maximum = 2%
ou :
Stake maximum = 3%
même si le calcul Kelly recommande davantage.
Pourquoi ?
Parce que ce plafond peut protéger contre :
- les erreurs de modèle ;
- les probabilités mal calibrées ;
- les données incorrectes ;
- les événements exceptionnels ;
- les corrélations non détectées ;
- l'Overconfidence.
Le Stake Cap agit alors comme une couche supplémentaire de gestion du risque.
Exemple de Kelly avec un Stake Cap
Supposons une bankroll de :
5 000 €
et un Stake maximum de :
2%
soit :
100 €
Votre modèle produit les recommandations suivantes :
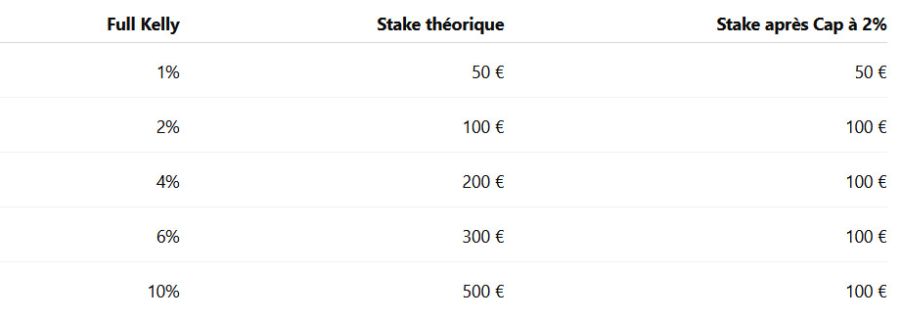
Vous conservez une logique de Kelly pour les petits Edges, mais empêchez les estimations les plus agressives de produire des Stakes très élevés.
Kelly peut-il être combiné avec les Units ?
Oui.
Les deux notions ne sont pas incompatibles.
Si :
1U = 1% de bankroll
alors une recommandation Kelly de :
0,5% = 0,5U
1% = 1U
1,5% = 1,5U
2% = 2U
etc.
Cela permet de conserver une lecture en Units tout en adaptant la Stake à l'Edge.
Mais il faut alors accepter que les résultats soient influencés à la fois par :
la qualité des sélections
et :
la qualité du Stake Sizing.
Pourquoi le Flat Stakes Summary (1U) reste essentiel ?
Imaginons une stratégie utilisant Kelly.
Ses résultats réels sont excellents.
Mais quelle est la cause de cette performance ?
Les sélections sont-elles réellement bonnes ?
Ou le système de Stake Sizing a-t-il simplement favorisé les bons paris sur l'échantillon observé ?
Le Flat Stakes Summary (1U) permet de recalculer les performances en supposant :
1U sur chaque sélection.
Cela permet d'isoler davantage la qualité des choix eux-mêmes.
Comparer :
résultats réels avec Kelly
et :
Flat Stakes Summary (1U)
peut donc fournir une information particulièrement intéressante.
Kelly ne doit pas masquer une mauvaise stratégie
Supposons :
Performance réelle avec Stakes variables : +25U
mais :
Flat Stakes Summary (1U) : -4U
Cette situation mérite une analyse approfondie.
Le résultat positif pourrait être fortement dépendant du Stake Sizing.
À l'inverse :
Performance réelle : +30U
et :
Flat Stakes Summary (1U) : +24U
suggèrent que la qualité des sélections contribue également fortement au résultat.
Il est donc essentiel de distinguer :
Selection Edge
et :
Sizing Edge.
Peut-on appliquer Kelly sans modèle probabiliste ?
C'est difficile de le faire rigoureusement.
Pour calculer Kelly, il faut disposer d'une estimation de :
p
c'est-à-dire la probabilité réelle estimée de l'événement.
Dire simplement :
"J'aime beaucoup ce pari"
ou :
"C'est mon meilleur pari de la journée"
ne fournit aucune probabilité exploitable mathématiquement.
Une approche Kelly sérieuse nécessite donc idéalement :
- un modèle probabiliste ;
- des données historiques ;
- une méthodologie reproductible ;
- une calibration des probabilités ;
- une validation sur un échantillon suffisamment important.
Kelly est particulièrement adapté aux approches quantitatives
Le Kelly Criterion prend tout son sens lorsqu'une stratégie est capable de produire une estimation probabiliste pour chaque opportunité.
Par exemple :
Probabilité modèle : 54%
Probabilité implicite ajustée du marché : 50%
Edge estimé : positif
Kelly calculé : X%
Le processus devient alors systématique.
Il est beaucoup plus difficile de justifier mathématiquement Kelly lorsque les probabilités reposent principalement sur une appréciation subjective.
Le Strategy Builder et la logique d'Edge
Dans une approche basée sur les données, l'objectif est d'identifier des situations historiques présentant des caractéristiques reproductibles.
Une stratégie peut notamment être analysée à travers :
- son ROI ;
- son Sample Size ;
- son Drawdown ;
- ses Odds ;
- sa CLV ;
- sa régularité ;
- son comportement à travers différentes périodes.
Ces éléments permettent d'étudier la robustesse d'un Edge potentiel.
Mais même une stratégie historique performante ne permet jamais de connaître avec certitude la probabilité exacte du prochain pari.
C'est pourquoi le Stake Sizing doit toujours intégrer l'incertitude.
Kelly et données historiques : attention à l'Overfitting
Un modèle peut être extrêmement performant sur les données historiques tout en échouant sur de nouvelles données.
C'est le problème de l'Overfitting.
Si un système est trop optimisé sur le passé, il peut produire une estimation exagérée de son Edge.
Utiliser ensuite un Kelly agressif amplifie le problème.
Vous combinez alors :
un Edge surestimé
avec :
un Stake trop élevé.
Le résultat peut être particulièrement dangereux.
Backtest et Kelly : une combinaison à utiliser avec prudence
Un excellent Backtest ne garantit pas une performance future identique.
Il faut notamment vérifier :
- la taille de l'échantillon ;
- la stabilité des résultats ;
- les différentes périodes ;
- les différents marchés ;
- la qualité des données ;
- le risque d'Overfitting ;
- le Maximum Drawdown ;
- la CLV lorsque celle-ci est disponible.
Le Kelly calculé à partir d'un Backtest trop optimiste peut conduire à un Overbetting important.
Une approche prudente de Kelly
Une utilisation prudente peut reposer sur plusieurs couches de sécurité.
Par exemple :
- Estimer l'Edge.
- Vérifier la qualité et la calibration du modèle.
- Calculer le Full Kelly.
- Utiliser seulement une fraction de Kelly.
- Appliquer éventuellement un Stake Cap.
- Contrôler l'exposition totale.
- Tenir compte des corrélations.
- Réévaluer régulièrement les probabilités.
- Comparer les résultats au Flat Stakes Summary (1U).
- Surveiller la CLV et le Drawdown.
L'objectif est d'éviter qu'une seule estimation trop optimiste puisse mettre en danger une partie importante de la bankroll.
Exemple d'approche conservatrice
Supposons :
Bankroll : 5 000 €
Votre modèle estime :
Probabilité : 55%
Cote :
2,00
Full Kelly :
10%
soit :
500 €
Mais vous décidez d'utiliser :
Quarter Kelly
Le Stake devient :
2,5%
soit :
125 €
Vous ajoutez également un Stake Cap de :
2%
Le Stake final devient donc :
100 €
Vous avez transformé une recommandation théorique de :
500 €
en une exposition réelle de :
100 €
Vous exploitez toujours votre Edge estimé, mais avec une marge de sécurité beaucoup plus importante.
Le Kelly optimal n'est pas forcément le Kelly adapté à chaque parieur
L'optimalité mathématique n'est qu'une dimension du problème.
Un parieur doit également tenir compte :
- de sa tolérance au Drawdown ;
- de son horizon temporel ;
- de la fiabilité de son modèle ;
- de son niveau de confiance dans l'Edge ;
- de la Variance de sa stratégie ;
- du nombre de paris simultanés ;
- de la corrélation ;
- de ses contraintes de Liquidity.
La meilleure formule théorique n'est donc pas nécessairement la meilleure configuration pratique pour chaque utilisateur.
Quels indicateurs analyser avant d'utiliser Kelly ?
Avant d'utiliser sérieusement le Kelly Criterion, il est utile d'analyser :
Sample Size
ROI
CLV
Maximum Drawdown
Variance
Odds moyennes
Hit Rate
Liquidity
Flat Stakes Summary (1U)
Calibration des probabilités
Corrélation
Exposition simultanée
Stabilité du modèle dans le temps
Plus l'incertitude autour de ces éléments est élevée, plus une approche conservatrice peut être justifiée.
Les erreurs à éviter avec le Kelly Criterion
Plusieurs erreurs peuvent rendre Kelly dangereux :
- Surestimer son Edge.
- Utiliser des probabilités subjectives sans calibration.
- Appliquer Full Kelly sans tenir compte de l'incertitude.
- Ignorer la Variance.
- Ignorer le Maximum Drawdown.
- Négliger les corrélations entre les paris.
- Accumuler plusieurs Stakes Kelly simultanément.
- Utiliser un Backtest Overfitté.
- Modifier ses probabilités émotionnellement.
- Confondre performance passée et probabilité future.
- Ne pas fixer de limite d'exposition.
- Croire que Kelly peut transformer une stratégie sans Edge en stratégie gagnante.
Flat Betting ou Kelly : lequel choisir ?
Il n'existe pas une réponse universelle.
Le Flat Betting privilégie :
la simplicité
la transparence
la comparabilité
et :
la maîtrise du risque lié aux erreurs d'estimation.
Kelly privilégie :
l'adaptation du Stake à l'Edge estimé
et :
l'optimisation théorique de la croissance du capital.
Mais il exige beaucoup plus de précision.
Pour un utilisateur incapable d'estimer correctement ses probabilités :
Flat Betting peut être beaucoup plus robuste.
Pour une approche quantitative disposant de probabilités suffisamment fiables et calibrées :
Kelly peut devenir un outil de Stake Sizing particulièrement intéressant.
Conclusion
Le Kelly Criterion est l'une des méthodes les plus élégantes pour relier mathématiquement :
Edge
Odds
Bankroll
et :
Stake.
Son principe est puissant.
Plus votre avantage estimé est important, plus vous pouvez théoriquement engager une part importante de votre capital.
Lorsque l'Edge disparaît :
le Stake doit également disparaître.
Mais la force de Kelly constitue également sa principale faiblesse.
La formule dépend directement de :
la qualité de votre estimation de probabilité.
Si votre probabilité est correcte, Kelly peut fournir un cadre particulièrement intéressant pour optimiser la croissance du capital.
Si votre Edge est surestimé, le Stake peut devenir excessif.
C'est pourquoi, dans les paris sportifs réels, des approches comme :
Half Kelly
Quarter Kelly
ou :
Kelly accompagné d'un Stake Cap
peuvent être utilisées pour intégrer une marge de sécurité supplémentaire.
Avec notre bankroll de référence :
5 000 €
et :
1U = 50 € = 1%
Kelly ne doit pas être vu comme une méthode permettant simplement de miser davantage lorsqu'on est confiant.
Il s'agit d'un système mathématique de Stake Sizing qui exige une estimation probabiliste rigoureuse.
La question fondamentale n'est donc pas :
"À quel point suis-je convaincu par ce pari ?"
Mais :
"Quelle est ma meilleure estimation de la probabilité réelle, quelle est l'incertitude autour de cette estimation, et quelle fraction de ma bankroll est rationnellement justifiée par cet Edge ?"
C'est cette distinction qui sépare une utilisation quantitative de Kelly d'une simple variation subjective des mises.
FAQ : Kelly Criterion et paris sportifs
Qu'est-ce que le Kelly Criterion ?
Le Kelly Criterion est une formule permettant de déterminer la fraction théorique d'une bankroll à engager en fonction de la cote disponible et de l'Edge estimé.
Quelle est la formule de Kelly ?
Dans sa forme classique :
f = (bp - q) / b*
où b représente le gain net lié à la cote, p la probabilité estimée de gagner et q = 1 - p.
Que signifie Full Kelly ?
Full Kelly consiste à miser exactement la fraction de bankroll recommandée par la formule.
Qu'est-ce que le Half Kelly ?
Half Kelly consiste à miser 50% du Stake recommandé par Full Kelly.
Qu'est-ce que le Quarter Kelly ?
Quarter Kelly consiste à miser 25% du Stake recommandé par Full Kelly.
Pourquoi Kelly peut-il être dangereux ?
Parce que la formule dépend directement de la probabilité estimée. Si l'Edge est surestimé, le Stake recommandé peut devenir beaucoup trop important.
Kelly peut-il créer un Edge ?
Non. Kelly permet de dimensionner une mise à partir d'un Edge estimé. Il ne crée pas cet Edge.
Peut-on utiliser Kelly avec une bankroll de 100U ?
Oui. Si 1U représente 1% de la bankroll, un Kelly de 2% correspond par exemple à 2U.
Kelly élimine-t-il le Risk of Ruin ?
Non. Dans la pratique, les probabilités et l'Edge sont estimés avec une certaine incertitude. Une mauvaise estimation peut entraîner un Stake excessif et augmenter le risque.
Flat Betting ou Kelly ?
Le Flat Betting est plus simple et moins dépendant de la précision des probabilités. Kelly permet d'adapter le Stake à l'Edge estimé, mais nécessite des estimations probabilistes beaucoup plus robustes.
Dans ma même catégorie
Education
Comment gérer sa bankroll quand on suit plusieurs Tipsters ?
Vendredi 25 septembre 2026
Suivre plusieurs Tipsters peut sembler être une manière simple de diversifier son activité de paris sportifs. Un Tipster spécialisé en football. Un autre en tennis. Un troisième sur les marchés asiatiques. Un autre encore sur des sports ou championnats de...
Voir l'articleEducation
Flat Betting ou Kelly : quelle stratégie choisir ?
Jeudi 24 septembre 2026
Une fois qu’un parieur a défini sa bankroll, une question essentielle se pose :combien faut-il miser sur chaque pari ?Deux approches reviennent régulièrement dans la gestion professionnelle d’une bankroll :le Flat Bettinget :la méthode de KellyLe Flat Bet...
Voir l'articleEducation
Risque de ruine : pouvez-vous réellement perdre toute votre bankroll ?
Samedi 19 septembre 2026
Vous disposez d’une bankroll de 5 000 €.Vous misez 50 € par pari, soit 1% de votre capital initial.Votre stratégie semble rentable sur le long terme.Pouvez-vous malgré tout perdre toute votre bankroll ?Cette question nous amène à l’un des concepts les plu...
Voir l'articleBet2Invest n'est pas un bookmaker et n'offre pas de services de paris sportifs. Cependant, son contenu est lié aux activités de paris sportifs.
Le jeu est strictement interdit aux mineurs. Jouez de manière responsable — le jeu excessif peut entraîner des pertes financières, des dettes ou une dépendance.