É preciso aumentar as apostas quando a Bankroll cresce?
Você começa com uma Bankroll de R$ 30.000.
Sua regra é simples:
1U = R$ 300
ou seja:
1% da Bankroll inicial.
Depois de alguns meses, seus resultados são positivos e sua Bankroll chega a:
R$ 33.000
depois:
R$ 36.000
e talvez:
R$ 45.000.
Nesse momento, surge inevitavelmente uma pergunta:
é preciso aumentar as apostas quando a Bankroll cresce?
À primeira vista, a resposta parece óbvia.
Se 1U representa 1% da Bankroll, com uma Bankroll de R$ 36.000 teríamos:
1U = R$ 360
E com R$ 45.000:
1U = R$ 450
Matematicamente, isso é coerente.
Na prática, porém, a questão é mais complexa.
Aumentar os Stakes rápido demais pode ampliar a Variance e os Drawdowns.
Por outro lado, nunca aumentar os Stakes impede que você aproveite plenamente o crescimento do capital.
A verdadeira questão, portanto, é:
quando e como recalcular o valor de uma Unit?
Dois métodos principais
Existem duas formas principais de gerenciar o tamanho das apostas quando a Bankroll evolui.
Método 1: manter uma Unit fixa
Você começa com:
Bankroll = R$ 30.000
1U = R$ 300
Mesmo que sua Bankroll chegue a:
R$ 36.000
você continua apostando:
R$ 300
por Unit.
O valor monetário da Unit permanece fixo.
Método 2: recalcular regularmente a Unit
Você define:
1U = 1% da Bankroll
Se a Bankroll passa para:
R$ 36.000
então:
1U = R$ 360
Se ela chega a:
R$ 45.000
então:
1U = R$ 450
Essa segunda abordagem permite aumentar progressivamente os Stakes à medida que o capital cresce.
Mas ela também modifica a dinâmica da Bankroll.
Por que manter uma Unit fixa?
A primeira razão é a simplicidade.
Com:
1U = R$ 300
cada resultado é fácil de acompanhar.
Se o seu Tipster registra:
+20U
seu lucro é:
20 × R$ 300 = R$ 6.000
Se registra:
-10U
sua perda é:
10 × R$ 300 = R$ 3.000
O valor monetário de cada Unit nunca muda.
Isso facilita bastante a análise da performance.
Uma Unit fixa reduz progressivamente o risco relativo
Existe também um efeito interessante.
No início:
Bankroll = R$ 30.000
Stake = R$ 300
O Stake representa:
1% da Bankroll
Mas se sua Bankroll chega a:
R$ 36.000
o mesmo Stake de R$ 300 passa a representar:
0,83% da Bankroll
Com:
R$ 45.000
R$ 300 representam apenas:
0,67% da Bankroll
Com:
R$ 60.000
R$ 300 representam:
0,50%
Portanto, se a Bankroll cresce enquanto a aposta permanece fixa, seu nível de risco relativo diminui progressivamente.
A estratégia se torna cada vez mais conservadora
Essa evolução pode ser intencional.
Quem deseja proteger progressivamente os lucros acumulados pode optar por manter uma Unit fixa.
Quanto maior a Bankroll, menor será a parcela do capital arriscada em cada aposta.
Mantidas as demais condições, o Risk of Ruin diminui.
Mas essa prudência também tem um custo.
O crescimento do capital é menos aproveitado.
Por que aumentar progressivamente os Stakes?
A outra possibilidade consiste em manter uma porcentagem relativamente constante da Bankroll.
Por exemplo:
1U = 1% da Bankroll
Com:
R$ 30.000
1U = R$ 300
Com:
R$ 36.000
1U = R$ 360
Com:
R$ 45.000
1U = R$ 450
Com:
R$ 60.000
1U = R$ 600
Essa abordagem permite aproveitar melhor o crescimento da Bankroll.
Quanto maior o capital, maior também será o valor monetário da mesma performance expressa em Units.
O efeito da capitalização
Vamos supor que uma estratégia gere:
+20U
Com uma Unit fixa de R$ 300
O lucro será:
20 × R$ 300 = R$ 6.000
Com uma Unit de R$ 450
O mesmo resultado de +20U gera:
20 × R$ 450 = R$ 9.000
Esse é o princípio da capitalização aplicado ao Stake Sizing.
À medida que o capital cresce, o tamanho das posições também pode aumentar progressivamente.
Mas existe uma condição fundamental:
o aumento das apostas deve resultar do crescimento real da Bankroll, e não simplesmente de um aumento da confiança.
A armadilha: aumentar os Stakes depois de uma sequência de vitórias
Esse é provavelmente um dos erros mais comuns.
Um apostador começa com:
1U = R$ 300
Depois registra:
+8U
em algumas semanas.
Então decide imediatamente passar para:
1U = R$ 450
Por quê?
Porque tem a impressão de que sua estratégia está funcionando particularmente bem.
Mas uma sequência de vitórias não significa necessariamente que o Edge aumentou.
Ela pode simplesmente corresponder a um período favorável de Variance.
Aumentar fortemente os Stakes depois de uma boa sequência pode fazer com que você assuma mais risco justamente antes de um período menos favorável.
É preciso diferenciar Bankroll de confiança
O tamanho das apostas não deveria aumentar simplesmente porque:
“Estou em uma boa fase.”
“Meu Tipster está ganhando muito ultimamente.”
ou:
“A estratégia acabou de fazer +15U.”
Esses fatores, isoladamente, não são suficientes.
A pergunta mais adequada é:
“Minha Bankroll cresceu o suficiente para justificar objetivamente um novo valor da Unit?”
Essa distinção ajuda a evitar o Performance Chasing.
É preciso recalcular a Unit depois de cada aposta?
Tecnicamente, é possível.
Se você utilizar exatamente:
1% da Bankroll atual
seu Stake poderá ser recalculado após cada resultado.
Exemplo:
Bankroll:
R$ 30.000
Stake:
R$ 300
Depois de alguns ganhos, a Bankroll sobe para:
R$ 30.762
A nova Unit seria:
R$ 307,62
Depois poderia ser:
R$ 311,04
em seguida:
R$ 305,76
e assim por diante.
Matematicamente, esse método é coerente.
Na prática, porém, pode se tornar desnecessariamente complexo.
Um sistema por faixas costuma ser mais simples
Em vez de recalcular a Unit depois de cada aposta, você pode definir diferentes faixas de Bankroll.
Por exemplo:

Esse método mantém uma lógica próxima de:
1U ≈ 1% da Bankroll
sem exigir mudanças constantes no Stake.
O sistema por faixas reduz os ajustes constantes
Com esse método, o valor da Unit só muda quando a Bankroll ultrapassa um nível previamente definido.
Por exemplo:
Bankroll inicial:
R$ 30.000
1U:
R$ 300
A Bankroll sobe para:
R$ 32.500
Você continua com:
1U = R$ 300
Depois ela chega a:
R$ 33.000
Você passa para:
1U = R$ 330
Ao chegar a R$ 36.000:
1U = R$ 360
Assim, os Stakes podem evoluir com a Bankroll sem que o valor precise ser alterado depois de cada aposta.
Cuidado com mudanças constantes entre duas faixas
Imagine que sua Bankroll chegue a:
R$ 33.060
Você aumenta sua Unit de:
R$ 300
para:
R$ 330
Depois de algumas perdas, sua Bankroll volta para:
R$ 32.820
Você deveria voltar imediatamente para R$ 300?
E subir novamente para R$ 330 se a Bankroll voltar a R$ 33.060?
Esse sistema pode gerar mudanças constantes de Stake em torno da mesma faixa.
Uma possível solução é utilizar zonas de confirmação.
Utilizar um limite de confirmação
Você pode, por exemplo, decidir que a Unit só será modificada quando a Bankroll tiver superado de forma mais consistente determinado nível.
Outra possibilidade é realizar o recálculo em intervalos fixos:
uma vez por mês
a cada três meses
ou:
após um crescimento previamente definido da Bankroll
Isso limita as reações às oscilações de curto prazo.
O objetivo é adaptar o Stake a uma mudança estrutural do capital, e não a cada movimento provocado pela Variance.
Outro método: aumentar a Unit a cada +10% de crescimento da Bankroll
Uma regra particularmente simples consiste em ajustar o valor da Unit sempre que a Bankroll crescer uma determinada porcentagem.
Por exemplo:
+10%
Bankroll inicial:
R$ 30.000
1U:
R$ 300
Primeiro nível:
R$ 33.000
Nova Unit:
R$ 330
Segundo nível:
R$ 36.300
Nova Unit:
R$ 363
Terceiro nível:
R$ 39.930
Nova Unit:
R$ 399,30
Esse método permite acompanhar progressivamente o crescimento do capital.
É possível utilizar valores arredondados?
Sim.
Normalmente não é necessário apostar exatamente:
R$ 363
ou:
R$ 399,30
Uma abordagem mais prática poderia utilizar:
R$ 360
depois:
R$ 400
por exemplo.
O objetivo não é respeitar matematicamente o 1% até o último centavo.
O objetivo é manter uma estrutura coerente de Risk Management.
O problema de aumentar rápido demais
Vamos supor que sua Bankroll passe de:
R$ 30.000
para:
R$ 36.000
Ela aumentou:
20%
Se você mantiver uma lógica de 1%, sua Unit passa de:
R$ 300
para:
R$ 360
Seu Stake também aumentou:
20%
Isso é coerente.
Agora imagine que você passe diretamente de:
R$ 300
para:
R$ 600
Sua Bankroll aumentou apenas 20%.
Mas seu Stake aumentou:
100%
Seu perfil de risco mudou completamente.
O aumento do Stake deve permanecer proporcional ao crescimento da Bankroll
Esse é um princípio fundamental.
Se sua Bankroll cresce 20%, aumentar sua Unit em aproximadamente 20% mantém um nível de risco relativo semelhante.
Por outro lado, se o Stake aumenta muito mais rapidamente do que a Bankroll, sua exposição ao risco aumenta.
Exemplo:
Situação inicial
Bankroll:
R$ 30.000
1U:
R$ 300
Risco:
1%
Depois do crescimento
Bankroll:
R$ 36.000
Se 1U = R$ 360:
1%
Mas se 1U = R$ 600:
1,67%
Portanto, você não apenas aumentou seus Stakes.
Você também modificou sua estratégia de Risk Management.
O que acontece em caso de Drawdown depois de aumentar a Unit?
Essa é uma questão fundamental.
Vamos supor que sua Bankroll chegue a:
R$ 45.000
Você aumenta sua Unit para:
R$ 450
Depois enfrenta um Drawdown de:
-20U
A perda será:
20 × R$ 450 = R$ 9.000
Sua Bankroll volta para:
R$ 36.000
Se continuar apostando R$ 450, sua Unit agora representa:
1,25% da Bankroll
Seu risco relativo aumentou.
Por isso, é importante definir antecipadamente o que acontecerá se a Bankroll voltar a cair.
É preciso reduzir os Stakes quando a Bankroll cai?
Se seu objetivo for manter uma exposição próxima de uma porcentagem fixa da Bankroll, sim.
O ajuste deve funcionar nas duas direções.
Uma Bankroll crescente pode justificar uma Unit maior.
Uma Bankroll em queda pode justificar uma Unit menor.
Caso contrário, o sistema se torna assimétrico:
você aumenta os Stakes nos períodos de ganhos,
mas mantém Stakes elevados durante os Drawdowns.
Isso pode ampliar as perdas.
Exemplo de ajuste nas duas direções
Vamos imaginar:
R$ 30.000 → 1U = R$ 300
A Bankroll sobe para:
R$ 36.000
Você passa para:
1U = R$ 360
Depois, um Drawdown faz a Bankroll voltar para:
R$ 30.000
Se você quiser manter uma exposição de 1%, a Unit deveria voltar para:
R$ 300
Dessa forma, o sistema permanece coerente.
Mas é preciso reduzir imediatamente?
Não necessariamente.
Assim como nos aumentos, também é possível utilizar faixas.
Por exemplo:

A regra se torna mecânica.
A decisão deixa de ser emocional.
Flat Betting fixo ou Flat Betting proporcional?
É importante distinguir duas abordagens.
Flat Betting com valor monetário fixo
Você aposta sempre:
R$ 300
O valor monetário do Stake não muda.
Flat Betting proporcional
Você aposta sempre aproximadamente:
1% da Bankroll
O valor da Unit evolui junto com o capital.
As duas abordagens são coerentes.
Mas não produzem exatamente o mesmo perfil de crescimento e risco.
A vantagem do Flat Betting com valor fixo
Com uma Unit fixa de R$ 300:
máxima simplicidade
facilidade para comparar a performance
redução progressiva do risco relativo quando a Bankroll cresce
menos decisões relacionadas ao Stake
É uma abordagem particularmente robusta.
A vantagem do Flat Betting proporcional
Com uma Unit próxima de 1% da Bankroll:
o risco relativo permanece mais estável
o crescimento do capital é melhor aproveitado
os Stakes aumentam progressivamente com a Bankroll
os Stakes também podem diminuir durante os Drawdowns
Essa abordagem permite uma forma de capitalização.
Comparação quando a Bankroll dobra
Vamos supor que sua Bankroll passe de:
R$ 30.000
para:
R$ 60.000
Unit fixa
1U continua sendo:
R$ 300
O Stake agora representa:
0,5% da Bankroll
Unit proporcional
1U passa a ser:
R$ 600
O Stake continua representando:
1% da Bankroll
Os dois métodos são conservadores de maneiras diferentes.
O primeiro reduz progressivamente o risco relativo.
O segundo mantém o risco relativo mais estável enquanto aproveita melhor o crescimento do capital.
Atenção ao Maximum Drawdown
Antes de aumentar uma Unit, é importante fazer uma pergunta:
qual seria o impacto financeiro do Maximum Drawdown histórico com essa nova Unit?
Vamos supor que uma estratégia tenha registrado um Maximum Drawdown de:
-30U
Com:
1U = R$ 300
isso representa:
-R$ 9.000
Com:
1U = R$ 450
representa:
-R$ 13.500
Com:
1U = R$ 600
representa:
-R$ 18.000
O Drawdown expresso em Units permanece idêntico.
Mas seu impacto financeiro muda significativamente.
O Drawdown precisa continuar psicologicamente suportável
Risk Management não envolve apenas matemática.
Você também precisa ser capaz de continuar seguindo uma estratégia durante os períodos difíceis.
Um Stake teoricamente adequado, mas psicologicamente difícil de suportar, pode fazer com que você abandone a estratégia no pior momento.
Antes de aumentar seus Stakes, é importante se perguntar:
“Eu consigo suportar financeira e psicologicamente um Drawdown histórico com essa nova Unit?”
O Sample Size continua importante
Um aumento da Bankroll sobre um Sample Size pequeno não prova necessariamente que a estratégia se tornou mais robusta.
Vamos supor que sua Bankroll passe de:
R$ 30.000
para:
R$ 36.000
depois de apenas:
100 apostas
É uma excelente performance.
Mas 100 apostas ainda representam uma amostra relativamente limitada.
Parte do resultado pode ser explicada pela Variance.
Por outro lado, um crescimento observado ao longo de vários milhares de apostas fornece muito mais informações sobre a robustez da estratégia.
ROI e CLV podem complementar a análise
Antes de aumentar significativamente o tamanho dos Stakes, vários indicadores podem ser analisados:
ROI
CLV
Sample Size
Maximum Drawdown
Variance
Flat Stakes Summary (1U)
Cotações médias
e:
Liquidity
O crescimento da Bankroll é importante.
Mas não precisa ser o único indicador utilizado para decidir um aumento significativo do capital exposto.
Atenção à Liquidity quando a Bankroll cresce
Esse ponto é frequentemente ignorado.
Uma estratégia pode funcionar perfeitamente com:
1U = R$ 300
Mas se a Bankroll crescer muito e:
1U = R$ 3.000
e posteriormente:
1U = R$ 6.000
a situação muda.
É realmente possível colocar esses Stakes nas mesmas Cotações?
Em mercados com alta Liquidity, isso pode ser relativamente simples.
Em:
esportes de nicho
ou mercados secundários, pode ser muito mais difícil.
A Escalabilidade da Bankroll
Uma estratégia realmente escalável deve permitir aumentar progressivamente o capital utilizado sem deteriorar significativamente as condições de execução.
É o que podemos chamar de:
Escalabilidade da Bankroll.
Uma estratégia pode ser muito lucrativa com uma Bankroll de R$ 30.000, mas muito mais difícil de explorar com uma Bankroll de R$ 3.000.000.
Por quê?
Porque a Liquidity disponível nas Cotações desejadas pode deixar de ser suficiente.
Portanto, a capacidade de aumentar os Stakes também depende do mercado.
Uma Bankroll maior não significa que todos os Stakes precisam aumentar
Essa distinção se torna particularmente importante quando vários Tipsters ou estratégias são utilizados.
Alguns mercados conseguem absorver Stakes maiores facilmente.
Outros não.
Por exemplo, pode ser relativamente simples passar de:
R$ 300 para R$ 600
em um mercado com alta Liquidity.
Mas pode ser muito mais difícil fazer o mesmo em um mercado de nicho.
O crescimento da Bankroll pode, portanto, levar a uma distribuição diferente do capital entre as estratégias.
Uma regra simples: nunca aumentar o risco mais rápido que o capital
Esse é provavelmente um dos princípios mais fáceis de lembrar.
Se sua Bankroll aumenta:
20%
um aumento do Stake de:
20%
mantém aproximadamente o mesmo risco relativo.
Mas aumentar o Stake em:
50%
ou:
100%
significa assumir mais risco do que antes.
Isso já não é apenas capitalização.
É uma mudança no seu Risk Management.
Exemplo de crescimento estruturado
Vamos considerar uma Bankroll inicial de:
R$ 30.000
e:
1U = R$ 300
Uma evolução estruturada poderia ser:
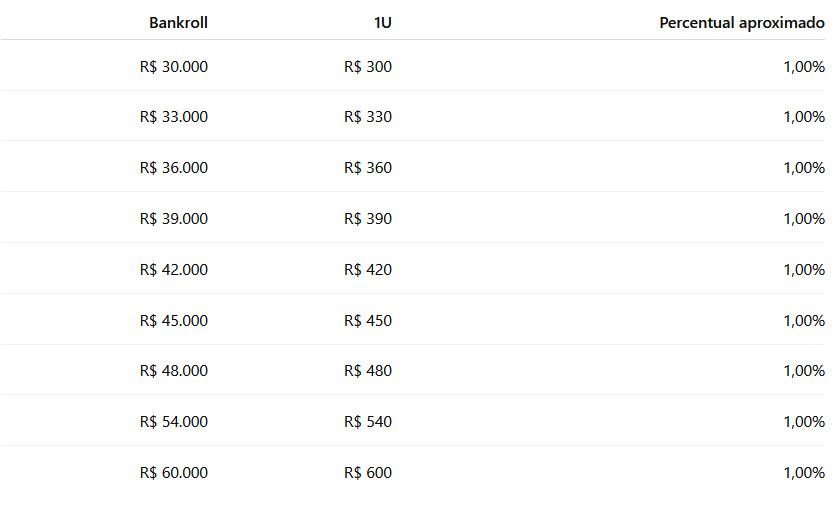
Essa progressão é simples.
A Bankroll cresce.
A Unit cresce proporcionalmente.
Mas o nível de risco relativo permanece aproximadamente estável.
O que acontece se os lucros forem retirados regularmente?
Nesse caso, a situação muda.
Vamos supor que sua Bankroll chegue a:
R$ 36.000
mas você retire:
R$ 6.000
Sua Bankroll operacional volta para:
R$ 30.000
Não seria coerente continuar calculando a Unit com base em R$ 36.000 se apenas R$ 30.000 estiverem realmente disponíveis para apostar.
O valor da Unit normalmente deveria ser calculado com base no:
capital realmente disponível para absorver perdas.
Bankroll real e lucros acumulados não são a mesma coisa
Vamos supor:
Capital inicial:
R$ 30.000
Lucros acumulados:
+R$ 18.000
Retiradas:
R$ 12.000
Capital realmente disponível:
R$ 36.000
Sua performance acumulada continua sendo:
+R$ 18.000
Mas sua Bankroll operacional é:
R$ 36.000
Se você utiliza um método proporcional, essa Bankroll operacional deveria servir como referência para determinar o tamanho da Unit.
É preciso aumentar os Stakes depois de dobrar a Bankroll?
Se sua Bankroll passa de forma sustentável de:
R$ 30.000
para:
R$ 60.000
e sua estratégia continua compatível com:
1U = 1%
então passar progressivamente de:
R$ 300
para:
R$ 600
é matematicamente coerente.
Mas algumas questões devem ser verificadas:
O Drawdown continua aceitável?
Existe Liquidity suficiente?
O Sample Size é suficientemente grande?
O Edge parece continuar presente?
Os novos Stakes ainda podem ser executados nas Cotações desejadas?
O crescimento da Bankroll pode permitir um aumento.
Mas não obriga você a fazê-lo.
Uma abordagem conservadora: aumentar os Stakes mais lentamente que a Bankroll
Existe também uma terceira possibilidade.
Você pode aumentar seus Stakes mais lentamente do que a Bankroll cresce.
Por exemplo:
Bankroll inicial:
R$ 30.000
1U:
R$ 300
Bankroll:
R$ 36.000
Em vez de aumentar para R$ 360, você passa para:
R$ 330
Bankroll:
R$ 45.000
Em vez de aumentar para R$ 450, você passa para:
R$ 390
Bankroll:
R$ 60.000
Em vez de aumentar para R$ 600, você passa para:
R$ 480
O risco relativo diminui progressivamente, mas você ainda aproveita parcialmente o crescimento do capital.
Três abordagens possíveis
No final, podemos distinguir três grandes abordagens.
1. Unit completamente fixa
A Bankroll cresce, mas:
1U permanece em R$ 300
O risco relativo diminui progressivamente.
2. Unit proporcional
Você mantém:
1U ≈ 1% da Bankroll
O risco relativo permanece relativamente estável.
3. Unit semiproporcional
Você aumenta os Stakes quando a Bankroll cresce, mas mais lentamente do que o próprio capital.
O risco relativo diminui gradualmente, enquanto você ainda aproveita parte da capitalização.
Nenhuma dessas abordagens é universalmente ideal.
Elas correspondem a diferentes objetivos de crescimento e controle de risco.
A regra deve ser definida antes dos resultados
Esse é provavelmente o ponto mais importante.
É melhor definir antecipadamente:
quando a Unit aumenta
quanto ela aumenta
quando ela diminui
com que frequência é recalculada
e:
quais Stake Caps serão aplicados
Uma regra definida previamente reduz o risco de decisões emocionais depois de sequências de vitórias ou derrotas.
Exemplo de uma regra completa
Um apostador poderia definir:
Bankroll inicial: R$ 30.000
Unit inicial: R$ 300
Recálculo: uma vez por mês
Unit alvo: aproximadamente 1% da Bankroll
Arredondamento: valores simples e práticos
Aumento somente após a confirmação de uma nova faixa da Bankroll
Redução da Unit em caso de queda significativa da Bankroll
Stake Cap de acordo com a Liquidity do mercado
Essa regra é simples.
É mensurável.
E, principalmente:
é definida antes de conhecer os próximos resultados.
15 erros que devem ser evitados
- Dobrar os Stakes depois de uma sequência de vitórias.
- Confundir o crescimento da Bankroll com um aumento do Edge.
- Recalcular emocionalmente a Unit depois de cada resultado.
- Aumentar os Stakes muito mais rapidamente do que a Bankroll.
- Aumentar os Stakes, mas se recusar a reduzi-los durante um Drawdown.
- Ignorar o Maximum Drawdown histórico.
- Ignorar a Variance.
- Ignorar o Sample Size.
- Ignorar a Liquidity.
- Considerar lucros retirados como se ainda fizessem parte da Bankroll.
- Aumentar o Stake simplesmente porque uma estratégia teve resultados excelentes recentemente.
- Não definir previamente uma regra de progressão.
- Confundir crescimento do capital com uma melhoria automática da estratégia.
- Ignorar o impacto psicológico de valores monetários maiores.
- Esquecer que o Risk of Ruin é diretamente afetado pelo tamanho dos Stakes.
Conclusão
Então:
é preciso aumentar as apostas quando a Bankroll cresce?
Fazer isso pode ser perfeitamente coerente.
Mas o aumento não deve ser uma reação emocional aos lucros.
Ele deve seguir uma regra de Risk Management definida previamente.
Com uma Bankroll inicial de:
R$ 30.000
e:
1U = R$ 300 = 1%
uma evolução para:
R$ 36.000 → 1U ≈ R$ 360
depois:
R$ 45.000 → 1U ≈ R$ 450
e:
R$ 60.000 → 1U ≈ R$ 600
permite manter aproximadamente o mesmo nível de risco relativo.
Mas também é perfeitamente possível manter uma Unit fixa ou aumentar os Stakes mais lentamente do que a Bankroll.
A escolha depende principalmente de:
nível de risco desejado
Maximum Drawdown
Variance
Sample Size
Liquidity
e:
Escalabilidade da Bankroll.
Portanto, a pergunta fundamental não é:
“Eu ganhei, posso apostar mais agora?”
Mas sim:
“Minha Bankroll cresceu o suficiente para que o aumento da minha Unit continue coerente com o nível de risco que defini inicialmente?”
FAQ: É preciso aumentar as apostas quando a Bankroll cresce?
É preciso aumentar o Stake depois de cada vitória?
Não. Uma única vitória ou uma curta sequência de vitórias não justificam necessariamente uma mudança no Stake. Um sistema por faixas ou um recálculo periódico costuma ser mais estruturado.
Se minha Bankroll aumentar 20%, devo aumentar meus Stakes em 20%?
Se o objetivo for manter a mesma porcentagem da Bankroll por Unit, isso é matematicamente coerente. Mas você não é obrigado a aumentar seus Stakes no mesmo ritmo.
Posso manter a mesma Unit mesmo que minha Bankroll dobre?
Sim. Se sua Bankroll passar de R$ 30.000 para R$ 60.000 e sua Unit continuar em R$ 300, o Stake simplesmente passa de 1% para 0,5% da Bankroll. Sua abordagem se torna mais conservadora.
É preciso reduzir os Stakes quando a Bankroll diminui?
Se você utiliza um método proporcional, sim. Isso permite manter um nível de risco relativo mais estável durante os Drawdowns.
Com que frequência a Unit deve ser recalculada?
Não existe uma frequência universal. O recálculo pode ser mensal, trimestral ou baseado em faixas previamente definidas da Bankroll. O mais importante é estabelecer a regra antecipadamente.
Uma sequência de vitórias justifica aumentar o Stake?
Não necessariamente. Uma sequência de vitórias pode ser simplesmente consequência da Variance. Ela não prova que o Edge da estratégia aumentou.
Por que utilizar faixas de Bankroll?
As faixas evitam modificar o Stake depois de cada pequena oscilação da Bankroll. Isso permite uma progressão mais estável e fácil de administrar.
A Liquidity pode impedir o aumento dos Stakes?
Sim. Quando a Bankroll cresce, alguns mercados podem não permitir que os Stakes desejados sejam executados nas mesmas Cotações. Esse é um limite importante para a Escalabilidade da Bankroll.
Os lucros retirados devem ser incluídos na Bankroll?
Não, se eles não estiverem mais disponíveis para absorver perdas. Para o Stake Sizing, é mais coerente utilizar como referência a Bankroll realmente disponível.
Qual é a regra mais importante?
Não aumentar o risco mais rapidamente do que o capital, a menos que você tenha decidido conscientemente modificar seu perfil de Risk Management.
Domingo, 27 de setembro de 2026
A Bet2Invest não é uma casa de apostas e não oferece serviços de apostas esportivas. No entanto, seu conteúdo está relacionado a atividades de apostas.
O jogo é estritamente proibido para menores de idade. Jogue com responsabilidade — o jogo excessivo pode causar perdas financeiras, dívidas ou dependência.