Education
Drawdown : jusqu’où votre bankroll peut-elle chuter ?
Une bankroll de 5 000 € peut-elle tomber à 4 500 € alors que votre stratégie est rentable ?
Oui.
Peut-elle descendre à 4 000 € ?
C’est également possible.
Et à 3 500 € ?
Dans certaines stratégies, cela peut encore être compatible avec la variance normale.
C’est précisément pour cette raison qu’un indicateur est essentiel dans l’analyse d’une stratégie de paris sportifs :
le Drawdown.
Le Drawdown mesure la baisse enregistrée entre un sommet de votre bankroll et le point bas atteint par la suite.
Il permet de répondre à une question fondamentale :
jusqu’où ma bankroll peut-elle chuter avant de repartir ?
Comprendre le Drawdown est essentiel pour dimensionner correctement sa bankroll, choisir son "Stake", comparer des stratégies et éviter d’abandonner une méthode potentiellement rentable simplement parce qu’elle traverse une mauvaise période.
Dans la continuité de notre série, nous conserverons notre exemple de référence :
Bankroll initiale : 5 000 €
1U = 50 €
soit :
1% de la bankroll initiale
Nous allons voir comment calculer un Drawdown, comment interpréter un Maximum Drawdown, pourquoi certaines stratégies connaissent des baisses beaucoup plus importantes que d’autres et surtout comment déterminer si votre bankroll est suffisamment solide pour les supporter.
Qu’est-ce qu’un Drawdown dans les paris sportifs ?
Le Drawdown mesure la baisse entre un point haut de votre bankroll et un point bas atteint ensuite.
Prenons un exemple simple.
Votre bankroll démarre à :
5 000 €
Après plusieurs semaines positives, elle atteint :
5 800 €
Puis une mauvaise période la fait redescendre à :
5 200 €
Le Drawdown n’est pas calculé depuis la bankroll initiale.
Il est calculé depuis le dernier sommet.
Nous avons donc :
5 800 € - 5 200 € = 600 €
Le Drawdown est de :
600 €
Avec :
1U = 50 €
cela représente :
12U
En pourcentage du sommet de 5 800 €, la baisse représente environ :
10,34%
La stratégie reste pourtant en gain de 200 € par rapport à la bankroll initiale.
C’est un point essentiel :
une stratégie peut être globalement positive tout en traversant un Drawdown important.
Le Drawdown ne mesure pas simplement les pertes
Il faut distinguer :
une perte
et :
un Drawdown.
Supposons que votre bankroll évolue ainsi :

La dernière baisse ne se mesure pas depuis les 5 000 € initiaux.
Elle se mesure depuis le sommet de :
5 900 €
jusqu’à :
5 200 €
Soit :
700 €
Le Drawdown est donc de :
700 €
ou :
14U
Même si la bankroll reste supérieure aux 5 000 € de départ.
Qu’est-ce que le Maximum Drawdown ?
Le Maximum Drawdown, souvent abrégé Max Drawdown ou MDD, représente la plus forte baisse observée entre un sommet et un creux au cours d’un historique.
Prenons cette évolution :

Le sommet avant la baisse est :
5 700 €
Le point bas suivant est :
5 100 €
Le Maximum Drawdown observé sur cette période est donc :
600 €
Avec 1U = 50 € :
12U
En pourcentage du sommet :
600 / 5 700 × 100 ≈ 10,53%
Le Maximum Drawdown constitue l’un des indicateurs les plus importants pour comprendre le risque historique d’une stratégie.
Pourquoi le Maximum Drawdown est-il important ?
Deux stratégies peuvent afficher exactement le même profit final tout en ayant des profils de risque complètement différents.
Imaginons deux stratégies qui terminent toutes les deux à :
+30U
Stratégie A
Profit :
+30U
Maximum Drawdown :
-8U
Stratégie B
Profit :
+30U
Maximum Drawdown :
-28U
Le résultat final est identique.
Mais l’expérience vécue par l’utilisateur est très différente.
La Stratégie B a nécessité de supporter une baisse beaucoup plus importante avant d’obtenir le même résultat final.
C’est pourquoi regarder uniquement le profit ou le ROI ne suffit pas.
Il faut également comprendre :
le chemin parcouru pour obtenir ce rendement.
Une stratégie rentable peut connaître un Drawdown important
Prenons une stratégie qui réalise finalement :
+40U
sur 1 500 paris.
Son évolution pourrait être :
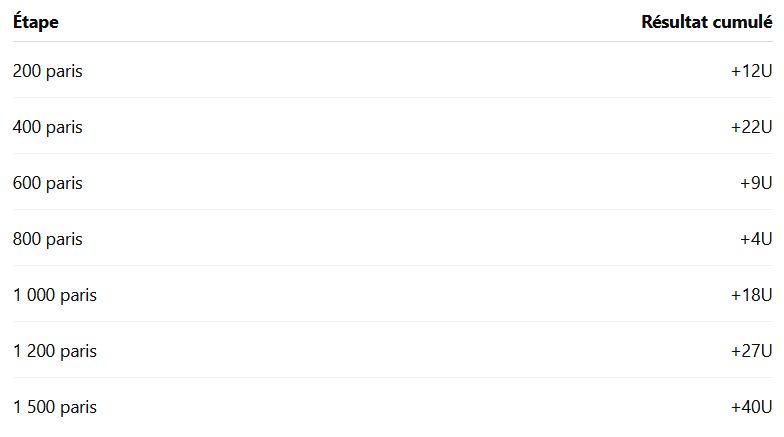
Entre le sommet de :
+22U
et le point bas suivant de :
+4U
la stratégie connaît un Drawdown de :
18U
Pourtant, elle termine à :
+40U
Un utilisateur ayant commencé à suivre la stratégie au niveau de +22U aurait vécu une période particulièrement difficile.
Mais ce Drawdown n’empêche pas nécessairement la stratégie d’être rentable sur le long terme.
Le Drawdown dépend du point d’entrée
Deux utilisateurs suivant exactement le même Tipster peuvent avoir une perception totalement différente de sa performance.
Utilisateur A
Commence lorsque le Tipster est à :
0U
Il atteint +22U puis redescend à +4U.
Il reste donc personnellement à :
+4U
Utilisateur B
Commence précisément lorsque le Tipster atteint :
+22U
Il subit ensuite la baisse jusqu’à +4U.
Pour lui, le résultat est :
-18U
Même stratégie.
Même période.
Mais expérience psychologique totalement différente.
C’est pourquoi un Drawdown peut être particulièrement difficile à supporter pour les nouveaux abonnés.
Un Drawdown n’est pas nécessairement une Losing Streak
Un Drawdown ne correspond pas forcément à une longue série de paris perdants consécutifs.
Prenons cette séquence :
+1U
-1U
-1U
+0,8U
-1U
+1U
-1U
-1U
La bankroll peut progressivement baisser sans qu’il y ait nécessairement 6 ou 7 pertes consécutives.
Le Drawdown mesure :
la baisse cumulée depuis un sommet
et non :
le nombre de pertes consécutives.
Les deux notions sont donc liées, mais différentes.
Comment calculer un Drawdown en unités ?
L’utilisation des unités simplifie énormément l’analyse.
Supposons qu’une stratégie atteigne :
+35U
puis descende à :
+17U
Le Drawdown est :
35U - 17U = 18U
Avec notre référence :
1U = 50 €
cela représente :
900 €
Le calcul en unités permet surtout de comparer des stratégies indépendamment de la taille de la bankroll de chaque utilisateur.
Comment calculer un Drawdown en pourcentage ?
Le Drawdown en pourcentage peut être calculé ainsi :
Drawdown % = (Sommet - Creux) / Sommet × 100
Exemple :
Sommet :
5 500 €
Creux :
4 950 €
Différence :
550 €
Donc :
550 / 5 500 × 100 = 10%
Le Drawdown est donc de :
10%
Cette mesure est particulièrement utile pour comprendre l’impact réel de la baisse sur le capital.
Drawdown en euros, en unités ou en pourcentage ?
Les trois mesures peuvent être utiles.
En euros
Elle permet de visualiser l’impact financier concret.
En unités
Elle facilite la comparaison entre différents Tipsters et différentes bankrolls.
En pourcentage
Elle permet d’évaluer la baisse relativement au capital disponible.
Pour analyser sérieusement une stratégie, l’idéal est souvent d’utiliser :
les trois simultanément.
Pourquoi certaines stratégies ont-elles des Drawdowns plus importants ?
Le Drawdown dépend de nombreux facteurs.
Notamment :
- le véritable Edge;
- les odds moyennes;
- le taux de réussite;
- la variance;
- le nombre de paris;
- le Stake Sizing;
- la corrélation entre les paris;
- le type de marché;
- la fréquence des paris.
Deux stratégies ayant le même ROI peuvent donc présenter des Maximum Drawdowns très différents.
Les stratégies à fortes cotes peuvent connaître de gros Drawdowns
Prenons deux stratégies.
Stratégie A
Odds moyennes :
1,60
Taux de réussite relativement élevé.
Stratégie B
Odds moyennes :
4,00
Taux de réussite plus faible.
Même si les deux stratégies ont une Expected Value positive, la seconde peut connaître des séries de pertes beaucoup plus longues.
Ses Drawdowns peuvent donc être plus profonds.
Cela ne signifie pas automatiquement que la stratégie est moins bonne.
Cela signifie que son profil de risque est différent.
Plus le Stake est élevé, plus le Drawdown financier devient important
Reprenons un Drawdown de :
15U
Avec une bankroll de 5 000 €.
Si 1U = 0,5%
Stake :
25 €
15U représentent :
375 €
soit :
7,5% de la bankroll initiale
Si 1U = 1%
Stake :
50 €
15U représentent :
750 €
soit :
15%
Si 1U = 2%
Stake :
100 €
15U représentent :
1 500 €
soit :
30%
Si 1U = 5%
Stake :
250 €
15U représentent :
3 750 €
soit :
75%
Le même Drawdown statistique de 15U peut donc avoir des conséquences totalement différentes selon le Stake Sizing.
Tableau : impact d’un Drawdown selon la taille de 1U
Avec une bankroll initiale de 5 000 € :

Ce tableau montre pourquoi la taille de l’unité est essentielle.
Un Drawdown statistiquement possible peut devenir financièrement insupportable si le Stake est trop élevé.
Jusqu’où votre bankroll peut-elle réellement chuter ?
Il n’existe pas de réponse universelle.
Une erreur serait de penser :
“Cette stratégie n’a jamais dépassé -15U de Drawdown, donc elle ne dépassera jamais -15U.”
C’est faux.
Le Maximum Drawdown historique décrit :
ce qui s’est déjà produit.
Il ne définit pas :
la perte maximale possible dans le futur.
Un historique de -15U de Maximum Drawdown peut très bien être suivi un jour par :
-18U
-22U
ou davantage.
Le passé donne une information sur le risque.
Il ne fixe pas une limite absolue.
Maximum Drawdown historique ne signifie pas Maximum Drawdown futur
C’est un point fondamental.
Supposons une stratégie avec :
2 000 paris
et un Maximum Drawdown historique de :
18U
Il serait dangereux de dimensionner sa bankroll en considérant que :
18U est la pire situation possible.
À mesure que le nombre de paris augmente, de nouvelles séquences de résultats deviennent possibles.
Sur 5 000 ou 10 000 paris, un Drawdown supérieur au précédent record peut apparaître.
C’est pourquoi une marge de sécurité est nécessaire.
Un historique plus long révèle davantage de Drawdowns
Une stratégie avec seulement :
100 paris
peut afficher un Maximum Drawdown de :
5U
Cela semble rassurant.
Mais ce chiffre repose sur très peu de données.
Après :
1 000 paris
son Maximum Drawdown pourrait être :
12U
Après :
5 000 paris
il pourrait atteindre :
20U
Cela ne signifie pas nécessairement que la stratégie s’est détériorée.
L’historique plus long a simplement donné davantage d’occasions à des séquences défavorables de se produire.
Le Maximum Drawdown doit toujours être analysé avec la Sample Size
Un Maximum Drawdown n’a donc pas beaucoup de sens sans connaître le nombre de paris sur lequel il a été observé.
Comparez :
Stratégie A
Maximum Drawdown :
8U
Sample Size :
80 paris
Stratégie B
Maximum Drawdown :
12U
Sample Size :
3 000 paris
Il serait trop simpliste de conclure que la Stratégie A présente nécessairement moins de risque.
Son historique est simplement beaucoup plus court.
La Sample Size est indispensable pour interpréter correctement le Drawdown.
Le Drawdown peut durer longtemps
La profondeur du Drawdown n’est pas la seule information importante.
Il faut également considérer :
sa durée.
Une stratégie peut perdre :
15U en deux semaines
puis récupérer rapidement.
Une autre peut rester :
8U sous son précédent sommet pendant six mois.
Psychologiquement, la seconde situation peut parfois être plus difficile à supporter.
Le risque possède donc au moins deux dimensions :
la profondeur du Drawdown
et :
la durée du Drawdown.
Qu’est-ce que le Time Under Water ?
Le Time Under Water mesure le temps pendant lequel une stratégie reste sous son précédent sommet.
Supposons que la bankroll atteigne un sommet le :
1er janvier
Puis qu’elle baisse.
Elle ne dépasse ce précédent sommet que le :
15 avril
La stratégie est restée sous son sommet pendant environ :
3 mois et demi.
Cette information complète très utilement le Maximum Drawdown.
Une stratégie peut avoir un Drawdown relativement modéré mais rester longtemps sans atteindre de nouveau sommet.
Drawdown profond ou Drawdown long : lequel est le plus difficile ?
Cela dépend du profil de l’utilisateur.
Un Drawdown de :
-20U pendant trois semaines
peut être financièrement difficile.
Un Drawdown de :
-10U pendant huit mois
peut être psychologiquement difficile.
Dans le premier cas, la pression vient principalement de la profondeur de la perte.
Dans le second, elle vient de l’absence prolongée de progression.
Une analyse complète du risque devrait donc considérer les deux.
Pourquoi les utilisateurs abandonnent souvent au pire moment
Le comportement humain joue un rôle important.
Une stratégie progresse fortement.
Elle attire de nouveaux utilisateurs.
Puis elle entre en Drawdown.
Certains utilisateurs commencent alors à douter.
Après plusieurs semaines de pertes, ils arrêtent de la suivre.
Si la stratégie revient ensuite vers ses niveaux historiques, ils auront potentiellement :
commencé après une période positive
et :
arrêté après une période négative.
Autrement dit, ils auront suivi exactement la partie la plus défavorable de la courbe.
Comprendre le Drawdown aide à réduire ce type de décision émotionnelle.
Un nouveau Maximum Drawdown signifie-t-il que la stratégie ne fonctionne plus ?
Pas automatiquement.
Un nouveau record de Drawdown mérite une analyse.
Mais il ne constitue pas à lui seul la preuve que l’Edge a disparu.
Il faut vérifier notamment :
- la Sample Size;
- les odds obtenues;
- la CLV;
- le ROI récent;
- le Flat Stakes Summary (1U);
- les changements de marché;
- la liquidité;
- le processus de sélection;
- l’évolution du modèle.
Un nouveau Maximum Drawdown peut être :
une manifestation extrême mais normale de la variance
ou :
le signe d’une détérioration réelle de la stratégie.
Il faut davantage d’informations pour distinguer les deux.
Le rôle de la CLV pendant un Drawdown
La CLV peut apporter une information complémentaire très importante.
Supposons qu’un Tipster traverse :
-18U de Drawdown
mais continue à obtenir régulièrement des odds supérieures aux Closing Odds.
Cela peut suggérer que son processus continue à identifier des prix intéressants, malgré des résultats récents négatifs.
À l’inverse, un Drawdown accompagné d’une forte détérioration de la CLV peut justifier une analyse plus approfondie.
Le résultat financier ne doit donc pas être observé isolément.
Le Flat Stakes Summary (1U) aide à comprendre le Drawdown
Lorsque les Stakes varient, le Drawdown réel peut être amplifié par le Stake Sizing.
Supposons :
Maximum Drawdown réel : 25U
mais :
Maximum Drawdown Flat Stakes Summary (1U) : 14U
Cela indique qu’une partie importante de la baisse provient probablement de la répartition des Stakes.
À l’inverse :
Maximum Drawdown réel : 18U
Maximum Drawdown Flat Stakes Summary (1U) : 17U
suggère que le Drawdown provient principalement des sélections elles-mêmes.
Cette comparaison permet de mieux comprendre l’origine du risque.
Drawdown et ROI doivent être analysés ensemble
Un ROI élevé peut être attractif.
Mais il doit être comparé au risque nécessaire pour l’obtenir.
Prenons deux stratégies hypothétiques :

Les deux stratégies ont produit le même rendement.
Mais leurs trajectoires ont été très différentes.
Cela ne suffit pas, à lui seul, pour déterminer laquelle est meilleure.
Mais le Drawdown apporte une information essentielle sur leur profil de risque.
Drawdown et ratio rendement/risque
Une analyse plus avancée consiste à comparer le rendement obtenu au Drawdown supporté.
Par exemple :
Stratégie A
Profit :
+40U
Maximum Drawdown :
10U
Stratégie B
Profit :
+40U
Maximum Drawdown :
30U
La première a historiquement généré le même profit avec une baisse maximale plus faible.
Ce type de comparaison peut aider à analyser l’efficacité du capital.
Mais il faut toujours tenir compte de la Sample Size et du fait que le Maximum Drawdown futur peut dépasser le Maximum Drawdown historique.
Pourquoi une bankroll de 100U offre une marge de sécurité intéressante
Avec notre référence :
Bankroll = 5 000 €
1U = 50 €
nous disposons de :
100U
Un Drawdown de :
10U
représente :
10%
Un Drawdown de :
20U
représente :
20%
Un Drawdown de :
30U
représente :
30%
Ces baisses restent importantes.
Mais la bankroll conserve encore une partie significative de son capital.
À l’inverse, avec une unité représentant 5% de la bankroll, un Drawdown de 20U correspondrait théoriquement à la totalité du capital initial.
Le choix du Stake détermine donc directement la capacité à survivre à la variance.
Combien d’unités faut-il avoir dans sa bankroll ?
Il n’existe pas de réponse universelle.
Cela dépend notamment :
- du profil de variance;
- des odds moyennes;
- du taux de réussite;
- du Maximum Drawdown historique;
- de la Sample Size;
- du nombre de paris simultanés;
- de la corrélation;
- du niveau de risque accepté.
Une bankroll de :
100U
constitue un repère pédagogique simple lorsque :
1U = 1%
Mais certaines stratégies peuvent nécessiter davantage de prudence.
En particulier lorsque les odds sont élevées ou les résultats très volatils.
Faut-il réduire son Stake pendant un Drawdown ?
Modifier son Stake uniquement parce que les derniers résultats sont mauvais peut être problématique.
Une règle de Stake devrait idéalement être définie avant la période négative.
Si vous utilisez un Stake proportionnel à la bankroll, le montant monétaire peut naturellement diminuer lorsque la bankroll baisse.
Par exemple :
Bankroll :
5 000 €
1% :
50 €
Si la bankroll descend à :
4 000 €
1% devient :
40 €
Dans ce cas, le Stake diminue mécaniquement avec le capital.
Ce n’est pas une réaction émotionnelle.
C’est l’application d’une règle préétablie.
Flat Stake fixe ou Stake proportionnel pendant un Drawdown ?
Avec un Flat Stake monétaire fixe :
1U = toujours 50 €
Si la bankroll passe de 5 000 € à 4 000 €, les 50 € représentent désormais :
1,25%
du capital restant.
Avec un Stake proportionnel de 1% :
Bankroll 5 000 € :
50 €
Bankroll 4 000 € :
40 €
Le risque diminue automatiquement avec la bankroll.
Les deux méthodes peuvent être utilisées, mais elles n’ont pas exactement le même comportement pendant un Drawdown.
Pourquoi le Drawdown est aussi un test psychologique
Une stratégie peut être mathématiquement adaptée à votre bankroll mais psychologiquement trop difficile à suivre.
Imaginez savoir qu’un Drawdown de :
20U
est statistiquement plausible.
Avec 1U = 50 €, cela signifie accepter temporairement une baisse de :
1 000 €
sur une bankroll initiale de 5 000 €.
Certaines personnes peuvent parfaitement l’accepter.
D’autres commenceront à modifier leur stratégie après seulement :
-5U
Le bon Stake n’est donc pas uniquement celui que votre bankroll peut supporter.
Il doit également être compatible avec votre capacité à rester discipliné.
Le pire Drawdown est souvent celui que vous n’avez pas encore observé
Cette idée est essentielle.
Le Maximum Drawdown historique n’est pas une frontière.
C’est seulement :
le pire Drawdown observé jusqu’à aujourd’hui.
À mesure que le Track Record grandit, il est possible qu’un nouveau record apparaisse.
Une gestion prudente de la bankroll doit donc conserver une marge de sécurité au-delà des données historiques.
Dimensionner sa bankroll exactement sur le pire événement passé revient à supposer que le futur ne sera jamais plus difficile que le passé.
C’est une hypothèse dangereuse.
Comment analyser correctement un Drawdown ?
Lorsqu’une stratégie entre en Drawdown, plusieurs questions doivent être posées :
- Quelle est la profondeur du Drawdown en unités ?
- Quel pourcentage de la bankroll représente-t-il ?
- Combien de paris composent ce Drawdown ?
- Depuis combien de temps la stratégie reste-t-elle sous son sommet ?
- Quel était son Maximum Drawdown historique ?
- Quelle est la Sample Size totale ?
- Les odds moyennes ont-elles changé ?
- La CLV reste-t-elle positive ?
- Le Flat Stakes Summary (1U) montre-t-il la même baisse ?
- La liquidité ou les conditions du marché ont-elles changé ?
Cette approche permet d’éviter de tirer une conclusion uniquement à partir du résultat financier.
Ce que le Drawdown ne vous dit pas
Le Drawdown est un indicateur très utile.
Mais il ne suffit pas à lui seul pour déterminer si une stratégie est bonne ou mauvaise.
Il ne vous indique pas directement :
- si l’Edge est réel;
- si le ROI est durable;
- si les odds obtenues sont bonnes;
- si la CLV est positive;
- si la Sample Size est suffisante;
- si les conditions de marché ont changé.
Le Drawdown doit donc être intégré dans une analyse plus large.
Les indicateurs à analyser avec le Drawdown
Pour évaluer sérieusement une stratégie, il est pertinent de combiner :
ROI
Profit en unités
Maximum Drawdown
Sample Size
CLV
Odds moyennes
Taux de réussite
Liquidité
Flat Stakes Summary (1U)
Durée du Track Record
Pris ensemble, ces indicateurs permettent d’obtenir une vision beaucoup plus complète du rendement et du risque.
Conclusion
Le Drawdown est l’un des indicateurs les plus importants pour comprendre le risque réel d’une stratégie de paris sportifs.
Il mesure la baisse entre :
un sommet
et :
le creux qui suit.
Une stratégie peut être rentable sur le long terme tout en connaissant des Drawdowns importants.
C’est normal.
Le véritable problème apparaît lorsque le Stake est trop élevé pour permettre à la bankroll d’absorber ces périodes négatives.
Avec notre exemple :
Bankroll initiale : 5 000 €
1U = 50 €
1U = 1%
un Drawdown de :
10U = 500 € = 10% de la bankroll initiale
20U = 1 000 € = 20%
30U = 1 500 € = 30%
Ces chiffres permettent de comprendre concrètement pourquoi le Stake Sizing est directement lié au Drawdown.
Mais il faut retenir une autre idée essentielle :
le Maximum Drawdown historique n’est jamais une garantie pour le futur.
Une stratégie dont le pire Drawdown historique est de 15U peut un jour connaître 20U ou davantage.
C’est pourquoi la bankroll doit toujours intégrer une marge de sécurité.
Enfin, le Drawdown ne doit jamais être analysé seul.
Il doit être mis en perspective avec :
la Sample Size
le ROI
la CLV
les odds
la liquidité
le Flat Stakes Summary (1U)
et :
la durée du Track Record.
La bonne question n’est donc pas seulement :
“Combien ma bankroll a-t-elle perdu ?”
Mais plutôt :
“Cette baisse est-elle compatible avec le profil de risque normal de ma stratégie, et ma bankroll est-elle suffisamment dimensionnée pour la supporter ?”
Comprendre cette différence permet de passer d’une simple observation des profits à une véritable gestion du risque.
FAQ : Drawdown et bankroll dans les paris sportifs
Qu’est-ce qu’un Drawdown dans les paris sportifs ?
Le Drawdown mesure la baisse entre un sommet de la bankroll et le point bas atteint ensuite. Par exemple, une baisse de 5 500 € à 4 950 € correspond à un Drawdown de 550 €, soit 10%.
Qu’est-ce que le Maximum Drawdown ?
Le Maximum Drawdown est la plus forte baisse entre un sommet et un creux observée sur l’ensemble du Track Record d’une stratégie.
Un Drawdown signifie-t-il qu’une stratégie n’est plus rentable ?
Non. Une stratégie rentable peut connaître plusieurs Drawdowns. Il faut analyser la profondeur de la baisse avec la Sample Size, le ROI, la CLV et les autres indicateurs.
Quel Drawdown est acceptable ?
Il n’existe pas de niveau universel. Cela dépend de la stratégie, des odds, du taux de réussite, de la variance, du Stake Sizing et du niveau de risque accepté.
Le Maximum Drawdown futur peut-il dépasser le Maximum Drawdown historique ?
Oui. Le Maximum Drawdown historique indique seulement la pire baisse déjà observée. Il ne constitue pas une limite pour le futur.
Pourquoi 1U = 1% aide-t-il à gérer les Drawdowns ?
Avec 1U = 1%, une bankroll représente théoriquement 100U. Un Drawdown de 20U correspond alors à 20% de la bankroll initiale, alors qu’avec 1U = 5%, le même Drawdown représenterait théoriquement 100% du capital initial.
Quelle est la différence entre Drawdown et Losing Streak ?
Une Losing Streak correspond à plusieurs pertes consécutives. Un Drawdown mesure la baisse cumulée depuis un sommet. Un Drawdown peut donc se produire sans longue série de pertes consécutives.
Qu’est-ce que le Time Under Water ?
Le Time Under Water correspond à la durée pendant laquelle une stratégie reste sous son précédent sommet avant d’établir un nouveau plus haut.
Faut-il arrêter une stratégie lorsqu’elle atteint un nouveau Maximum Drawdown ?
Pas automatiquement. Un nouveau Maximum Drawdown doit conduire à une analyse approfondie du ROI, de la CLV, du Sample Size, des odds, du Flat Stakes Summary (1U) et des éventuels changements de marché.
Quels indicateurs faut-il analyser avec le Drawdown ?
Il est pertinent d’analyser simultanément le ROI, le profit en unités, la Sample Size, la CLV, les odds moyennes, le taux de réussite, la liquidité, la durée du Track Record et le Flat Stakes Summary (1U).
Mercredi 16 septembre 2026
Dans ma même catégorie
Education
Risque de ruine : pouvez-vous réellement perdre toute votre bankroll ?
Samedi 19 septembre 2026
Vous disposez d’une bankroll de 5 000 €.Vous misez 50 € par pari, soit 1% de votre capital initial.Votre stratégie semble rentable sur le long terme.Pouvez-vous malgré tout perdre toute votre bankroll ?Cette question nous amène à l’un des concepts les plu...
Voir l'articleEducation
Bankroll et variance : pourquoi un bon parieur peut perdre pendant plusieurs semaines
Lundi 14 septembre 2026
Dans les paris sportifs, l’une des erreurs les plus fréquentes consiste à penser qu’un bon parieur devrait gagner régulièrement.Quelques jours de pertes peuvent sembler inquiétants.Deux semaines négatives peuvent faire douter d’une stratégie.Un mois diffi...
Voir l'articleEducation
Qu’est-ce qu’une unité (1U) dans les paris sportifs ?
Mercredi 9 septembre 2026
Dans les paris sportifs, on rencontre très souvent des résultats exprimés sous cette forme :+12U+35,4U-8Uou encore :ROI : +5,2% | Profit : +24UMais que signifie réellement cette lettre U ?Le U signifie tout simplement unité.Une unité est une référence uti...
Voir l'articleBet2Invest n'est pas un bookmaker et n'offre pas de services de paris sportifs. Cependant, son contenu est lié aux activités de paris sportifs.
Le jeu est strictement interdit aux mineurs. Jouez de manière responsable — le jeu excessif peut entraîner des pertes financières, des dettes ou une dépendance.