Vous disposez d'une Bankroll de 5 000 €.
Votre règle habituelle est simple :
1U = 50 €, soit 1 % de votre Bankroll.
Deux opportunités de paris sportifs se présentent.
La première affiche une cote de :
1.50
La seconde affiche une cote de :
5.00
Faut-il miser 50 € sur chacune de ces deux sélections ?
Ou faut-il miser davantage sur la cote à 1.50, considérée comme plus probable, et moins sur la cote à 5.00, considérée comme plus risquée ?
La réponse est moins évidente qu'il n'y paraît.
Une cote faible ne signifie pas nécessairement qu'un pari est intéressant.
Une cote élevée ne signifie pas nécessairement qu'un pari est mauvais.
Et surtout :
la cote, prise isolément, ne permet pas de déterminer la mise optimale.
Pour comprendre pourquoi, il faut distinguer trois notions fondamentales :
- La probabilité de réussite.
- La valeur attendue du pari, ou Expected Value.
- Le risque financier associé à la mise.
1. Que représente réellement une cote ?
Une cote décimale exprime le montant total que vous recevez lorsqu'un pari est gagnant, mise comprise.
Par exemple, avec une mise de 50 € :
À la cote de 1.50, le retour total est de 75 €, soit un bénéfice net de 25 €.
À la cote de 5.00, le retour total est de 250 €, soit un bénéfice net de 200 €.

Mais attention.
Le bénéfice potentiel ne constitue qu'une partie de l'équation.
Il faut également considérer la probabilité de gagner.
2. La probabilité implicite d'une cote
Chaque cote décimale correspond à une probabilité implicite.
La formule est :
Probabilité implicite = 1 / Cote × 100
Voici quelques exemples.

Ces probabilités sont les seuils de rentabilité correspondant aux cotes affichées, avant toute autre considération.
Elles ne représentent pas nécessairement les probabilités réelles des événements.
En particulier, les cotes d'un bookmaker intègrent généralement une marge.
Pour identifier une opportunité intéressante, il faut donc comparer la probabilité implicite à votre propre estimation de la probabilité réelle.
3. Une cote à 1.50 est-elle forcément moins risquée qu'une cote à 5.00 ?
En termes de fréquence de réussite, une sélection cotée à 1.50 est généralement censée gagner plus souvent qu'une sélection cotée à 5.00.
Mais cela ne signifie pas qu'elle soit automatiquement plus rentable.
Imaginons deux paris.
Pari A : cote de 1.50
Probabilité réelle estimée :
70 %
Probabilité implicite :
66,67 %
La probabilité estimée est supérieure au seuil de rentabilité.
Ce pari possède donc un Edge positif, si votre estimation est correcte.
Pari B : cote de 5.00
Probabilité réelle estimée :
25 %
Probabilité implicite :
20 %
Là aussi, la probabilité estimée dépasse le seuil de rentabilité.
Ce second pari possède également un Edge positif.
Mais les deux paris présentent des profils de risque très différents.
4. L'Expected Value permet de comparer les deux paris
L'Expected Value, ou EV, mesure le gain ou la perte moyenne théorique d'un pari sur un très grand nombre de répétitions.
Pour une cote décimale, la formule du ROI attendu est :
EV (%) = (Probabilité réelle × Cote - 1) × 100
Pari A : cote 1.50
Probabilité estimée :
70 %
Calcul :
(0,70 × 1,50 - 1) × 100 = +5 %
EV :
+5 %
Pari B : cote 5.00
Probabilité estimée :
25 %
Calcul :
(0,25 × 5,00 - 1) × 100 = +25 %
EV :
+25 %
Le pari à 5.00 présente ici un Expected Value nettement supérieur.
Cela ne signifie pourtant pas qu'il faille automatiquement y miser davantage.
Pourquoi ?
Parce que son résultat est beaucoup plus volatil.
5. Une cote élevée implique généralement davantage de Variance
À une cote de 1.50, une sélection peut gagner relativement fréquemment.
À une cote de 5.00, même une excellente sélection peut perdre trois fois sur quatre.
Cela signifie que les séries de pertes peuvent être beaucoup plus longues.
Reprenons nos deux paris.

Avec une mise identique, la perte maximale sur chaque pari reste de 50 €.
En revanche, la fréquence et la distribution des gains sont très différentes.
6. Les séries de pertes : la différence entre 1.50 et 5.00
Supposons que les probabilités réelles estimées soient exactes et que les événements soient indépendants.
Pour le pari à 1.50, la probabilité de perdre est de 30 %.
Pour le pari à 5.00, elle est de 75 %.
Calculons la probabilité de perdre plusieurs paris consécutifs.
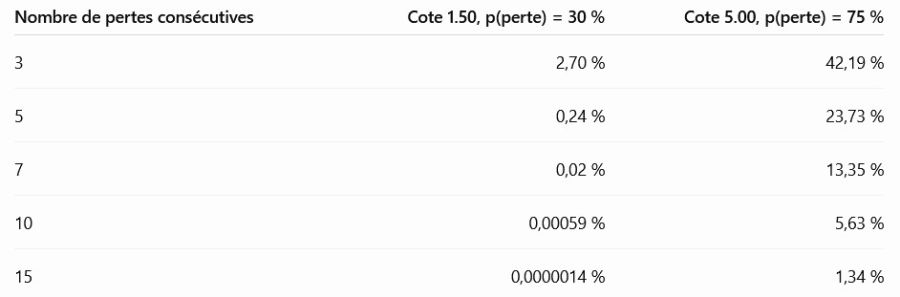
Ces pourcentages correspondent à une séquence précise de paris indépendants, et non à la probabilité d'observer au moins une telle série sur une saison entière.
Le constat reste particulièrement important :
une stratégie jouant des cotes élevées peut connaître de longues périodes sans victoire tout en conservant un Expected Value positif.
C'est pourquoi la gestion de Bankroll ne peut pas se limiter au ROI.
7. Une stratégie rentable à 5.00 peut être psychologiquement difficile à suivre
Imaginons une Strategy dont les caractéristiques sont les suivantes :
Cote moyenne :
5.00
Taux de réussite réel :
25 %
EV théorique :
+25 %
Sur 100 paris, le nombre moyen théorique de victoires est de 25.
Mais cela ne signifie pas que vous gagnerez exactement un pari sur quatre.
Vous pouvez connaître :
- Plusieurs victoires rapprochées.
- Dix paris sans aucune victoire.
- Une longue période négative.
- Puis quelques victoires qui compensent les pertes précédentes.
Le ROI à long terme peut être intéressant.
Mais la Variance peut être considérable.
Une telle stratégie exige donc une Bankroll et une discipline adaptées.
8. Le Flat Betting : faut-il utiliser 1U quelle que soit la cote ?
Le Flat Betting consiste à miser la même Unit sur chaque sélection.
Avec notre exemple :
Bankroll = 5 000 €
1U = 50 €
Vous misez :
50 € à 1.50
et :
50 € à 5.00
Cette approche présente plusieurs avantages.
Elle permet de :
- Limiter la perte maximale de chaque pari à une Unit.
- Éviter les décisions émotionnelles.
- Comparer les performances des stratégies sur une base homogène.
- Suivre facilement les résultats en Units.
- Réduire le risque d'erreurs dans le Stake Sizing.
Cependant, le Flat Betting ne signifie pas que toutes les stratégies présentent le même niveau de risque.
Une Strategy composée principalement de cotes à 5.00 peut générer des Drawdowns plus importants qu'une Strategy composée de cotes à 1.50, même si les deux utilisent 1U par pari.
9. Le Flat Betting est une règle de gestion, pas une méthode d'optimisation
Il faut distinguer deux objectifs.
Objectif 1 : contrôler simplement le risque
Le Flat Betting est particulièrement adapté.
Vous décidez qu'une Unit représente 1 % de votre Bankroll.
Chaque pari possède alors une exposition financière clairement définie.
Objectif 2 : optimiser la croissance théorique du capital
Il peut être pertinent d'adapter les Stakes en fonction de l'Edge et du risque.
C'est notamment l'objectif du critère de Kelly.
Mais cette optimisation nécessite une estimation fiable des probabilités réelles.
Et c'est précisément la principale difficulté.
10. Pourquoi miser davantage à 1.50 n'est pas automatiquement une bonne idée
Une erreur fréquente consiste à penser :
«La cote à 1.50 est plus sûre, je peux donc miser deux fois plus.»
Supposons que vous misiez :
100 € à 1.50
et :
50 € à 5.00
En cas de perte :
Le pari à 1.50 vous fait perdre 100 €.
Le pari à 5.00 vous fait perdre 50 €.
Vous avez donc doublé votre risque financier sur le pari supposé plus probable.
Or, une probabilité de victoire plus élevée ne garantit pas un meilleur Expected Value.
Prenons un exemple.
Une cote de 1.50 avec une probabilité réelle de 65 % présente un EV de :
(0,65 × 1,50 - 1) × 100 = -2,5 %
Ce pari possède un Expected Value négatif.
Augmenter le Stake ne fait qu'augmenter la perte attendue.
Une cote faible ne constitue jamais, à elle seule, une justification pour miser davantage.
11. Pourquoi miser moins à 5.00 n'est pas toujours optimal
À l'inverse, certains parieurs réduisent systématiquement leur Stake dès que la cote augmente.
Par exemple :
1U à 1.50.
0,75U à 2.50.
0,50U à 5.00.
0,25U à 10.00.
Cette méthode peut réduire la volatilité financière.
Mais elle peut aussi diminuer l'exposition à certaines des meilleures opportunités d'Edge.
Supposons qu'une sélection à 5.00 possède réellement un EV de +25 %.
Réduire automatiquement sa mise sans examiner la qualité de cette estimation peut être sous-optimal.
La vraie question n'est donc pas :
«La cote est-elle élevée ?»
Mais :
«Quel est l'Edge réel, et quelle part de ma Bankroll puis-je raisonnablement risquer sur cette estimation ?»
12. Le critère de Kelly : intégrer l'Edge et la cote dans le calcul du Stake
Le critère de Kelly cherche à déterminer la fraction théorique de Bankroll à engager pour maximiser la croissance logarithmique attendue du capital.
Pour des cotes décimales :
Kelly = (p × Cote - 1) / (Cote - 1)
Avec :
- p = probabilité réelle estimée de victoire.
- Cote = cote décimale proposée.
- Kelly = fraction théorique de Bankroll à miser.
Ce calcul suppose notamment que la probabilité estimée soit correcte.
Il ne constitue donc pas une garantie de résultat.
13. Exemple de Kelly à la cote de 1.50
Reprenons le pari A.
Cote :
1.50
Probabilité réelle estimée :
70 %
Calcul :
Kelly = (0,70 × 1,50 - 1) / (1,50 - 1)
Soit :
Kelly = 0,05 / 0,50
Résultat :
10 % de la Bankroll
Sur 5 000 € :
500 €
C'est le Full Kelly théorique.
Mais miser 10 % de sa Bankroll sur une seule sélection représente un risque considérable si l'estimation de probabilité est imparfaite.
C'est pourquoi de nombreux modèles de gestion du risque privilégient des fractions de Kelly.
14. Exemple de Kelly à la cote de 5.00
Reprenons le pari B.
Cote :
5.00
Probabilité réelle estimée :
25 %
Calcul :
Kelly = (0,25 × 5,00 - 1) / (5,00 - 1)
Soit :
Kelly = 0,25 / 4
Résultat :
6,25 % de la Bankroll
Sur 5 000 € :
312,50 €
Le résultat est intéressant.
Malgré un EV théorique supérieur à celui du pari à 1.50, le critère de Kelly recommande ici une fraction de Bankroll plus faible.
Pourquoi ?
Parce qu'il tient également compte de la structure du gain et de la probabilité de perdre.
15. Comparaison des Stakes selon Kelly
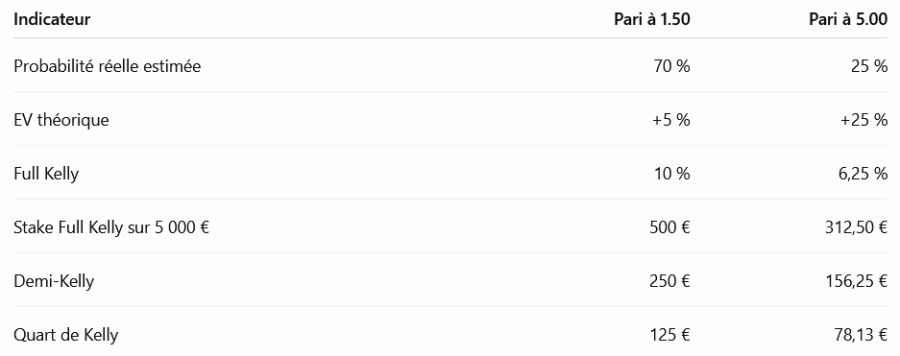
Les montants sont arrondis au centime.
Ce tableau illustre un principe essentiel :
l'Edge et la cote doivent être analysés ensemble.
Le montant optimal théorique ne dépend pas uniquement de la probabilité de gagner, ni uniquement du ROI attendu.
16. Pourquoi le Full Kelly peut être trop agressif
Dans les exemples précédents, les fractions théoriques peuvent sembler élevées.
Mais elles reposent sur une hypothèse majeure :
vous connaissez correctement la probabilité réelle de chaque événement.
Dans les paris sportifs, cette probabilité n'est généralement pas observable directement.
Elle doit être estimée.
Or, une erreur de quelques points peut modifier fortement le résultat du calcul.
C'est pourquoi appliquer le Full Kelly sans tenir compte de l'incertitude du modèle peut entraîner des Drawdowns importants.
Une fraction de Kelly réduit cette exposition.
Elle ne supprime cependant ni la Variance, ni le risque d'erreur d'estimation.
17. L'importance de la précision des probabilités estimées
Reprenons une sélection à :
5.00
Vous estimez sa probabilité de victoire à :
25 %
EV théorique :
+25 %
Mais imaginons que la probabilité réelle soit en réalité :
19 %
L'EV devient :
(0,19 × 5,00 - 1) × 100 = -5 %
Une différence de six points dans l'estimation de probabilité a transformé un pari supposé très intéressant en pari défavorable.
C'est pourquoi il ne suffit pas d'annoncer un Edge élevé.
Il faut aussi mesurer la fiabilité de son estimation.
18. Une erreur d'estimation peut être particulièrement coûteuse
Avec des cotes élevées, quelques points de probabilité peuvent représenter une différence considérable en EV.
Prenons la cote de 5.00.
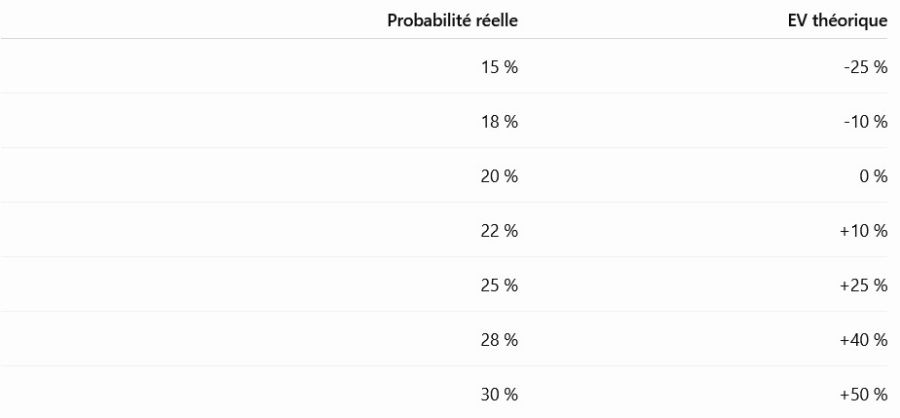
Une stratégie qui paraît extrêmement rentable peut donc devenir perdante si les probabilités sont mal estimées.
Ce problème ne concerne pas seulement les cotes élevées, mais il peut être particulièrement visible sur ces marchés.
19. Le rôle du CLV dans l'évaluation d'une stratégie
Sur Bet2invest, le Closing Line Value (CLV) constitue un indicateur particulièrement intéressant.
Il permet de comparer la cote obtenue au moment de la sélection à celle disponible à la clôture du marché.
Prenons un exemple.
Vous obtenez une cote Pinnacle de :
5.00
À la clôture, la cote est passée à :
4.50
Vous avez obtenu une cote supérieure à la cote de clôture.
Cela constitue un CLV positif en comparaison brute des cotes.
Mais attention :
un CLV positif n'est pas une garantie de victoire, ni une preuve définitive de rentabilité future.
Il peut néanmoins contribuer à évaluer la qualité de l'exécution et la pertinence des prix obtenus, particulièrement sur un Sample Size important.
20. Une cote à 5.00 avec un CLV positif peut être plus intéressante qu'une cote à 1.50
Imaginons deux sélections.
Sélection A
Cote obtenue :
1.50
Cote de clôture :
1.55
Vous avez obtenu une cote inférieure à celle de clôture.
Le CLV brut est négatif.
Sélection B
Cote obtenue :
5.00
Cote de clôture :
4.50
Vous avez obtenu une cote supérieure à celle de clôture.
Le CLV brut est positif.
Même si la sélection B possède une probabilité de réussite plus faible, son prix peut être plus intéressant relativement au marché.
C'est une distinction essentielle :
une bonne cote n'est pas nécessairement une cote basse.
Une bonne cote est avant tout une cote supérieure à la valeur que vous estimez juste pour l'événement.
21. Les cotes élevées exigent davantage de patience
Avec une stratégie dont la cote moyenne est de 5.00, les victoires peuvent être relativement espacées.
Même si le modèle possède un Edge positif, le parieur doit accepter de longues périodes sans bénéfice.
Cela implique :
- Une Bankroll suffisamment solide.
- Une Unit adaptée.
- Une discipline constante.
- Une bonne compréhension de la Variance.
- Un Sample Size important pour analyser les résultats.
Le principal danger serait de modifier les Stakes de manière émotionnelle après plusieurs pertes.
22. Ne jamais confondre fréquence de victoire et rentabilité
Une stratégie peut présenter :
70 % de réussite
et être perdante.
Une autre peut présenter :
25 % de réussite
et être rentable.
Tout dépend des cotes obtenues.
Exemple A
Cote moyenne :
1.40
Taux de réussite :
70 %
ROI théorique :
(0,70 × 1,40 - 1) × 100 = -2 %
Exemple B
Cote moyenne :
5.00
Taux de réussite :
25 %
ROI théorique :
+25 %
Le taux de réussite ne suffit donc jamais à déterminer la qualité d'une stratégie.
23. Le ROI doit toujours être interprété avec le Sample Size
Supposons qu'un Tipster affiche :
ROI = +20 %
sur 50 paris.
Ce résultat peut être intéressant.
Mais il ne possède pas la même valeur statistique qu'un ROI de :
+8 %
sur 5 000 paris.
Le Sample Size est indispensable pour apprécier la fiabilité d'une performance.
C'est particulièrement important pour les stratégies à cotes élevées, dont les résultats sont généralement plus dispersés.
Une poignée de victoires peut modifier fortement le ROI observé.
24. Pourquoi les stratégies à cotes élevées peuvent présenter des Drawdowns importants
Prenons une stratégie utilisant :
1U = 50 €
Si elle subit :
15 pertes consécutives
le Drawdown associé à cette série représente :
-15U = -750 €
Sur une Bankroll de 5 000 €, cela représente :
-15 %
Une telle série peut être compatible avec une stratégie à cotes élevées, même rentable à long terme.
Cela montre que le choix de la Unit doit aussi tenir compte du profil de Variance de la stratégie.
25. Faut-il utiliser une Unit plus petite pour les stratégies à cotes élevées ?
Dans certains cas, oui.
Si une stratégie présente :
- Une faible fréquence de réussite.
- Une Variance élevée.
- Un historique de Drawdowns importants.
- Une estimation d'Edge incertaine.
Il peut être pertinent de réduire la fraction de Bankroll engagée sur chaque pari.
Par exemple :
0,50U au lieu de 1U
Mais cette décision doit découler d'une analyse du risque.
Elle ne doit pas résulter d'une règle automatique selon laquelle toute cote élevée serait mauvaise.
26. Exemple avec une Bankroll de 5 000 €
Comparons plusieurs niveaux de Stake.

La cote ne modifie pas le montant perdu lorsque le pari échoue.
C'est le Stake qui détermine cette perte.
En revanche, la probabilité de perdre plusieurs paris consécutifs dépend du profil des sélections.
27. Une même Unit peut représenter des risques différents selon la stratégie
Imaginons deux stratégies.
Strategy A
Cote moyenne :
1.50
Probabilité de réussite réelle :
70 %
Strategy B
Cote moyenne :
5.00
Probabilité de réussite réelle :
25 %
Toutes deux utilisent :
1U = 50 €
La perte maximale par pari est identique.
Mais les distributions des résultats sont différentes.
La Strategy B connaîtra en moyenne davantage de pertes individuelles, compensées par des gains plus élevés lorsqu'elle gagne.
Par conséquent, son profil de Drawdown peut être beaucoup plus marqué.
28. Le Risk of Ruin dépend de plusieurs variables
Le Risk of Ruin ne dépend pas seulement du montant des Stakes.
Il dépend notamment :
du niveau de Bankroll
de la taille des Stakes
des probabilités de réussite
des cotes
de l'Edge réel
de la Variance
des corrélations entre les paris
et :
de l'horizon de temps considéré.
Deux stratégies utilisant exactement la même Unit peuvent donc présenter des risques de ruine différents.
29. Attention aux paris corrélés
Jusqu'ici, nos exemples supposaient des paris indépendants.
Mais dans la réalité, plusieurs sélections peuvent être liées.
Par exemple :
- Plusieurs paris sur le même match.
- Plusieurs marchés dépendant du même scénario.
- Plusieurs Tipsters utilisant des modèles similaires.
- Plusieurs sélections exposées au même événement.
Si plusieurs paris sont fortement corrélés, miser 1U sur chacun ne signifie pas nécessairement que le risque est bien diversifié.
Le Stake Sizing doit aussi tenir compte de l'exposition globale de la Bankroll.
30. La Liquidité du marché peut influencer le Stake
Sur certains marchés, il est possible de miser des montants importants sans modifier sensiblement le prix obtenu.
Sur d'autres, la Liquidity est plus faible.
C'est notamment le cas de certains :
sports de niche
championnats secondaires
marchés spécialisés
Une stratégie peut présenter un Edge théorique intéressant, mais ne pas permettre l'exécution d'un Stake élevé à la cote souhaitée.
C'est pourquoi la qualité d'une stratégie doit être analysée en tenant compte des conditions réelles du marché.
31. Faut-il fixer des mises selon des tranches de cotes ?
Certains parieurs utilisent une grille comme celle-ci :

Cette grille peut sembler prudente.
Mais elle comporte un défaut majeur :
elle ne tient pas compte de l'Edge.
Deux paris à la même cote peuvent présenter des valeurs attendues totalement différentes.
De même, un pari à 5.00 peut présenter un Edge supérieur à celui d'un pari à 1.50.
Une grille fondée uniquement sur les cotes ne constitue donc pas une méthode mathématiquement optimale.
Elle peut être utilisée comme règle simplifiée de limitation du risque, mais pas comme preuve d'optimisation des Stakes.
32. Le danger de miser davantage sur les favoris
De nombreux parieurs ont tendance à miser davantage sur les favoris.
Ils considèrent qu'une cote faible est rassurante.
Mais les favoris perdent eux aussi.
Et lorsque la mise est importante, une seule défaite peut effacer plusieurs gains précédents.
Prenons un exemple à la cote de 1.50.
Avec un Stake de :
100 €
Chaque victoire rapporte :
+50 €
Mais chaque défaite coûte :
-100 €
Il faut donc deux victoires pour compenser une défaite, hors autres considérations.
Une cote faible ne protège pas d'une mauvaise gestion des mises.
33. Le danger inverse : miser trop sur les outsiders
À l'inverse, certains parieurs sont attirés par les bénéfices potentiels des cotes élevées.
Une cote de 5.00 semble promettre un gain important.
Mais miser une part excessive de sa Bankroll sur des événements peu probables peut entraîner des Drawdowns considérables.
Une cote élevée ne constitue pas non plus une justification pour augmenter son Stake.
L'important reste :
la qualité du prix obtenu par rapport à la probabilité réelle estimée.
34. L'importance de la discipline sur le long terme
Une bonne gestion de Bankroll doit pouvoir être appliquée pendant :
100 paris
500 paris
1 000 paris
ou davantage.
Elle ne doit pas dépendre de l'émotion provoquée par le dernier résultat.
Elle doit être suffisamment robuste pour supporter :
- Les Losing Streaks.
- Les Drawdowns.
- Les périodes de faible réussite.
- Les erreurs d'estimation.
- Les changements de conditions de marché.
L'objectif n'est pas d'optimiser chaque pari isolément au prix d'un risque excessif.
Il est de préserver la capacité à exploiter un Edge sur la durée.
35. Une stratégie à cotes élevées nécessite parfois une Bankroll plus importante
Supposons que vous souhaitiez limiter les Drawdowns à un niveau compatible avec votre tolérance au risque.
Si votre stratégie connaît fréquemment de longues Losing Streaks, vous pouvez :
augmenter la Bankroll
ou :
réduire la Unit
Ces deux solutions diminuent l'importance relative des pertes sur le capital.
Mais elles ne changent pas la qualité intrinsèque des sélections.
Une meilleure gestion de Bankroll ne crée pas un Edge.
Elle permet simplement de mieux supporter les risques associés à un Edge supposé ou démontré.
36. Comment évaluer un Tipster selon ses cotes moyennes ?
Lorsqu'on analyse les performances d'un Tipster, il est utile d'examiner :
ROI
CLV
Sample Size
Cote moyenne
Taux de réussite
Maximum Drawdown
Flat Stakes Summary (1U)
Liquidité des marchés
Ces indicateurs doivent être interprétés ensemble.
Un Tipster dont la cote moyenne est de 1.50 ne doit pas être évalué exactement de la même manière qu'un Tipster dont la cote moyenne est de 5.00.
Leur profil de Variance est différent.
Leur fréquence de victoire est différente.
Leur distribution de gains et de pertes est différente.
37. Pourquoi le Flat Stakes Summary (1U) reste une référence importante
Le Flat Stakes Summary (1U) permet de comparer les résultats de différentes stratégies avec une mise standardisée.
Chaque pari représente une Unit.
Cela permet notamment de mesurer :
les profits en Units
le ROI
les Drawdowns
et :
la régularité des performances
sans mélanger ces résultats avec les choix personnels de Stake Sizing.
C'est particulièrement utile lorsqu'on compare des Tipsters ayant des cotes moyennes différentes.
Toutefois, une comparaison complète doit toujours intégrer le niveau de Variance et la taille de l'échantillon.
38. Quelle méthode privilégier pour un parieur expérimenté ?
Il existe plusieurs approches raisonnables.
Le Flat Betting
Il offre simplicité, discipline et lisibilité.
Avec :
1U = 1 % de la Bankroll
vous contrôlez clairement la perte maximale de chaque pari.
Le Flat Betting ajusté au risque
Vous pouvez utiliser une Unit plus faible pour certaines stratégies présentant une Variance particulièrement élevée.
Par exemple :
0,50U
au lieu de :
1U
Cette adaptation doit être fondée sur des critères objectifs.
Le Kelly fractionné
Si vous disposez d'estimations de probabilités suffisamment fiables, le Kelly fractionné peut servir de cadre pour dimensionner les Stakes selon l'Edge et la cote.
Mais il faut rester prudent face aux erreurs d'estimation.
Aucune de ces approches ne garantit la rentabilité.
39. Notre exemple : faut-il miser 50 € à 1.50 et 50 € à 5.00 ?
Revenons à notre question initiale.
Bankroll :
5 000 €
Unit :
50 €
Deux paris :
1.50
et :
5.00
Si vous utilisez un Flat Betting strict, la réponse est simple :
50 € sur chaque pari.
Mais si votre objectif est d'adapter les mises au risque et à l'Edge, il faut examiner :
- La probabilité réelle estimée de chaque sélection.
- L'Expected Value.
- La fiabilité de ces estimations.
- La Variance attendue.
- Le Drawdown potentiel.
- Les corrélations avec vos autres paris.
- Votre tolérance au risque.
La cote seule ne permet pas de trancher.
40. Les 12 erreurs à éviter
- Croire qu'une cote faible est automatiquement une bonne cote.
- Miser davantage sur un favori uniquement parce qu'il gagne plus souvent.
- Réduire systématiquement les Stakes sur les cotes élevées sans analyser l'Edge.
- Augmenter les Stakes sur les outsiders uniquement pour obtenir un gros gain potentiel.
- Confondre taux de réussite et rentabilité.
- Ignorer l'Expected Value.
- Sous-estimer la Variance des stratégies à cotes élevées.
- Évaluer un ROI sans tenir compte du Sample Size.
- Appliquer le Full Kelly avec des probabilités insuffisamment fiables.
- Ignorer les corrélations entre les paris.
- Modifier les Stakes après une série de pertes pour récupérer plus rapidement.
- Comparer des Tipsters sans tenir compte de leurs cotes moyennes et de leurs Drawdowns.
Conclusion
Faut-il miser autant à 1.50 qu'à 5.00 ?
Il n'existe pas de réponse universelle.
Avec un Flat Betting strict, il est parfaitement cohérent de miser :
1U à 1.50
et :
1U à 5.00
Cette méthode permet de standardiser les Stakes et de limiter la perte maximale par pari.
Mais cela ne signifie pas que les deux paris présentent le même risque statistique.
Une cote à 5.00 implique généralement une probabilité de victoire plus faible et peut entraîner des Losing Streaks plus longues.
À l'inverse, une cote à 1.50 n'est pas nécessairement rentable.
La variable fondamentale reste :
l'Edge.
Et lorsqu'on cherche à optimiser le Stake, il faut également tenir compte de :
la probabilité réelle estimée
la cote
la Variance
la fiabilité du modèle
et :
la Bankroll disponible.
Le critère de Kelly montre d'ailleurs qu'un pari possédant un EV supérieur ne doit pas nécessairement recevoir une mise plus élevée.
Pour une gestion simple et disciplinée, le Flat Betting reste une référence pertinente.
Pour une gestion plus avancée, des ajustements fondés sur l'Edge et le risque peuvent être envisagés.
Mais dans tous les cas :
ne choisissez jamais votre Stake uniquement parce qu'une cote semble faible, élevée, rassurante ou spectaculaire.
Une bonne gestion de Bankroll ne cherche pas seulement à maximiser les gains potentiels.
Elle cherche à protéger le capital tout en permettant à un Edge réel de s'exprimer sur un Sample Size suffisamment important.
FAQ : Bankroll et cotes, faut-il miser autant à 1.50 qu'à 5.00 ?
Une cote à 1.50 est-elle plus sûre qu'une cote à 5.00 ?
Elle correspond généralement à une probabilité de victoire plus élevée. Mais elle n'est pas nécessairement plus rentable. Il faut comparer la cote proposée à la probabilité réelle estimée.
Faut-il toujours miser moins sur les cotes élevées ?
Non. Réduire les Stakes peut être pertinent pour contrôler la Variance, mais la décision doit également tenir compte de l'Edge et de la fiabilité de son estimation.
Peut-on miser 1U sur toutes les cotes ?
Oui. C'est le principe du Flat Betting. Chaque pari représente une Unit, indépendamment de sa cote.
Une cote à 5.00 peut-elle être plus rentable qu'une cote à 1.50 ?
Oui. Une cote à 5.00 peut présenter un Expected Value supérieur si la probabilité réelle de victoire est suffisamment élevée.
Pourquoi les cotes élevées entraînent-elles davantage de Losing Streaks ?
Parce qu'elles correspondent généralement à des probabilités de victoire plus faibles. Les pertes sont donc plus fréquentes, même si les gains individuels sont plus importants.
Quel est le seuil de rentabilité d'une cote à 1.50 ?
Environ 66,67 % de réussite.
Quel est le seuil de rentabilité d'une cote à 5.00 ?
Exactement 20 % de réussite.
Le critère de Kelly tient-il compte des cotes ?
Oui. Il intègre la cote et la probabilité estimée de victoire afin de calculer une fraction théorique de Bankroll.
Faut-il utiliser le Full Kelly ?
Pas nécessairement. Le Full Kelly peut être très agressif, particulièrement lorsque les probabilités sont estimées avec incertitude. Une fraction de Kelly peut réduire l'exposition.
Le CLV permet-il d'évaluer les cotes obtenues ?
Oui. Le CLV compare la cote obtenue à la cote de clôture. C'est un indicateur utile, mais il ne garantit pas qu'un pari ou une stratégie soit rentable.
Une stratégie à cotes élevées nécessite-t-elle une Bankroll plus importante ?
Elle peut nécessiter une Bankroll plus importante ou une Unit plus faible pour supporter ses Drawdowns et ses longues séries de pertes.
Quelle est la règle la plus importante ?
Le montant de votre mise doit dépendre d'une méthode cohérente de gestion du risque, et non uniquement de la cote affichée. Pour aller au-delà du Flat Betting, il faut considérer l'Edge, la probabilité réelle estimée et la fiabilité de cette estimation.