Education
Faut-il augmenter ses mises lorsque sa bankroll augmente ?
Dimanche 27 septembre 2026
Vous commencez avec une Bankroll de 5 000 €.
Votre règle est simple :
1U = 50 €
soit :
1% de votre Bankroll initiale.
Après plusieurs mois, vos résultats sont positifs et votre Bankroll atteint :
5 500 €
puis :
6 000 €
et peut-être :
7 500 €.
Une question devient alors inévitable :
faut-il augmenter ses mises lorsque sa Bankroll augmente ?
À première vue, la réponse semble évidente.
Si 1U représente 1% de la Bankroll, une Bankroll de 6 000 € devrait donner :
1U = 60 €
Et avec 7 500 € :
1U = 75 €
Mathématiquement, c'est cohérent.
Mais en pratique, la question est plus complexe.
Augmenter ses mises trop rapidement peut amplifier la Variance et les Drawdowns.
À l'inverse, ne jamais augmenter ses mises empêche de profiter pleinement de la croissance du capital.
Le véritable enjeu est donc de déterminer :
quand et comment recalculer la valeur de son Unit ?
Deux méthodes principales
Il existe deux grandes façons de gérer la taille de ses mises lorsque la Bankroll évolue.
Méthode 1 : conserver une Unit fixe
Vous commencez avec :
Bankroll = 5 000 €
1U = 50 €
Même si votre Bankroll atteint :
6 000 €
vous continuez à miser :
50 €
par Unit.
La valeur monétaire de l'Unit reste donc fixe.
Méthode 2 : recalculer régulièrement l'Unit
Vous décidez que :
1U = 1% de la Bankroll
Si la Bankroll passe à :
6 000 €
alors :
1U = 60 €
Si elle atteint :
7 500 €
alors :
1U = 75 €
Cette deuxième approche permet de faire évoluer progressivement la taille des Stakes avec le capital.
Mais elle modifie également le comportement de la Bankroll.
Pourquoi conserver une Unit fixe ?
La première raison est la simplicité.
Avec :
1U = 50 €
chaque résultat est facile à suivre.
Si votre Tipster réalise :
+20U
votre gain est :
20 × 50 € = 1 000 €
S'il réalise :
-10U
votre perte est :
10 × 50 € = 500 €
La valeur monétaire de chaque Unit ne change jamais.
Cela facilite considérablement l'analyse des performances.
Une Unit fixe réduit progressivement le risque relatif
Il existe également un effet intéressant.
Au départ :
Bankroll = 5 000 €
Stake = 50 €
Votre Stake représente :
1% de la Bankroll
Mais si votre Bankroll atteint :
6 000 €
le même Stake de 50 € représente désormais :
0,83% de la Bankroll
À :
7 500 €
50 € représentent seulement :
0,67% de la Bankroll
À :
10 000 €
50 € représentent :
0,50%
Ainsi, si la Bankroll progresse mais que la mise reste fixe, votre niveau de risque relatif diminue progressivement.
Cela rend la stratégie de plus en plus conservatrice
Cette évolution peut être volontaire.
Une personne qui souhaite protéger progressivement les profits accumulés peut parfaitement décider de conserver une Unit fixe.
Au fur et à mesure que la Bankroll augmente, chaque pari représente une fraction plus faible du capital.
Le Risk of Ruin diminue alors mécaniquement, toutes choses égales par ailleurs.
Mais cette prudence a également un coût.
La croissance du capital est moins exploitée.
Pourquoi augmenter progressivement les Stakes ?
L'autre approche consiste à conserver un pourcentage relativement stable de la Bankroll.
Par exemple :
1U = 1% de la Bankroll
Avec :
5 000 €
1U = 50 €
Avec :
6 000 €
1U = 60 €
Avec :
7 500 €
1U = 75 €
Avec :
10 000 €
1U = 100 €
Cette approche permet de profiter de la croissance de la Bankroll.
Plus le capital augmente, plus la valeur monétaire d'une même performance exprimée en Units augmente.
L'effet de la capitalisation
Supposons qu'une stratégie génère :
+20U
Avec une Unit fixe de 50 €
Le profit est :
20 × 50 € = 1 000 €
Avec une Unit de 75 €
Le même résultat de +20U produit :
20 × 75 € = 1 500 €
C'est le principe de la capitalisation appliqué au Stake Sizing.
La croissance du capital permet progressivement d'augmenter la taille des positions.
Mais il existe une condition essentielle :
l'augmentation des mises doit provenir de la croissance réelle de la Bankroll, et non d'un simple sentiment de confiance.
Le piège : augmenter ses mises après une série gagnante
C'est probablement l'une des erreurs les plus fréquentes.
Un parieur commence avec :
1U = 50 €
Puis réalise :
+8U
en quelques semaines.
Il décide alors de passer immédiatement à :
1U = 75 €
Pourquoi ?
Parce qu'il a l'impression que sa stratégie fonctionne particulièrement bien.
Mais une série gagnante ne signifie pas nécessairement que l'Edge a augmenté.
Elle peut simplement correspondre à une période favorable de Variance.
Augmenter brutalement les Stakes après une bonne série peut donc conduire à prendre davantage de risque précisément avant un retour à une période moins favorable.
Il faut distinguer Bankroll et confiance
La taille des mises ne devrait pas augmenter parce que :
“je suis en forme”
“mon Tipster gagne beaucoup en ce moment”
ou :
“la stratégie vient de faire +15U”
Ces éléments ne constituent pas, à eux seuls, une justification suffisante.
La question devrait plutôt être :
“ma Bankroll a-t-elle suffisamment augmenté pour justifier objectivement une nouvelle valeur de l'Unit ?”
Cette distinction permet d'éviter le Performance Chasing.
Faut-il recalculer l'Unit après chaque pari ?
Techniquement, c'est possible.
Si vous utilisez exactement :
1% de la Bankroll actuelle
alors après chaque résultat, votre Stake pourrait être recalculé.
Exemple :
Bankroll :
5 000 €
Stake :
50 €
Après plusieurs gains, la Bankroll passe à :
5 127 €
La nouvelle Unit serait :
51,27 €
Puis peut-être :
51,84 €
puis :
50,96 €
etc.
Mathématiquement, cette méthode est cohérente.
En pratique, elle peut devenir inutilement complexe.
Une approche par paliers est souvent plus simple
Au lieu de recalculer l'Unit après chaque pari, il est possible de définir des paliers.
Par exemple :
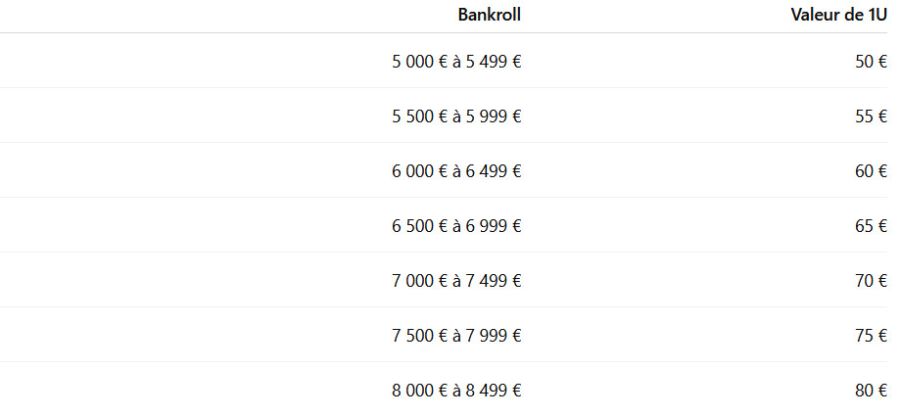
Cette méthode conserve une logique proche de :
1U ≈ 1% de la Bankroll
tout en évitant de modifier constamment le Stake.
Le système par paliers réduit les ajustements permanents
Avec cette méthode, la valeur de l'Unit ne change que lorsque la Bankroll franchit un seuil prédéfini.
Par exemple :
Bankroll initiale :
5 000 €
1U :
50 €
La Bankroll monte à :
5 420 €
Vous continuez avec :
1U = 50 €
Elle atteint ensuite :
5 500 €
Vous passez à :
1U = 55 €
Puis à 6 000 € :
1U = 60 €
Cette méthode permet de faire évoluer les Stakes avec la Bankroll sans modifier les montants après chaque pari.
Mais attention aux allers-retours entre deux paliers
Imaginez que votre Bankroll atteigne :
5 510 €
Vous passez donc de :
50 €
à :
55 €
par Unit.
Quelques pertes plus tard, votre Bankroll retombe à :
5 470 €
Faut-il immédiatement revenir à 50 € ?
Puis repasser à 55 € si la Bankroll revient à 5 510 € ?
Ce système peut provoquer des changements de Stake permanents autour d'un même seuil.
Une solution consiste à utiliser des zones de confirmation.
Utiliser un seuil de confirmation
Par exemple, vous pouvez décider de ne modifier votre Unit que lorsque la Bankroll franchit durablement un certain niveau.
Vous pouvez également effectuer le recalcul à intervalles fixes :
une fois par mois
tous les 3 mois
ou :
après une progression déterminée de la Bankroll
Cela permet de limiter les réactions aux fluctuations de court terme.
L'objectif est d'adapter le Stake à une évolution structurelle du capital, et non à chaque mouvement de Variance.
Une autre méthode : augmenter l'Unit tous les +10% de Bankroll
Une règle particulièrement simple consiste à modifier la valeur de l'Unit lorsque la Bankroll augmente d'un certain pourcentage.
Par exemple :
+10%
Bankroll initiale :
5 000 €
1U :
50 €
Premier seuil :
5 500 €
Nouvelle Unit :
55 €
Deuxième seuil :
6 050 €
Nouvelle Unit :
60,50 €
Troisième seuil :
6 655 €
Nouvelle Unit :
66,55 €
Cette méthode permet de suivre progressivement la croissance du capital.
Peut-on utiliser des montants arrondis ?
Oui.
Il n'est généralement pas nécessaire de miser exactement :
60,50 €
ou :
66,55 €
Une approche plus pratique peut utiliser :
60 €
puis :
65 €
ou :
70 €
L'objectif n'est pas de respecter mathématiquement 1% à chaque centime près.
L'objectif est de conserver un cadre cohérent de Risk Management.
Le problème de l'augmentation trop rapide
Supposons que votre Bankroll passe de :
5 000 €
à :
6 000 €
Vous avez gagné :
20%
Si vous conservez une logique de 1%, votre Unit passe de :
50 €
à :
60 €
Votre Stake augmente également de :
20%
C'est cohérent.
Mais imaginez que vous décidiez plutôt de passer directement de :
50 €
à :
100 €
Votre Bankroll n'a augmenté que de 20%.
Mais votre Stake a augmenté de :
100%
Votre profil de risque a complètement changé.
L'augmentation du Stake devrait rester proportionnelle à celle de la Bankroll
C'est un principe fondamental.
Si votre Bankroll augmente de 20%, augmenter votre Unit d'environ 20% permet de conserver un niveau de risque similaire.
En revanche, augmenter la mise beaucoup plus rapidement que la Bankroll revient à augmenter votre exposition au risque.
Exemple :
Situation initiale
Bankroll :
5 000 €
1U :
50 €
Risque :
1%
Après progression
Bankroll :
6 000 €
Si 1U = 60 € :
1%
Mais si 1U = 100 € :
1,67%
Vous n'avez donc pas simplement augmenté vos Stakes.
Vous avez également modifié votre stratégie de Risk Management.
Que se passe-t-il en cas de Drawdown après avoir augmenté l'Unit ?
C'est une question essentielle.
Supposons que votre Bankroll atteigne :
7 500 €
Vous augmentez votre Unit à :
75 €
Puis vous subissez un Drawdown de :
-20U
La perte est alors :
20 × 75 € = 1 500 €
Votre Bankroll retombe à :
6 000 €
Si vous continuez à miser 75 €, votre Unit représente désormais :
1,25% de la Bankroll
Le risque relatif a donc augmenté.
Il faut prévoir à l'avance ce qui se passe lorsque la Bankroll redescend.
Faut-il aussi réduire les mises lorsque la Bankroll baisse ?
Si votre objectif est de conserver une exposition proche d'un pourcentage fixe de la Bankroll, alors oui.
L'ajustement devrait fonctionner dans les deux directions.
Une Bankroll qui augmente peut justifier une hausse de l'Unit.
Une Bankroll qui diminue peut justifier une baisse de l'Unit.
Sinon, le système devient asymétrique :
vous augmentez les Stakes pendant les périodes gagnantes,
mais vous conservez les Stakes élevés pendant les Drawdowns.
Cela peut amplifier les pertes.
Exemple d'ajustement dans les deux sens
Imaginons :
5 000 € → 1U = 50 €
La Bankroll monte à :
6 000 €
Vous passez à :
1U = 60 €
Puis un Drawdown ramène la Bankroll à :
5 000 €
Si vous souhaitez conserver une exposition de 1%, l'Unit devrait revenir à :
50 €
Le système reste ainsi cohérent.
Mais faut-il réduire immédiatement ?
Pas nécessairement.
Comme pour les augmentations, il est possible d'utiliser des paliers.
Par exemple :
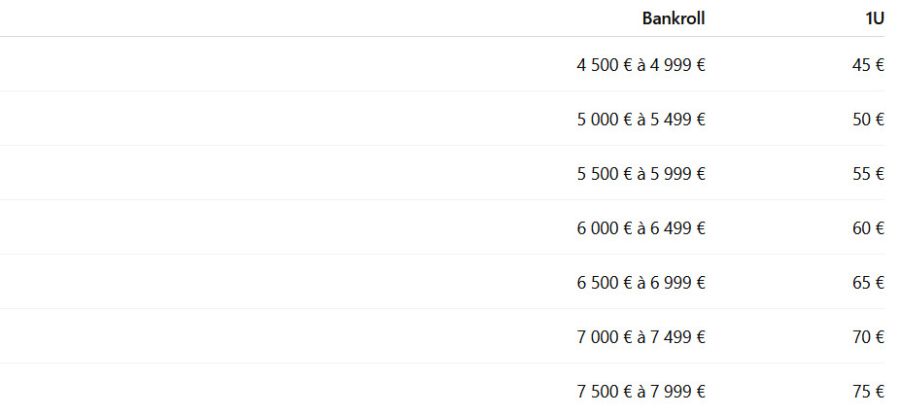
La règle devient alors mécanique.
La décision n'est plus émotionnelle.
Flat Betting fixe ou Flat Betting proportionnel ?
Il faut ici distinguer deux approches.
Flat Betting monétaire
Vous misez toujours :
50 €
La valeur monétaire du Stake ne change jamais.
Flat Betting proportionnel
Vous misez toujours approximativement :
1% de la Bankroll
La valeur de l'Unit évolue donc avec le capital.
Les deux approches sont cohérentes.
Mais elles ne produisent pas exactement le même profil de croissance et de risque.
L'avantage du Flat Betting monétaire
Avec une Unit fixe de 50 € :
simplicité maximale
comparaison facile des performances
réduction progressive du risque relatif si la Bankroll augmente
moins de décisions de Stake
C'est une approche particulièrement robuste.
L'avantage du Flat Betting proportionnel
Avec une Unit qui reste proche de 1% :
le risque relatif reste plus stable
la croissance du capital est davantage exploitée
les Stakes augmentent progressivement avec la Bankroll
les Stakes peuvent également diminuer pendant les Drawdowns
Cette approche permet une forme de capitalisation.
Comparaison sur une Bankroll qui double
Supposons que la Bankroll passe de :
5 000 €
à :
10 000 €
Unit fixe
1U reste :
50 €
Le Stake représente désormais :
0,5% de la Bankroll
Unit proportionnelle
1U devient :
100 €
Le Stake reste :
1% de la Bankroll
Les deux méthodes sont prudentes à leur manière.
La première réduit progressivement le risque relatif.
La seconde maintient le risque relatif plus stable tout en exploitant davantage la croissance du capital.
Attention au Maximum Drawdown
Avant d'augmenter une Unit, il est utile de se poser une question :
quel serait l'impact financier du Maximum Drawdown historique avec cette nouvelle Unit ?
Supposons qu'une stratégie ait connu un Maximum Drawdown de :
-30U
Avec :
1U = 50 €
cela représente :
-1 500 €
Avec :
1U = 75 €
cela représente :
-2 250 €
Avec :
1U = 100 €
cela représente :
-3 000 €
L'expression en Units reste identique.
Mais l'impact financier change considérablement.
Le Drawdown doit rester psychologiquement supportable
Le Risk Management ne concerne pas uniquement les mathématiques.
Il faut également pouvoir continuer à suivre la stratégie pendant les périodes difficiles.
Un Stake théoriquement optimal mais psychologiquement impossible à supporter peut conduire à abandonner la stratégie au pire moment.
Avant d'augmenter vos mises, demandez-vous donc :
“Suis-je capable d'accepter financièrement et psychologiquement un Drawdown historique avec cette nouvelle Unit ?”
Le Sample Size reste important
Une hausse de Bankroll sur un petit Sample Size ne prouve pas nécessairement que la stratégie est plus solide qu'au départ.
Supposons que votre Bankroll passe de :
5 000 €
à :
6 000 €
après seulement :
100 paris
Cela représente une excellente performance.
Mais 100 paris constituent encore un échantillon relativement limité.
Une partie du résultat peut provenir de la Variance.
À l'inverse, une croissance obtenue sur plusieurs milliers de paris fournit davantage d'informations sur la robustesse de la stratégie.
ROI et CLV peuvent compléter l'analyse
Avant de faire évoluer significativement la taille de vos Stakes, plusieurs indicateurs peuvent être étudiés :
ROI
CLV
Sample Size
Maximum Drawdown
Variance
Flat Stakes Summary (1U)
Cotes moyennes
et:
Liquidity
La progression de la Bankroll est importante.
Mais elle ne doit pas être le seul indicateur utilisé pour décider d'une augmentation significative du capital exposé.
Attention à la Liquidity lorsque la Bankroll augmente
C'est un point souvent oublié.
Une stratégie peut parfaitement fonctionner avec :
1U = 50 €
Mais si la Bankroll augmente fortement et que :
1U = 500 €
puis :
1U = 1 000 €
la question devient différente.
Pouvez-vous réellement placer ces Stakes aux mêmes Cotes ?
Sur des marchés très liquides, cela peut être relativement simple.
Sur des:
Sports de niche
ou des marchés secondaires, cela peut devenir beaucoup plus difficile.
La Scalabilité de la bankroll
Une stratégie réellement scalable doit permettre d'augmenter progressivement le capital engagé sans dégrader fortement les conditions d'exécution.
C'est ce que l'on peut appeler :
la Scalabilité de la bankroll.
Une stratégie peut être très rentable avec une Bankroll de 5 000 €, mais beaucoup plus difficile à exploiter avec une Bankroll de 500 000 €.
Pourquoi ?
Parce que la Liquidity disponible aux Cotes souhaitées peut devenir insuffisante.
La capacité à augmenter ses Stakes dépend donc aussi du marché.
Augmenter la Bankroll ne signifie pas forcément augmenter toutes les mises
Cette distinction devient particulièrement importante lorsque plusieurs Tipsters ou stratégies sont utilisés.
Certains marchés peuvent absorber facilement une hausse des Stakes.
D'autres non.
Par exemple, il peut être possible de passer de :
50 € à 100 €
sur un marché très liquide.
Mais beaucoup plus difficile de faire la même chose sur un marché de niche.
La croissance de la Bankroll peut donc conduire à une allocation différente entre les stratégies.
Une règle simple : ne jamais augmenter le risque plus vite que le capital
C'est probablement l'un des principes les plus faciles à retenir.
Si votre Bankroll augmente de :
20%
une augmentation de Stake de :
20%
maintient approximativement le même risque relatif.
Mais augmenter le Stake de:
50%
ou:
100%
signifie que vous prenez davantage de risque qu'auparavant.
Ce n'est plus simplement de la capitalisation.
C'est une modification de votre Risk Management.
Exemple d'une progression structurée
Prenons une Bankroll initiale de:
5 000 €
et:
1U = 50 €
Une progression pourrait être:
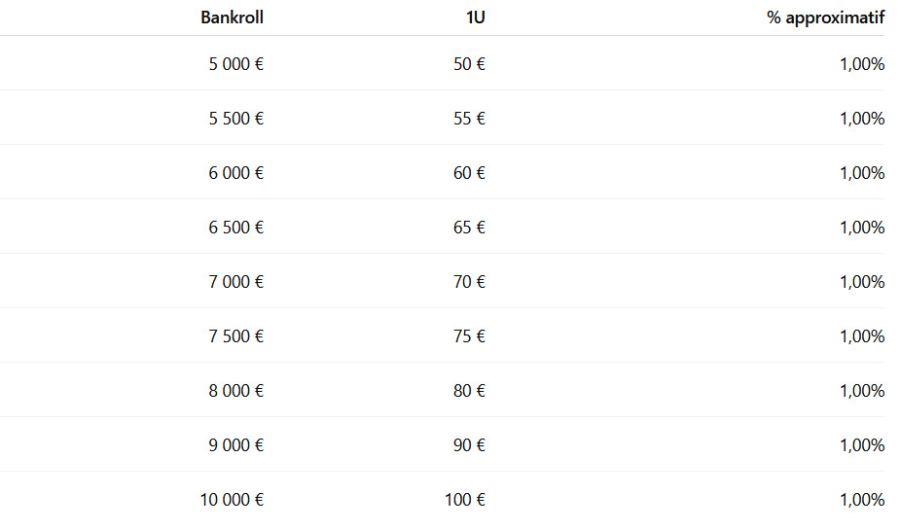
Cette progression est simple.
La Bankroll augmente.
L'Unit augmente proportionnellement.
Mais le risque relatif reste approximativement stable.
Et si vous retirez régulièrement vos profits ?
La situation change.
Imaginez que votre Bankroll atteigne:
6 000 €
mais que vous retiriez:
1 000 €
Votre Bankroll opérationnelle revient à:
5 000 €
Il serait incohérent de calculer votre Unit sur 6 000 € si seulement 5 000 € restent réellement disponibles pour les paris.
La valeur de l'Unit devrait normalement être calculée sur:
le capital réellement disponible pour absorber les pertes.
Bankroll réelle et profits cumulés ne sont pas la même chose
Supposons:
Capital initial:
5 000 €
Profits cumulés:
+3 000 €
Retraits:
2 000 €
Capital réellement disponible:
6 000 €
Votre performance cumulée reste:
+3 000 €
Mais votre Bankroll opérationnelle est:
6 000 €
Si vous utilisez une méthode proportionnelle, c'est cette Bankroll opérationnelle qui devrait servir de référence pour déterminer la taille de l'Unit.
Faut-il augmenter ses Stakes après avoir doublé sa Bankroll ?
Si votre Bankroll passe durablement de:
5 000 €
à:
10 000 €
et que votre stratégie reste compatible avec:
1U = 1%
alors passer progressivement de:
50 €
à:
100 €
est mathématiquement cohérent.
Mais plusieurs questions doivent être vérifiées:
le Drawdown reste-t-il acceptable ?
la Liquidity est-elle suffisante ?
le Sample Size est-il suffisamment important ?
l'Edge semble-t-il toujours présent ?
les Cotes restent-elles exécutables avec les nouveaux Stakes ?
La croissance de la Bankroll autorise potentiellement une augmentation.
Elle ne l'impose pas.
Une approche conservatrice : augmenter plus lentement que la Bankroll
Il existe également une troisième voie.
Vous pouvez décider de faire progresser les Stakes moins rapidement que la Bankroll.
Par exemple:
Bankroll initiale:
5 000 €
1U:
50 €
Bankroll:
6 000 €
au lieu de passer à 60 €, vous passez à:
55 €
Bankroll:
7 500 €
au lieu de passer à 75 €, vous passez à:
65 €
Bankroll:
10 000 €
au lieu de passer à 100 €, vous passez à:
80 €
Le risque relatif diminue progressivement, mais vous bénéficiez tout de même partiellement de la croissance du capital.
Trois philosophies possibles
On peut finalement distinguer trois grandes approches.
1. Unit totalement fixe
La Bankroll augmente mais:
1U reste à 50 €
Le risque relatif diminue progressivement.
2. Unit proportionnelle
Vous conservez:
1U ≈ 1% de la Bankroll
Le risque relatif reste relativement stable.
3. Unit semi-proportionnelle
Vous augmentez les Stakes lorsque la Bankroll progresse, mais plus lentement que le capital.
Le risque relatif diminue légèrement tout en permettant une certaine capitalisation.
Aucune de ces approches n'est universellement optimale.
Elles correspondent à différents objectifs de croissance et de maîtrise du risque.
La règle doit être définie avant les résultats
C'est probablement le point le plus important.
Il vaut mieux décider à l'avance:
quand l'Unit augmente
de combien elle augmente
quand elle diminue
à quelle fréquence elle est recalculée
et:
quels sont les plafonds de Stake
Une règle définie à l'avance réduit le risque de prendre des décisions émotionnelles après une série gagnante ou perdante.
Exemple de règle complète
Un parieur pourrait décider:
Bankroll initiale: 5 000 €
Unit initiale: 50 €
Recalcul: une fois par mois
Unit cible: environ 1% de la Bankroll
Arrondi: par tranche de 5 €
Augmentation uniquement si la Bankroll confirme un nouveau palier
Réduction de l'Unit en cas de baisse significative de la Bankroll
Stake Cap selon la Liquidity du marché
Cette règle est simple.
Elle est mesurable.
Et surtout:
elle est définie avant de connaître les prochains résultats.
Les erreurs à éviter
- Doubler ses Stakes après une série gagnante.
- Confondre augmentation de Bankroll et augmentation de l'Edge.
- Recalculer émotionnellement son Unit après chaque résultat.
- Augmenter les Stakes beaucoup plus rapidement que la Bankroll.
- Augmenter les Stakes mais refuser de les réduire pendant un Drawdown.
- Ignorer le Maximum Drawdown historique.
- Ignorer la Variance.
- Ignorer le Sample Size.
- Ignorer la Liquidity.
- Utiliser les profits retirés comme s'ils faisaient encore partie de la Bankroll.
- Augmenter le Stake simplement parce qu'une stratégie vient de connaître une excellente période.
- Ne pas définir de règle de progression à l'avance.
- Confondre croissance du capital et amélioration automatique de la stratégie.
- Ignorer l'impact psychologique des montants plus élevés.
- Oublier que le Risk of Ruin dépend directement de la taille des Stakes.
Conclusion
Alors:
faut-il augmenter ses mises lorsque sa Bankroll augmente ?
Cela peut être parfaitement cohérent.
Mais l'augmentation ne devrait pas être une réaction émotionnelle aux gains.
Elle devrait suivre une règle de Risk Management définie à l'avance.
Avec une Bankroll initiale de:
5 000 €
et:
1U = 50 € = 1%
une progression vers:
6 000 € → 1U ≈ 60 €
puis:
7 500 € → 1U ≈ 75 €
et:
10 000 € → 1U ≈ 100 €
permet de conserver approximativement le même niveau de risque relatif.
Mais il est également parfaitement possible de conserver une Unit fixe ou d'augmenter les Stakes plus lentement que la Bankroll.
Le choix dépend notamment:
du niveau de risque recherché
du Maximum Drawdown
de la Variance
du Sample Size
de la Liquidity
et:
de la Scalabilité de la bankroll.
La question essentielle n'est donc pas:
“J'ai gagné, puis-je maintenant miser davantage ?”
Mais plutôt:
“Ma Bankroll a-t-elle suffisamment évolué pour que l'augmentation de mon Unit reste cohérente avec le niveau de risque que j'avais défini au départ ?”
FAQ : Faut-il augmenter ses mises lorsque sa Bankroll augmente ?
Faut-il augmenter son Stake après chaque gain ?
Non. Un gain individuel ou une courte série gagnante ne justifie pas nécessairement une modification du Stake. Une méthode par paliers ou un recalcul périodique est généralement plus structurée.
Si ma Bankroll augmente de 20%, dois-je augmenter mes mises de 20% ?
Si votre objectif est de maintenir le même pourcentage de Bankroll par Unit, c'est mathématiquement cohérent. Mais rien ne vous oblige à augmenter vos Stakes aussi rapidement.
Puis-je conserver la même Unit même si ma Bankroll double ?
Oui. Avec une Bankroll passant de 5 000 € à 10 000 € et une Unit restant à 50 €, votre Stake passe simplement de 1% à 0,5% de la Bankroll. Votre approche devient plus conservatrice.
Faut-il réduire ses mises lorsque la Bankroll baisse ?
Si vous utilisez une méthode proportionnelle, oui. Cela permet de maintenir un niveau de risque relatif plus stable pendant les Drawdowns.
À quelle fréquence faut-il recalculer son Unit ?
Il n'existe pas de fréquence universelle. Le recalcul peut être mensuel, trimestriel ou basé sur des paliers de Bankroll. L'essentiel est de définir la règle à l'avance.
Une série gagnante justifie-t-elle une augmentation de Stake ?
Pas nécessairement. Une série gagnante peut simplement provenir de la Variance. Elle ne prouve pas que l'Edge de la stratégie a augmenté.
Pourquoi utiliser des paliers ?
Les paliers évitent de modifier le Stake après chaque petite fluctuation de Bankroll. Ils permettent une progression plus stable et plus facile à gérer.
La Liquidity peut-elle empêcher d'augmenter ses Stakes ?
Oui. Lorsque la Bankroll devient importante, certains marchés peuvent ne plus permettre d'exécuter les Stakes souhaités aux mêmes Cotes. C'est une limite importante à la Scalabilité de la bankroll.
Les profits retirés doivent-ils compter dans la Bankroll ?
Non, s'ils ne sont plus disponibles pour absorber les pertes. Pour le Stake Sizing, il est plus cohérent de se baser sur la Bankroll réellement disponible.
Quelle est la règle la plus importante ?
Ne pas augmenter le risque plus rapidement que le capital sans avoir consciemment décidé de modifier son profil de Risk Management.
Dans ma même catégorie
Education
Pourquoi doubler sa mise après une perte est une mauvaise stratégie ?
Mardi 6 octobre 2026
Vous disposez d’une bankroll de 5 000 €. Votre règle habituelle est simple : 1U = 50 € soit : 1 % de votre bankroll. Vous placez un pari à 50 €. Il est perdant. Une idée peut alors sembler séduisante : doubler la mise suivante pour récupérer la perte. Vou...
Voir l'articleEducation
Faut-il réduire ses mises après une mauvaise série ?
Mardi 29 septembre 2026
Vous disposez d’une bankroll de 5 000 €. Votre règle de départ est simple : 1U = 50 € soit : 1% de votre bankroll. Votre stratégie fonctionne depuis plusieurs mois. Puis arrive une mauvaise période. Vous perdez : -5U puis : -10U et votre Drawdown atteint ...
Voir l'articleEducation
Comment gérer sa bankroll quand on suit plusieurs Tipsters ?
Vendredi 25 septembre 2026
Suivre plusieurs Tipsters peut sembler être une manière simple de diversifier son activité de paris sportifs. Un Tipster spécialisé en football. Un autre en tennis. Un troisième sur les marchés asiatiques. Un autre encore sur des sports ou championnats de...
Voir l'articleBet2Invest n'est pas un bookmaker et n'offre pas de services de paris sportifs. Cependant, son contenu est lié aux activités de paris sportifs.
Le jeu est strictement interdit aux mineurs. Jouez de manière responsable — le jeu excessif peut entraîner des pertes financières, des dettes ou une dépendance.