Education
Faut-il réduire ses mises après une mauvaise série ?
Mardi 29 septembre 2026
Vous disposez d’une bankroll de 5 000 €.
Votre règle de départ est simple :
1U = 50 €
soit :
1% de votre bankroll.
Votre stratégie fonctionne depuis plusieurs mois.
Puis arrive une mauvaise période.
Vous perdez :
-5U
puis :
-10U
et votre Drawdown atteint finalement :
-15U
Votre bankroll passe alors de :
5 000 €
à :
4 250 €
Une question devient inévitable :
faut-il réduire ses mises après une mauvaise série ?
À première vue, cela semble logique.
Vous perdez de l’argent, votre bankroll diminue, vous réduisez donc vos Stakes.
Mais une mauvaise série peut avoir plusieurs significations.
Elle peut être une conséquence parfaitement normale de la Variance.
Elle peut correspondre à un Drawdown historiquement normal pour votre stratégie.
Elle peut aussi signaler une dégradation réelle de votre Edge.
Réduire ses mises peut donc être une excellente décision de Risk Management.
Mais le faire systématiquement après quelques pertes peut également être une erreur.
Une mauvaise série ne signifie pas forcément que votre stratégie ne fonctionne plus
C’est le premier principe à comprendre.
Même une stratégie rentable peut connaître :
5 pertes consécutives
10 pertes consécutives
ou plusieurs semaines de résultats négatifs.
Cela dépend notamment :
des Cotes moyennes
du Taux de réussite
de la Variance
du Sample Size
et du niveau réel de votre Edge.
Une stratégie avec une Expected Value positive n’est pas une stratégie qui gagne en permanence.
Elle est simplement censée produire une espérance positive sur un nombre suffisamment important de paris.
Exemple simple
Imaginons une stratégie qui possède historiquement :
ROI = +5%
et qui a été testée sur plusieurs milliers de paris.
Vous commencez avec :
Bankroll = 5 000 €
1U = 50 €
Après plusieurs mois, vous traversez une période de :
-10U
Votre perte est donc :
10 × 50 € = 500 €
Votre bankroll tombe à :
4 500 €
Cela ne signifie pas automatiquement que votre Edge a disparu.
Cela peut simplement être un Drawdown statistiquement normal.
La première erreur serait de réagir émotionnellement
Après une mauvaise série, deux réactions opposées sont fréquentes.
La première consiste à augmenter les Stakes pour récupérer plus rapidement les pertes.
La seconde consiste à réduire brutalement les Stakes par peur de continuer à perdre.
Ces deux réactions ont le même problème :
elles sont dictées par les résultats récents.
Or le Stake Sizing devrait idéalement être défini avant de connaître le résultat des prochains paris.
Ne jamais confondre une mauvaise série et une mauvaise stratégie
Une mauvaise série décrit simplement une période de résultats négatifs.
Une mauvaise stratégie désigne une stratégie dont l’Expected Value est insuffisante ou négative.
Ce sont deux choses totalement différentes.
Une excellente stratégie peut traverser une mauvaise série.
Une mauvaise stratégie peut également connaître une excellente série.
C’est précisément pour cette raison que les résultats récents doivent être replacés dans un Sample Size beaucoup plus large.
Quand réduire ses mises devient-il logique ?
Il existe plusieurs situations dans lesquelles réduire ses Stakes peut être parfaitement cohérent.
La première est très simple :
votre bankroll a suffisamment diminué pour que votre Unit représente désormais une part trop importante du capital restant.
Prenons notre exemple.
Bankroll initiale :
5 000 €
1U :
50 €
Risque par pari :
1%
Après un Drawdown de :
-15U
la bankroll devient :
4 250 €
Si vous continuez avec :
1U = 50 €
votre Stake représente désormais :
1,18% de la bankroll
Votre exposition relative a donc augmenté.
Plus votre bankroll diminue, plus une Unit fixe devient agressive
Regardons l’évolution.
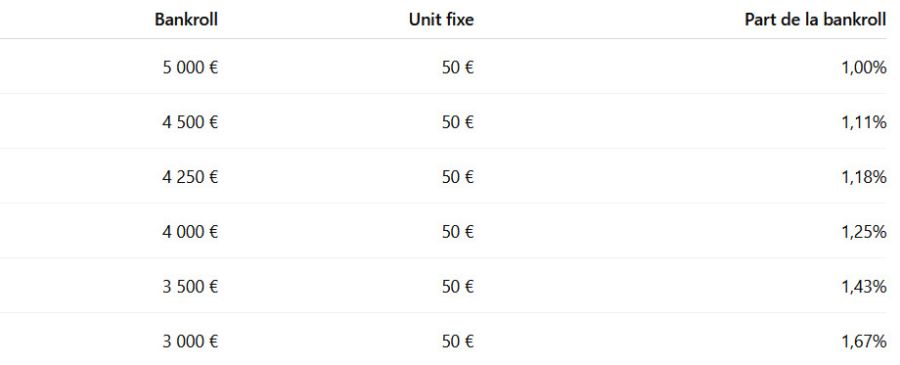
Plus la bankroll baisse, plus le même Stake représente une proportion importante du capital restant.
Cela signifie que votre niveau de risque augmente précisément pendant votre Drawdown.
Le problème de l’asymétrie
Dans l’article précédent, nous avons vu qu’il pouvait être cohérent d’augmenter progressivement les Stakes lorsque la bankroll augmente.
Mais cette logique doit fonctionner dans les deux directions.
Si vous passez de :
5 000 € → 1U = 50 €
à :
6 000 € → 1U = 60 €
lorsque votre bankroll progresse,
il serait incohérent de conserver :
1U = 60 €
si votre bankroll redescend ensuite à :
5 000 €
Si votre règle est proportionnelle, elle doit fonctionner à la hausse comme à la baisse.
Une méthode simple : conserver environ 1% de la bankroll
Supposons que votre objectif soit :
1U ≈ 1% de la bankroll
Vous pourriez utiliser la grille suivante :

Dans ce cas, la baisse du Stake ne dépend pas directement de la mauvaise série.
Elle dépend de la baisse réelle de la bankroll.
C’est une différence fondamentale.
Ne réduisez pas vos mises parce que vous venez de perdre
Réduisez-les éventuellement parce que :
votre bankroll a diminué
votre exposition relative est devenue trop élevée
votre Maximum Drawdown dépasse vos hypothèses
ou:
les données suggèrent que votre Edge s’est dégradé.
Ce raisonnement est beaucoup plus robuste que :
“J’ai perdu mes cinq derniers paris, donc je vais diviser mes mises par deux.”
Faut-il réduire les Stakes après 5 pertes consécutives ?
Pas nécessairement.
Imaginez que vous suiviez une stratégie avec des Cotes moyennes relativement élevées.
Une série de cinq pertes peut être parfaitement normale.
Prenons une stratégie dont le Taux de réussite réel est de :
40%
Cela signifie également qu’en moyenne :
60% des paris sont perdants.
Des séries de plusieurs pertes consécutives sont donc inévitables sur un Sample Size important.
Réduire automatiquement le Stake après chaque série de cinq pertes pourrait conduire à diminuer vos mises précisément avant une série positive.
C’est le danger du Result-Based Staking
Le Result-Based Staking consiste à modifier la taille des mises en fonction des résultats récents.
Par exemple :
Vous gagnez → vous augmentez.
Vous perdez → vous réduisez.
Vous gagnez de nouveau → vous augmentez.
Vous perdez → vous réduisez.
Cela peut sembler prudent.
Mais le Stake devient alors directement dépendant de la Variance récente.
Le risque est de miser davantage après les périodes favorables et moins après les périodes défavorables, sans aucune preuve que l’Expected Value ait changé.
Le marché ne sait pas que vous venez de perdre
C’est une idée importante.
Supposons que vous ayez perdu vos huit derniers paris.
Vous recevez ensuite une nouvelle sélection présentant exactement le même Edge que les précédentes.
Le fait d’avoir perdu les huit paris précédents ne modifie pas automatiquement l’Expected Value de cette nouvelle opportunité.
Si les conditions de la stratégie restent identiques, la valeur théorique du prochain pari n’est pas déterminée par votre série précédente.
C’est pourquoi une réduction des Stakes doit reposer sur le Risk Management ou sur une évolution de l’Edge, pas uniquement sur la séquence des résultats.
Drawdown normal ou signal d’alerte ?
C’est probablement la question la plus importante.
Supposons qu’une stratégie ait historiquement connu un Maximum Drawdown de :
-25U
Vous traversez actuellement un Drawdown de :
-8U
Est-ce inquiétant ?
Pas nécessairement.
Vous êtes encore très loin du Maximum Drawdown historique.
Mais imaginons maintenant que le Drawdown atteigne :
-30U
La situation mérite davantage d’attention.
Vous venez de dépasser le pire Drawdown observé dans votre historique.
Cela ne prouve pas que la stratégie est devenue perdante.
Mais cela constitue une information nouvelle.
Le Maximum Drawdown historique est une référence, pas une frontière absolue
Il faut toutefois rester prudent.
Si le Maximum Drawdown historique est de :
-25U
cela ne signifie pas que :
-26U est impossible.
Le Maximum Drawdown observé dépend du Sample Size historique.
Plus vous ajoutez de paris, plus vous pouvez découvrir un Drawdown supérieur à ceux observés précédemment.
Il serait donc dangereux de considérer le Maximum Drawdown historique comme une limite mathématique absolue.
Il doit plutôt être utilisé comme une référence de Risk Management.
Comparer le Drawdown observé au Drawdown attendu
Une approche plus structurée consiste à définir plusieurs zones.
Par exemple :
Zone normale
Drawdown compris entre :
0U et -10U
Aucune modification particulière.
Zone de vigilance
Drawdown compris entre :
-10U et -20U
Surveillance accrue des indicateurs.
Zone critique
Drawdown supérieur à :
-20U
Analyse approfondie de la stratégie et éventuellement réduction temporaire des Stakes.
Les seuils doivent évidemment être adaptés aux caractéristiques historiques de chaque stratégie.
Réduire ses mises peut être une mesure de protection
Imaginons :
Bankroll initiale :
5 000 €
1U :
50 €
Après un Drawdown important, votre bankroll atteint :
4 000 €
Vous pourriez réduire votre Unit à :
40 €
Vous revenez ainsi à :
1U = 1% de la bankroll
Ce n’est pas une réaction émotionnelle.
C’est simplement une application mécanique de votre règle de Risk Management.
Il est aussi possible d’utiliser des paliers
Pour éviter de recalculer constamment votre Unit, vous pouvez utiliser une grille.

La réduction des Stakes devient alors automatique.
Vous ne vous demandez plus après chaque perte :
“Dois-je miser moins ?”
Votre règle l’a déjà décidé.
Réduire les Stakes parce que l’Edge semble diminuer
Il existe une autre situation, très différente.
Votre bankroll n’a peut-être pas énormément diminué.
Mais plusieurs indicateurs montrent que votre stratégie se comporte différemment.
Par exemple :
ROI en forte dégradation
CLV en baisse
Cotes obtenues moins bonnes
Liquidity modifiée
marché devenu plus efficient
changement de bookmaker ou de conditions d’exécution
Dans ce cas, réduire les Stakes peut être une décision rationnelle.
Non pas parce que vous êtes dans une mauvaise série.
Mais parce que l’hypothèse selon laquelle vous possédez toujours le même Edge devient moins certaine.
Le CLV peut être particulièrement utile
Imaginons une stratégie qui traverse un Drawdown.
Ses résultats récents sont mauvais.
Mais son CLV reste clairement positif.
Cela signifie que la stratégie continue, en moyenne, à obtenir des Cotes supérieures aux Cotes de clôture.
Les résultats peuvent donc être mauvais alors que le signal de marché reste favorable.
À l’inverse, si :
les résultats deviennent mauvais
et:
le CLV se dégrade durablement
la situation mérite davantage d’attention.
La combinaison des deux informations est plus utile que le simple résultat financier.
Résultats négatifs + CLV positif
Cette situation peut correspondre à :
une Variance défavorable
La stratégie continue à battre le marché, mais les résultats réalisés sont temporairement négatifs.
Dans ce cas, réduire brutalement les Stakes uniquement à cause des pertes peut être excessif.
Résultats négatifs + CLV négatif
Cette situation est différente.
Si les performances sont mauvaises et que la stratégie ne parvient plus à battre les Cotes de clôture, il peut être pertinent de réexaminer l’Edge.
Cela ne signifie toujours pas automatiquement que la stratégie est morte.
Mais le signal d’alerte est plus important.
Le Sample Size reste indispensable
Supposons que vos 30 derniers paris soient mauvais.
Est-ce suffisant pour conclure que la stratégie ne fonctionne plus ?
Probablement pas.
Trente paris constituent un Sample Size très limité.
Même:
100 paris
peuvent produire des résultats très éloignés de l’Expected Value réelle.
Pour analyser une stratégie, il faut replacer les résultats récents dans un historique beaucoup plus large.
Une stratégie peut perdre pendant plusieurs semaines sans avoir changé
C’est l’une des difficultés psychologiques majeures des paris sportifs.
Une stratégie rentable sur le long terme peut connaître :
plusieurs jours
plusieurs semaines
voire parfois:
plusieurs mois
de résultats décevants selon sa fréquence, ses Cotes et sa Variance.
Cela ne signifie pas automatiquement que le modèle ou le Tipster a perdu son Edge.
Le cas des Cotes élevées
Plus les Cotes moyennes sont élevées, plus la Variance peut devenir importante.
Une stratégie spécialisée sur des Cotes autour de :
3.00
peut connaître des séries de pertes beaucoup plus longues qu’une stratégie travaillant principalement autour de :
1.50
Le Taux de réussite attendu est différent.
Il serait donc absurde d’appliquer exactement la même règle de réduction des Stakes aux deux stratégies.
Exemple
Stratégie A
Cotes moyennes :
1.50
Taux de réussite élevé.
Stratégie B
Cotes moyennes :
3.00
Taux de réussite beaucoup plus faible.
Une série de :
8 pertes
peut être extrêmement inhabituelle pour la stratégie A.
Mais beaucoup moins surprenante pour la stratégie B.
Le contexte statistique est donc essentiel.
Réduire les Stakes peut aussi réduire le Risk of Ruin
Supposons que votre bankroll tombe de :
5 000 €
à:
3 500 €
Si vous continuez avec:
1U = 50 €
vous risquez:
1,43% de votre bankroll par pari
Si vous réduisez votre Unit à:
35 €
vous revenez à:
1%
Cette réduction peut avoir un impact significatif sur votre Risk of Ruin.
Plus votre bankroll diminue, plus la protection du capital devient importante.
Le but n’est pas de récupérer rapidement les pertes
Après un Drawdown, certains parieurs cherchent à revenir le plus rapidement possible à leur précédent sommet de bankroll.
C’est une erreur de perspective.
Supposons:
Bankroll maximale:
5 000 €
Bankroll actuelle:
4 000 €
Vous êtes en Drawdown de:
-20%
Votre objectif ne devrait pas être:
“Comment récupérer les 1 000 € le plus rapidement possible ?”
Mais plutôt:
“Quel niveau de Stake permet à ma bankroll actuelle de continuer à supporter la Variance de ma stratégie ?”
Le Drawdown doit être considéré à partir du capital actuel
Une perte de 1 000 € sur une bankroll initiale de 5 000 € représente:
20%
Mais une nouvelle perte de 1 000 € à partir de 4 000 € représenterait:
25% du capital restant.
Les pertes successives ont donc un impact proportionnel croissant lorsque la bankroll diminue.
C’est pourquoi conserver des Stakes trop élevés pendant un Drawdown peut accélérer fortement la détérioration du capital.
Une baisse de 50% nécessite ensuite +100% pour revenir au point de départ
C’est une propriété mathématique fondamentale.
Si votre bankroll passe de:
5 000 €
à:
2 500 €
vous avez perdu:
50%
Mais pour revenir de 2 500 € à 5 000 €, il faut ensuite réaliser:
+100%
C’est pourquoi la protection contre les Drawdowns importants est essentielle.
Tableau des pertes et récupération nécessaire

Plus le Drawdown devient profond, plus le retour au sommet devient difficile.
Réduire les Stakes pendant un Drawdown important peut donc avoir un rôle de protection du capital.
Faut-il diviser ses mises par deux après une mauvaise série ?
Pas automatiquement.
Passer brutalement de:
1U = 50 €
à:
1U = 25 €
simplement parce que vous avez perdu plusieurs paris n’a pas nécessairement de justification statistique.
Mais cela peut devenir cohérent si:
votre bankroll a fortement diminué
votre Risk of Ruin est devenu trop élevé
le Drawdown dépasse largement vos hypothèses
ou:
vous avez des raisons objectives de douter de votre Edge.
Une réduction temporaire peut être utilisée comme mode de protection
Dans certaines situations, il est possible de mettre en place un mode défensif.
Par exemple:
Mode normal
1U = 1% de la bankroll
Mode vigilance
1U = 0,75% de la bankroll
Mode défensif
1U = 0,50% de la bankroll
Le passage d’un mode à l’autre peut dépendre de critères définis à l’avance.
Par exemple:
Drawdown
CLV
Sample Size récent
évolution du ROI
ou:
changement des conditions de marché
Attention à ne pas créer une règle trop complexe
Il existe toutefois un risque.
Plus vous multipliez les règles du type:
après -5U, réduire de 10%
après -10U, réduire de 25%
après deux victoires, remonter de 10%
après cinq victoires, revenir à la mise initiale
plus votre système devient dépendant des résultats récents.
Vous risquez alors de construire une mécanique complexe qui réagit principalement à la Variance.
Une règle simple est souvent plus robuste
Par exemple:
1U ≈ 1% de la bankroll actuelle
avec recalcul:
une fois par mois
ou:
à chaque variation de 10% de la bankroll
est beaucoup plus simple.
Si la bankroll baisse de 10%, la Unit baisse d’environ 10%.
Si la bankroll remonte, la Unit remonte progressivement.
Le système fonctionne dans les deux directions.
Exemple avec une règle de ±10%
Bankroll initiale:
5 000 €
1U:
50 €
Si la bankroll descend à:
4 500 €
nouvelle Unit:
45 €
Si elle descend ensuite à:
4 050 €
nouvelle Unit:
40,50 €
que l’on peut par exemple arrondir à:
40 €
Si la bankroll remonte ensuite à:
4 500 €
la Unit peut revenir à:
45 €
La règle est mécanique.
Elle ne dépend pas de la dernière victoire ou de la dernière défaite.
Et si l’on suit plusieurs Tipsters ?
La situation devient encore plus importante.
Une mauvaise série globale peut être provoquée par:
un seul Tipster
plusieurs Tipsters simultanément
ou:
une forte corrélation entre plusieurs stratégies.
Il faut donc analyser le Drawdown à deux niveaux:
Drawdown individuel
et:
Drawdown global du portefeuille.
Exemple avec plusieurs Tipsters
Vous suivez quatre Tipsters.
Trois continuent à produire des résultats proches de leurs historiques.
Mais le quatrième affiche:
ROI en forte baisse
CLV négatif
Drawdown inhabituellement élevé
Dans ce cas, il n’est pas nécessairement logique de réduire les Stakes des quatre Tipsters.
Il peut être plus pertinent d’analyser spécifiquement l’exposition au quatrième.
Réduire une stratégie plutôt que toute la bankroll
C’est un principe important dans une logique de portefeuille.
Si le problème semble provenir d’une stratégie spécifique, la réduction du risque peut être ciblée.
Par exemple:
Tipster A:
1U
Tipster B:
1U
Tipster C:
1U
Tipster D:
0,5U
Cela permet de réduire l’exposition au signal le plus incertain sans pénaliser automatiquement les autres stratégies.
Attention au Performance Chasing inversé
Nous parlons souvent du Performance Chasing lorsque les parieurs augmentent leurs Stakes après une bonne période.
Mais il existe aussi une version inversée.
Après une mauvaise période, ils réduisent fortement les Stakes.
Puis la stratégie recommence à gagner.
Ils attendent plusieurs victoires avant de remonter les Stakes.
Résultat:
ils ont misé davantage pendant la phase de pertes et moins pendant la phase de récupération.
Ce comportement peut détériorer fortement les résultats réels par rapport à la performance théorique de la stratégie.
Exemple
Vous perdez:
-10U à 50 €
Perte:
-500 €
Vous réduisez ensuite la Unit à:
25 €
La stratégie récupère:
+10U
Gain:
+250 €
En Units, la stratégie est revenue à:
0U
Mais financièrement:
vous êtes encore à -250 €.
C’est l’un des dangers d’une réduction de Stake décidée uniquement après les pertes.
Une réduction doit avoir une règle de sortie
Si vous réduisez temporairement vos Stakes, vous devez également savoir:
quand revenir au Stake normal ?
Sinon, vous risquez de rester indéfiniment sous-exposé.
Une règle pourrait être:
retour de la bankroll au-dessus d’un certain seuil
stabilisation du CLV
nouveau Sample Size suffisant
ou:
retour du Drawdown dans une zone définie
Encore une fois, la règle doit idéalement être décidée avant de connaître les résultats.
Ne pas chercher à identifier le point bas parfait
Il est impossible de savoir exactement quand une mauvaise série va se terminer.
Après:
-10U
la stratégie peut repartir immédiatement.
Ou continuer jusqu’à:
-20U
Personne ne peut savoir avec certitude où se situe le point bas.
Le Risk Management ne cherche donc pas à prédire la fin du Drawdown.
Il cherche à faire en sorte que la bankroll puisse le supporter.
Les indicateurs à surveiller pendant une mauvaise série
Une mauvaise période devrait conduire à davantage d’analyse, pas nécessairement à une réaction immédiate.
Les principaux indicateurs peuvent être:
Bankroll actuelle
Drawdown actuel
Maximum Drawdown historique
ROI récent et historique
CLV
Sample Size
Variance
Cotes moyennes
Taux de réussite
Flat Stakes Summary (1U)
Liquidity
et:
conditions d’exécution des paris
L’objectif est de déterminer si vous observez simplement de la Variance ou si quelque chose de plus structurel a changé.
Quand faut-il réellement s’inquiéter ?
Il n’existe pas de seuil universel.
Mais plusieurs signaux simultanés peuvent justifier une analyse approfondie:
Drawdown nettement supérieur à l’historique
CLV durablement négatif
ROI qui se dégrade sur un Sample Size significatif
changement structurel du marché
diminution de la Liquidity
Cotes obtenues moins bonnes qu’auparavant
modification du processus ou du modèle
Un seul mauvais mois ne suffit généralement pas à tirer une conclusion.
Une accumulation de signaux cohérents mérite davantage d’attention.
Réduire les Stakes ou arrêter complètement ?
Ce sont deux décisions différentes.
Réduire les Stakes signifie:
“Je continue à considérer que cette stratégie peut avoir de la valeur, mais je souhaite réduire mon exposition pendant une période d’incertitude.”
Arrêter signifie:
“Je ne considère plus que les données disponibles justifient une exposition financière.”
La réduction peut donc constituer une étape intermédiaire de Risk Management.
Trois approches possibles après une mauvaise série
1. Maintenir la Unit
Cette approche peut être cohérente si:
le Drawdown reste normal
la bankroll peut l’absorber
le CLV reste solide
aucun changement structurel n’est détecté
2. Réduire proportionnellement la Unit
Cette approche peut être cohérente lorsque la bankroll a diminué.
Par exemple:
5 000 € → 1U = 50 €
4 500 € → 1U = 45 €
4 000 € → 1U = 40 €
Le risque relatif reste approximativement stable.
3. Passer temporairement en mode défensif
Cette approche peut être utilisée lorsque plusieurs signaux deviennent préoccupants.
Par exemple:
1U = 0,5% de la bankroll
pendant une période d’analyse.
L’exposition est réduite sans nécessairement abandonner immédiatement la stratégie.
Une règle complète pourrait ressembler à ceci
Bankroll initiale:
5 000 €
Unit initiale:
50 €
Risque normal:
1% de la bankroll
Recalcul:
une fois par mois
Réduction mécanique:
si la bankroll baisse suffisamment pour franchir un palier
Zone de vigilance:
Drawdown inhabituellement élevé
Analyse complémentaire:
ROI + CLV + Sample Size + Variance + Liquidity
Mode défensif:
0,5% à 0,75% de la bankroll si plusieurs signaux se dégradent
Retour au mode normal:
selon des critères définis à l’avance
Cette approche sépare clairement:
la Variance normale
du:
changement réel du niveau de risque.
Les 15 erreurs à éviter
- Réduire les Stakes après seulement quelques pertes.
- Augmenter les Stakes pour récupérer plus rapidement.
- Confondre Drawdown et disparition de l’Edge.
- Ignorer la baisse réelle de la bankroll.
- Conserver une Unit devenue trop importante par rapport au capital.
- Modifier les Stakes après chaque résultat.
- Ignorer le Maximum Drawdown historique.
- Considérer le Maximum Drawdown historique comme une limite absolue.
- Ignorer le Sample Size.
- Ignorer les Cotes moyennes et le Taux de réussite.
- Réduire les Stakes malgré un CLV toujours solide sans autre justification.
- Ignorer une dégradation durable du CLV.
- Appliquer la même réduction à toutes les stratégies sans identifier l’origine du problème.
- Réduire les Stakes sans définir de règle pour les augmenter de nouveau.
- Chercher à deviner exactement quand le Drawdown va se terminer.
Conclusion
Alors:
faut-il réduire ses mises après une mauvaise série ?
Pas automatiquement.
Une mauvaise série peut simplement être la conséquence normale de la Variance.
Réduire ses Stakes uniquement parce que les derniers paris ont été perdants peut conduire à une forme de Result-Based Staking.
En revanche, une réduction devient beaucoup plus cohérente lorsque:
la bankroll a réellement diminué
le Stake représente désormais une part trop importante du capital
le Drawdown dépasse les hypothèses de Risk Management
ou:
plusieurs indicateurs suggèrent une dégradation possible de l’Edge.
Avec notre exemple:
Bankroll initiale = 5 000 €
1U = 50 € = 1%
si la bankroll descend à:
4 500 €
une Unit de:
45 €
permet de conserver environ 1% de risque.
À:
4 000 €
une Unit de:
40 €
maintient la même logique.
La réduction du Stake n’est donc pas nécessairement une réaction à la mauvaise série.
Elle peut simplement être la conséquence mécanique de la diminution du capital disponible.
C’est une distinction fondamentale.
La bonne question n’est donc pas:
“Je viens de perdre plusieurs paris, dois-je miser moins ?”
Mais plutôt:
“Ma bankroll, mon Drawdown et les données disponibles indiquent-ils que mon niveau de risque actuel doit être réduit ?”
FAQ: Faut-il réduire ses mises après une mauvaise série ?
Faut-il réduire ses mises après 5 pertes consécutives ?
Pas automatiquement. Cinq pertes consécutives peuvent être parfaitement normales selon les Cotes, le Taux de réussite et la Variance de la stratégie.
Faut-il réduire sa Unit lorsque la bankroll baisse ?
Si votre objectif est de maintenir un risque proportionnel à la bankroll, oui. Par exemple, une bankroll passant de 5 000 € à 4 500 € peut conduire à réduire 1U de 50 € à environ 45 €.
Une mauvaise série signifie-t-elle que l’Edge a disparu ?
Non. Une mauvaise série peut simplement provenir de la Variance. Il faut analyser un Sample Size plus large ainsi que d’autres indicateurs comme le CLV.
Le CLV peut-il aider pendant un Drawdown ?
Oui. Un CLV toujours positif malgré de mauvais résultats peut indiquer que la stratégie continue à obtenir de bonnes Cotes par rapport au marché.
Quand un Drawdown devient-il inquiétant ?
Il n’existe pas de seuil universel. Un Drawdown nettement supérieur à l’historique, combiné à une dégradation du CLV ou d’autres indicateurs, mérite une analyse plus approfondie.
Faut-il diviser ses mises par deux après une mauvaise période ?
Pas automatiquement. Une réduction aussi importante devrait être justifiée par votre Risk Management, la diminution de votre bankroll ou une incertitude accrue concernant l’Edge.
Peut-on utiliser des paliers pour réduire ses Stakes ?
Oui. Par exemple, 1U peut passer de 50 € à 45 € lorsque la bankroll descend sous 4 500 €, puis à 40 € sous 4 000 €. Cela évite les décisions émotionnelles.
Faut-il réduire les Stakes de tous les Tipsters en même temps ?
Pas nécessairement. Si le problème semble provenir d’un seul Tipster ou d’une seule stratégie, il peut être plus pertinent de réduire spécifiquement cette exposition.
Quand faut-il remonter ses Stakes après les avoir réduits ?
La règle devrait idéalement être définie à l’avance, par exemple lorsque la bankroll retrouve un certain niveau ou lorsque les indicateurs qui avaient justifié la réduction se stabilisent.
Quelle est la règle la plus importante ?
Ne modifiez pas vos Stakes uniquement en fonction des résultats récents. Adaptez-les à votre bankroll, à votre niveau de risque et aux données qui permettent d’évaluer votre Edge.
Dans ma même catégorie
Education
Pourquoi doubler sa mise après une perte est une mauvaise stratégie ?
Mardi 6 octobre 2026
Vous disposez d’une bankroll de 5 000 €. Votre règle habituelle est simple : 1U = 50 € soit : 1 % de votre bankroll. Vous placez un pari à 50 €. Il est perdant. Une idée peut alors sembler séduisante : doubler la mise suivante pour récupérer la perte. Vou...
Voir l'articleEducation
Faut-il augmenter ses mises lorsque sa bankroll augmente ?
Dimanche 27 septembre 2026
Vous commencez avec une Bankroll de 5 000 €. Votre règle est simple : 1U = 50 € soit : 1% de votre Bankroll initiale. Après plusieurs mois, vos résultats sont positifs et votre Bankroll atteint : 5 500 € puis : 6 000 € et peut-être : 7 500 €. Une question...
Voir l'articleEducation
Comment gérer sa bankroll quand on suit plusieurs Tipsters ?
Vendredi 25 septembre 2026
Suivre plusieurs Tipsters peut sembler être une manière simple de diversifier son activité de paris sportifs. Un Tipster spécialisé en football. Un autre en tennis. Un troisième sur les marchés asiatiques. Un autre encore sur des sports ou championnats de...
Voir l'articleBet2Invest n'est pas un bookmaker et n'offre pas de services de paris sportifs. Cependant, son contenu est lié aux activités de paris sportifs.
Le jeu est strictement interdit aux mineurs. Jouez de manière responsable — le jeu excessif peut entraîner des pertes financières, des dettes ou une dépendance.