Education
Pourquoi doubler sa mise après une perte est une mauvaise stratégie ?
Mardi 6 octobre 2026
Vous disposez d’une bankroll de 5 000 €.
Votre règle habituelle est simple :
1U = 50 €
soit :
1 % de votre bankroll.
Vous placez un pari à 50 €.
Il est perdant.
Une idée peut alors sembler séduisante :
doubler la mise suivante pour récupérer la perte.
Vous misez donc :
100 €
Si ce deuxième pari gagne à une cote de 2.00, vous récupérez théoriquement votre perte précédente et réalisez même un petit bénéfice.
Le raisonnement paraît simple.
Mais si le deuxième pari perd également ?
Vous doublez encore :
200 €
Puis :
400 €
Puis :
800 €
Puis :
1 600 €
En quelques pertes seulement, une stratégie qui semblait presque sans risque peut mettre en danger l’ensemble de votre bankroll.
Cette méthode porte un nom :
la Martingale.
Et elle illustre parfaitement une erreur fondamentale en gestion de bankroll :
modifier fortement la taille de ses mises pour tenter de récupérer les pertes précédentes.
Qu’est-ce que la Martingale ?
La Martingale est une stratégie de mise extrêmement simple.
Le principe consiste à :
doubler sa mise après chaque perte
jusqu’à obtenir un pari gagnant.
Après une victoire, on revient ensuite à la mise initiale.
Exemple :
Mise initiale :
50 €
Après une perte :
100 €
Nouvelle perte :
200 €
Nouvelle perte :
400 €
Et ainsi de suite.
L’idée est qu’une victoire doit permettre de récupérer toutes les pertes précédentes.
Exemple avec une cote de 2.00
Imaginons des paris à:
2.00
Vous commencez avec:
50 €
Pari 1
Stake :
50 €
Résultat :
Perdu
Résultat cumulé :
-50 €
Pari 2
Stake :
100 €
Résultat :
Perdu
Résultat cumulé :
-150 €
Pari 3
Stake :
200 €
Résultat :
Perdu
Résultat cumulé :
-350 €
Pari 4
Stake :
400 €
Résultat :
Gagné
Le bénéfice net du quatrième pari est :
+400 €
Après avoir perdu :
350 €
sur les trois paris précédents, votre résultat global devient :
+50 €
La Martingale semble donc avoir fonctionné.
Et c’est précisément ce qui la rend séduisante.
Le problème n’est pas que la Martingale ne fonctionne jamais
C’est un point important.
La Martingale peut fonctionner :
une fois
dix fois
cinquante fois
voire beaucoup plus.
Vous pouvez enchaîner de nombreuses séquences dans lesquelles une victoire arrive suffisamment tôt pour récupérer les pertes précédentes.
Le problème est ailleurs.
Une seule série de pertes suffisamment longue peut effacer une grande partie, voire la totalité, des petits gains accumulés auparavant.
Les mises augmentent de manière exponentielle
Reprenons une mise initiale de :
50 €

Après seulement quelques pertes, les montants deviennent disproportionnés.
Votre bankroll initiale est pourtant seulement de :
5 000 €
Vous ne pouvez donc même pas poursuivre la progression très longtemps.
Combien avez-vous réellement perdu après plusieurs paris ?
Il ne faut pas regarder uniquement la prochaine mise.
Il faut également regarder les pertes cumulées.

Avec une bankroll de:
5 000 €
vous ne pouvez déjà plus placer le pari suivant après six pertes consécutives.
Votre progression s’arrête avant même que la fameuse victoire permettant de tout récupérer puisse éventuellement arriver.
Six pertes consécutives sont-elles vraiment improbables ?
C’est ici que la perception humaine du risque devient trompeuse.
Six pertes consécutives peuvent sembler extrêmement rares.
Mais sur plusieurs centaines ou plusieurs milliers de paris, les séries deviennent inévitables.
Prenons un exemple très simple.
Supposons que chaque pari ait:
50 % de probabilité de perdre.
La probabilité de perdre six paris consécutifs dans une séquence déterminée est:
0,5⁶ = 1,5625 %
Cela peut sembler faible.
Mais cela ne signifie pas qu’une telle série n’arrivera qu’une fois tous les 64 paris.
Sur une longue succession de paris, il existe de nombreuses fenêtres dans lesquelles une série de six pertes peut apparaître.
Plus votre Sample Size augmente, plus la probabilité d’observer au moins une longue série de pertes augmente.
Une stratégie à 50 % de réussite peut donc connaître de longues séries négatives
C’est parfaitement compatible avec les probabilités.
Même avec une excellente Strategy, vous pouvez observer:
4 pertes consécutives
5 pertes consécutives
6 pertes consécutives
voire davantage.
Cela ne signifie pas nécessairement que votre Edge a disparu.
C’est simplement une conséquence possible de la Variance.
La Martingale transforme alors une série statistiquement normale en problème financier majeur.
Le problème fondamental : la Martingale ne crée aucun Edge
C’est probablement le point le plus important de cet article.
Changer la taille de vos mises ne modifie pas la qualité du pari.
Supposons qu’un pari possède un Expected Value négatif.
Doubler votre Stake après une perte ne transforme pas ce pari en opportunité positive.
Vous avez simplement augmenté votre exposition à la même situation.
Stake Sizing ≠ Edge
Votre Edge vient éventuellement:
de meilleures Cotes
d’un modèle prédictif
d’informations mieux exploitées
d’une meilleure estimation des probabilités
du CLV
ou d’une inefficience du marché.
Il ne vient pas du fait que votre pari précédent a perdu.
Le prochain pari ne sait pas que le précédent a perdu
C’est exactement le même principe que dans l’article précédent.
Vous perdez un pari.
Le prochain événement est indépendant de votre besoin de récupérer cette perte.
Le marché ne vous doit rien.
Si vous avez perdu:
50 €
cela ne rend pas automatiquement le prochain pari plus susceptible de gagner.
Si vous avez perdu:
50 € + 100 € + 200 €
le quatrième pari ne devient pas plus intéressant parce que vous avez désormais:
350 € à récupérer.
Votre situation financière personnelle ne modifie pas les probabilités du marché.
La Martingale est liée à l’erreur du joueur
L’un des raisonnements les plus dangereux consiste à penser:
“J’ai déjà perdu plusieurs fois, donc je vais forcément gagner bientôt.”
C’est ce qu’on appelle généralement:
la Gambler’s Fallacy, ou erreur du joueur.
Supposons des événements indépendants ayant chacun une probabilité de 50 %.
Vous perdez cinq fois consécutivement.
La probabilité théorique du sixième événement reste:
50 %
et non:
60 %
70 %
ou:
90 %
Les pertes précédentes ne rendent pas automatiquement la victoire suivante plus probable.
La Martingale échange de nombreux petits gains contre une perte potentiellement énorme
C’est ce qui explique pourquoi elle peut donner une impression de régularité.
Vous pouvez enregistrer:
+50 €
+50 €
+50 €
+50 €
encore et encore.
Puis une seule longue série de pertes arrive.
Et elle peut provoquer:
-1 550 €
-3 150 €
voire la destruction complète de la bankroll.
Le profil de risque est donc très asymétrique.
Vous gagnez souvent de petites sommes.
Mais vous vous exposez occasionnellement à une perte extrêmement importante.
Exemple : 20 séquences gagnantes puis une mauvaise série
Supposons que vous réussissiez à gagner:
50 €
sur 20 séquences de Martingale.
Votre bénéfice est:
20 × 50 € = 1 000 €
Vous pouvez avoir l’impression que votre système fonctionne parfaitement.
Puis arrive une série de six pertes consécutives.
Vos pertes cumulées deviennent:
3 150 €
Résultat global:
+1 000 € - 3 150 € = -2 150 €
Une seule mauvaise séquence a effacé l’ensemble des gains précédents et généré une perte importante.
Une fréquence élevée de petites victoires ne signifie pas une bonne Expected Value
C’est un piège psychologique important.
Une stratégie peut afficher un taux très élevé de séquences gagnantes tout en présentant un profil de risque catastrophique.
Le pourcentage de sessions positives ne suffit donc pas pour évaluer une Strategy.
Il faut également analyser:
Variance
Tail Risk
et:
la taille des pertes extrêmes potentielles.
Le Risk of Ruin augmente brutalement
Avec une stratégie classique en Flat Betting:
Bankroll:
5 000 €
1U:
50 €
Une série de six pertes représente:
-6U = -300 €
Votre bankroll devient:
4 700 €
Vous avez perdu:
6 %
de votre capital.
C’est désagréable.
Mais votre bankroll reste largement opérationnelle.
Avec une Martingale:
50 € perdus
100 € perdus
200 € perdus
400 € perdus
800 € perdus
1 600 € perdus
Perte totale:
3 150 €
Votre bankroll passe de:
5 000 €
à:
1 850 €
Vous avez perdu:
63 % de votre bankroll.
La série de résultats est pourtant exactement la même:
six pertes consécutives.
Seule la méthode de Stake Sizing a changé.
Comparaison Flat Betting vs Martingale
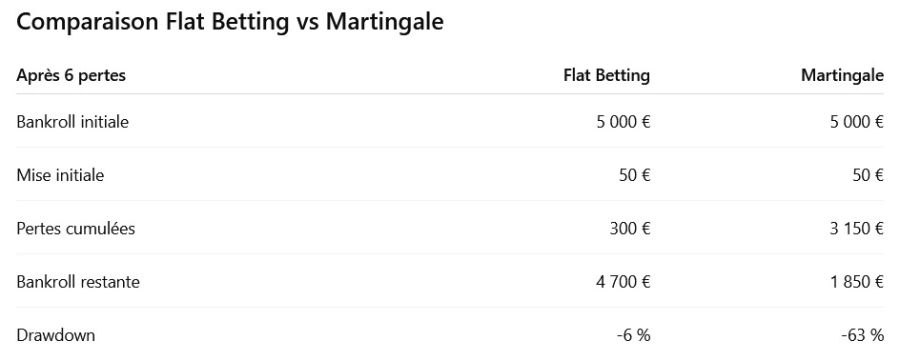
C’est probablement la meilleure manière de comprendre le problème.
La Martingale n’a pas modifié les résultats sportifs.
Elle a simplement multiplié l’impact financier de la Variance.
Après une perte de 63 %, le retour à l’équilibre devient extrêmement difficile
Avec une bankroll passée de:
5 000 €
à:
1 850 €
vous avez perdu:
63 %
Pour revenir à 5 000 €, vous devez gagner:
3 150 €
par rapport à un capital restant de seulement 1 850 €.
Cela représente environ:
+170,3 %
de performance nécessaire.
La protection de la bankroll devient donc beaucoup plus importante que la volonté de récupérer rapidement une perte.
Les limites de mise rendent également la Martingale impossible
Même avec une bankroll extrêmement importante, un autre problème apparaît:
les limites du marché.
Un bookmaker ou un marché peut accepter:
50 €
100 €
200 €
mais pas nécessairement:
6 400 €
12 800 €
ou:
25 600 €
sur la même sélection.
La Liquidity devient donc une contrainte.
Sur certains marchés majeurs, elle peut être élevée.
Sur des:
Sports de niche
des championnats secondaires ou certains marchés spécifiques, elle peut être beaucoup plus faible.
La progression théorique peut donc devenir impossible à exécuter.
Les Cotes ne sont pas toujours exactement à 2.00
Il existe un autre problème souvent oublié.
Le modèle classique de Martingale suppose généralement une cote de:
2.00
Mais les paris sportifs proposent toutes sortes de Cotes.
Supposons que vous pariiez à:
1.80
Vous perdez:
50 €
Puis vous doublez simplement à:
100 €
Si le deuxième pari gagne, votre bénéfice net est:
80 €
Après avoir récupéré la perte précédente de:
50 €
votre bénéfice global n’est que:
30 €
Vous n’avez donc même pas reproduit le gain initial de 50 €.
À des Cotes différentes de 2.00, le simple doublement n’a plus exactement le même fonctionnement.
À des Cotes faibles, la progression nécessaire peut devenir encore plus agressive
Si votre objectif est de récupérer toutes les pertes précédentes tout en réalisant un bénéfice fixe, vous devez calculer le Stake nécessaire en fonction de la Cote.
Plus la Cote est faible, plus le montant nécessaire peut devenir important.
La progression peut donc être encore plus dangereuse qu’un simple doublement.
Et si les Cotes sont supérieures à 2.00 ?
À première vue, cela peut sembler plus favorable.
Mais les Cotes plus élevées correspondent généralement à une probabilité de victoire plus faible.
Vous pouvez donc connaître des séries de pertes plus longues.
Une Martingale appliquée à des Cotes élevées peut ainsi rencontrer un autre problème:
la fréquence et la longueur des Losing Streaks augmentent.
Il n’existe donc pas de Cote magique qui rende la Martingale sûre.
La Martingale ne supprime pas la Variance
Elle la transforme.
Avec le Flat Betting, la Variance produit progressivement:
des gains,
des pertes,
des Drawdowns,
puis éventuellement des récupérations.
Avec une Martingale, vous cherchez à masquer les petites pertes en augmentant les Stakes.
Pendant un certain temps, la courbe peut sembler très régulière.
Puis une série négative provoque un Drawdown brutal.
La Variance n’a pas disparu.
Elle a simplement été concentrée dans des événements beaucoup plus dangereux.
Le Maximum Drawdown peut devenir disproportionné
Supposons deux personnes qui utilisent exactement la même Strategy.
Même Tipster.
Mêmes paris.
Mêmes Cotes.
Même timing.
Même Bankroll initiale:
5 000 €
Parieur A
Utilise:
Flat Betting, 1U = 50 €
Parieur B
Utilise:
Martingale à partir de 50 €
Les deux personnes peuvent avoir exactement les mêmes résultats sportifs.
Mais leur Maximum Drawdown financier sera radicalement différent.
La différence ne vient pas du Tipster.
Elle vient uniquement du Stake Sizing.
Une bonne Strategy peut être détruite par une mauvaise gestion de bankroll
C’est un point essentiel.
Imaginez une Strategy réellement profitable avec:
ROI = +5 %
sur un Sample Size suffisamment important.
Cette Strategy possède potentiellement un Edge.
Mais si vous appliquez une Martingale agressive, vous pouvez malgré tout subir un Risk of Ruin extrêmement élevé.
Autrement dit:
avoir un Edge ne suffit pas.
Il faut également survivre financièrement à la Variance nécessaire pour que cet Edge puisse s’exprimer.
L’objectif du Stake Sizing n’est pas de supprimer les pertes
Aucune méthode sérieuse de gestion de bankroll ne peut empêcher les pertes.
Le véritable objectif consiste à:
contrôler l’exposition
limiter les Drawdowns
réduire le Risk of Ruin
et:
permettre à l’Edge de s’exprimer sur un Sample Size suffisamment important.
C’est exactement l’inverse de la logique de Martingale.
La Martingale cherche à effacer immédiatement une perte.
Une gestion rationnelle de bankroll accepte que les pertes fassent partie du processus.
Pourquoi le Flat Betting est beaucoup plus robuste
Avec notre bankroll de:
5 000 €
et:
1U = 50 €
vous pouvez subir:
10 pertes consécutives
pour une perte totale de:
500 €
Votre Bankroll devient:
4 500 €
Drawdown:
-10 %
Ce n’est pas agréable.
Mais vous disposez toujours de:
90 % de votre capital initial.
Avec une Martingale, une telle série serait impossible à financer avec une bankroll de 5 000 €.
Le Flat Betting vous permet de survivre aux Losing Streaks
C’est sa principale force.
Vous ne cherchez pas à savoir:
“Quand vais-je enfin gagner ?”
Vous partez du principe que:
les séries de pertes vont arriver.
Vous dimensionnez donc vos Stakes pour pouvoir les absorber.
C’est une logique complètement différente.
Et la méthode de Kelly ?
La méthode de Kelly fonctionne également selon une logique opposée à la Martingale.
Kelly cherche à dimensionner le Stake selon:
la probabilité estimée
la Cote
et:
l’Edge disponible.
Si l’Edge est faible, la mise est faible.
Si aucun Edge n’existe, théoriquement:
il ne faut pas miser.
Kelly ne dit jamais:
“Vous venez de perdre, donc misez davantage.”
Le résultat du pari précédent n’est pas la variable centrale.
Martingale vs Flat Betting vs Kelly

Cette comparaison montre la différence fondamentale entre les approches.
La Martingale est basée sur les résultats passés.
Le Flat Betting est basé sur une règle de risque.
Kelly est basé sur l’Expected Value estimé.
Pourquoi la Martingale reste-t-elle si populaire ?
Parce qu’elle exploite plusieurs biais psychologiques puissants.
Le besoin de récupérer
Après une perte, nous voulons revenir rapidement à zéro.
L’aversion aux pertes
Une perte de 50 € peut sembler plus douloureuse qu’un gain de 50 € n’est satisfaisant.
L’illusion de contrôle
Modifier la mise donne l’impression d’agir sur le résultat.
La Gambler’s Fallacy
Après plusieurs pertes, nous avons tendance à penser qu’une victoire est « due ».
Le taux élevé de petites séquences gagnantes
La Martingale peut fonctionner souvent avant de connaître une catastrophe.
Tout cela renforce psychologiquement la méthode.
Une Strategy doit être évaluée indépendamment du Stake Sizing
Supposons qu’un Tipster réalise:
+100U
sur plusieurs milliers de paris en Flat Betting.
C’est une information intéressante.
Mais si un client modifie constamment ses Stakes selon ses pertes précédentes, ses résultats financiers peuvent devenir complètement différents.
C’est pourquoi il est utile de distinguer:
la performance de la Strategy
et:
la gestion financière utilisée pour l’exécuter.
Le Flat Stakes Summary (1U) permet justement d’observer la performance d’une Strategy indépendamment des variations arbitraires de mise.
Doubler après une perte peut également fausser votre analyse
Supposons que vous terminiez un mois avec:
+500 €
Vous pourriez conclure:
“Ma Strategy a été profitable.”
Mais si une grande partie de ce résultat provient d’une mise de:
1 600 €
ayant permis de récupérer plusieurs pertes précédentes, votre résultat financier ne reflète plus correctement la qualité statistique de vos sélections.
Pour analyser l’Edge, il est beaucoup plus pertinent d’étudier:
ROI
CLV
Flat Stakes Summary (1U)
Sample Size
Maximum Drawdown
Cotes
Taux de réussite
et:
Variance
Le véritable danger apparaît quand la bankroll devient insuffisante
Toute Martingale rencontre tôt ou tard une contrainte:
le capital disponible.
Avec une bankroll de:
5 000 €
vous pouvez financer:
50 €
100 €
200 €
400 €
800 €
1 600 €
Mais après ces six pertes, vous avez déjà perdu:
3 150 €
Il vous reste:
1 850 €
Le prochain Stake théorique serait:
3 200 €
Vous ne pouvez donc plus continuer.
La Strategy s’arrête exactement au moment où elle aurait besoin du plus gros Stake pour fonctionner selon sa propre logique.
Une bankroll plus importante ne résout pas le problème
On pourrait penser:
“Il suffit d’avoir une bankroll beaucoup plus importante.”
Mais cela ne fait que repousser le problème.
Avec une mise initiale de 50 €, après 10 pertes consécutives, la prochaine mise théorique est:
51 200 €
et les pertes cumulées atteignent:
51 150 €
Après 15 pertes, les montants deviennent gigantesques.
La croissance exponentielle finit toujours par dépasser une bankroll finie.
Le problème mathématique fondamental
La Martingale suppose implicitement que vous disposez:
d’un capital illimité
et:
d’aucune limite de mise.
Dans le monde réel, ces deux conditions sont impossibles.
Votre Bankroll est limitée.
La Liquidity des marchés est limitée.
Les Stakes acceptables sont limités.
La Martingale repose donc sur des hypothèses qui ne peuvent pas être maintenues indéfiniment.
Une meilleure question après une perte
Après un pari perdant, la bonne question n’est pas:
“Combien dois-je miser pour récupérer ma perte ?”
Mais:
“Quelle est la taille de mise cohérente avec ma Bankroll et avec l’Edge de la prochaine opportunité ?”
La perte précédente appartient déjà au passé.
Le prochain Stake doit être décidé en fonction du prochain pari et de votre Risk Management.
Exemple avec notre règle de 1U
Bankroll initiale:
5 000 €
Unit:
50 €
Vous perdez:
5 paris consécutifs
Résultat:
-5U = -250 €
Bankroll:
4 750 €
Vous pouvez continuer avec une Unit proche de:
50 €
ou, si vous utilisez une approche strictement proportionnelle:
47,50 €
Ce qui compte est la Bankroll actuelle.
Pas le montant que vous souhaitez récupérer.
Accepter les pertes fait partie d’une gestion professionnelle
Cela peut sembler paradoxal.
Mais une gestion de bankroll sérieuse commence par accepter que:
certaines journées seront négatives
certaines semaines seront négatives
des Losing Streaks vont arriver
des Drawdowns sont inévitables.
L’objectif n’est pas d’empêcher chaque perte.
L’objectif est de faire en sorte qu’aucune série de pertes normale ne puisse détruire votre bankroll.
12 erreurs à éviter
- Doubler automatiquement sa mise après chaque perte.
- Penser qu’une victoire est plus probable après plusieurs défaites.
- Confondre récupération des pertes et Expected Value.
- Ignorer la croissance exponentielle des Stakes.
- Sous-estimer la probabilité des longues Losing Streaks.
- Ignorer les pertes cumulées.
- Croire qu’une grosse bankroll rend la Martingale sûre.
- Ignorer les limites de Liquidity.
- Appliquer mécaniquement le doublement à des Cotes différentes de 2.00.
- Juger une Strategy uniquement sur la fréquence de ses séquences gagnantes.
- Utiliser le Stake Sizing pour compenser l’absence d’Edge.
- Risquer une grande partie de sa bankroll simplement pour récupérer une petite perte initiale.
Conclusion
Alors:
pourquoi doubler sa mise après une perte est-il une mauvaise stratégie ?
Parce que doubler votre Stake ne crée aucun Edge.
La Martingale transforme simplement une succession de petites pertes en une exposition financière de plus en plus importante.
Avec notre exemple:
Bankroll = 5 000 €
1U = 50 €
six pertes consécutives en Flat Betting représentent:
-300 €
soit:
-6 % de la bankroll.
Les mêmes six pertes avec une Martingale représentent:
-3 150 €
soit:
-63 % de la bankroll.
Les résultats sportifs sont exactement les mêmes.
Seule la gestion des Stakes change.
C’est toute la différence entre:
accepter la Variance
et:
essayer de la combattre en augmentant exponentiellement le risque.
Une gestion rationnelle de bankroll ne cherche pas à récupérer immédiatement chaque perte.
Elle cherche à:
protéger le capital
contrôler le Drawdown
limiter le Risk of Ruin
et:
laisser suffisamment de temps et de Sample Size pour que l’Edge puisse s’exprimer.
La question à se poser après une perte n’est donc pas:
“Combien dois-je miser pour récupérer ce que je viens de perdre ?”
Mais:
“Quel Stake est cohérent avec ma Bankroll, mon niveau de risque et l’Edge de la prochaine opportunité ?”
FAQ : Pourquoi doubler sa mise après une perte est une mauvaise stratégie ?
Qu’est-ce que la Martingale ?
La Martingale consiste à augmenter fortement, généralement doubler, sa mise après chaque perte afin qu’une prochaine victoire récupère les pertes précédentes.
La Martingale fonctionne-t-elle ?
Elle peut fonctionner pendant de nombreuses séquences. Le problème est qu’une seule Losing Streak suffisamment longue peut provoquer une perte extrêmement importante.
Six pertes consécutives sont-elles vraiment possibles ?
Oui. Sur un Sample Size suffisamment important, des séries de plusieurs pertes consécutives sont normales, même avec une Strategy profitable.
Doubler sa mise augmente-t-il les chances de gagner ?
Non. Modifier le Stake ne modifie pas la probabilité de réussite du pari.
Une victoire est-elle plus probable après plusieurs pertes ?
Pas nécessairement. Pour des événements indépendants, les résultats précédents ne modifient pas automatiquement la probabilité du prochain événement.
Pourquoi la Martingale est-elle dangereuse avec une petite bankroll ?
Parce que les Stakes augmentent exponentiellement. Avec une mise initiale de 50 €, ils passent rapidement à 100 €, 200 €, 400 €, 800 €, 1 600 €, puis 3 200 €.
Une grosse bankroll rend-elle la Martingale sûre ?
Non. Elle permet simplement de supporter davantage de niveaux. Une progression exponentielle finit toujours par devenir extrêmement importante par rapport à une bankroll finie.
La Martingale fonctionne-t-elle avec toutes les Cotes ?
Non. Le simple doublement suppose notamment une logique proche d’une Cote de 2.00. Avec d’autres Cotes, les montants nécessaires pour récupérer les pertes sont différents.
Le Flat Betting est-il plus sûr ?
Il permet de contrôler beaucoup plus facilement l’exposition et le Drawdown. Avec une Unit fixe ou proportionnelle raisonnable, une Losing Streak normale ne provoque pas une augmentation exponentielle du risque.
Kelly est-il une Martingale ?
Non. Kelly dimensionne théoriquement le Stake en fonction de l’Edge, des probabilités estimées et des Cotes, pas en fonction du résultat du pari précédent.
Quelle est la meilleure réaction après une perte ?
Évaluer la prochaine opportunité indépendamment de la perte précédente et conserver un Stake cohérent avec votre Bankroll et votre Risk Management.
Quelle est la règle la plus importante ?
Ne cherchez pas à récupérer une perte en augmentant mécaniquement votre Stake. La taille de votre prochain pari doit dépendre du risque et de l’Edge, pas de votre résultat précédent.
Dans ma même catégorie
Education
Faut-il réduire ses mises après une mauvaise série ?
Mardi 29 septembre 2026
Vous disposez d’une bankroll de 5 000 €. Votre règle de départ est simple : 1U = 50 € soit : 1% de votre bankroll. Votre stratégie fonctionne depuis plusieurs mois. Puis arrive une mauvaise période. Vous perdez : -5U puis : -10U et votre Drawdown atteint ...
Voir l'articleEducation
Faut-il augmenter ses mises lorsque sa bankroll augmente ?
Dimanche 27 septembre 2026
Vous commencez avec une Bankroll de 5 000 €. Votre règle est simple : 1U = 50 € soit : 1% de votre Bankroll initiale. Après plusieurs mois, vos résultats sont positifs et votre Bankroll atteint : 5 500 € puis : 6 000 € et peut-être : 7 500 €. Une question...
Voir l'articleEducation
Comment gérer sa bankroll quand on suit plusieurs Tipsters ?
Vendredi 25 septembre 2026
Suivre plusieurs Tipsters peut sembler être une manière simple de diversifier son activité de paris sportifs. Un Tipster spécialisé en football. Un autre en tennis. Un troisième sur les marchés asiatiques. Un autre encore sur des sports ou championnats de...
Voir l'articleBet2Invest n'est pas un bookmaker et n'offre pas de services de paris sportifs. Cependant, son contenu est lié aux activités de paris sportifs.
Le jeu est strictement interdit aux mineurs. Jouez de manière responsable — le jeu excessif peut entraîner des pertes financières, des dettes ou une dépendance.